• Perspectiva trimestral

Higher bond yields in an era of abundant supply

Fixed income outlook

Higher yields have strengthened the case for fixed income, even as abundant bond supply, inflation and tight spreads complicate the outlook. Our first integrated Fixed Income Quarterly Outlook brings together Robeco’s macro, rates and credit views to explore where opportunities remain and why selectivity matters.

Autores/Autoras
    Head of Credits
    Head of Global Macro and Portfolio Manager
    CIO High Yield, Portfolio Manager
    Head of Emerging Markets Debt

Resumen

  • High starting yields provide a strong base for future fixed income returns
  • Higher rates are increasing pressure on risk assets and leveraged borrowers
  • AI investment and rising issuance are reshaping fixed income markets

Forces reshaping fixed income

AI is usually discussed as a technology or equity market story. For fixed income investors, however, it is increasingly becoming a supply story. Consensus expectations for hyperscaler capital expenditure in 2027 now exceed USD 1 trillion, while expected bond issuance from the largest technology companies has risen sharply as more of that investment is financed through debt.

The funding requirement also extends well beyond the hyperscalers. Data centers require a substantial and reliable supply of electricity, drawing utilities and grid operators into the same investment cycle. As this infrastructure expands, financing needs are spreading across the wider AI ecosystem.

Higher yields have strengthened the case for fixed income, but this is not a market for large directional bets
Entender la renta fija

La renta fija es el núcleo estable de una cartera, ofreciendo ingresos periódicos y preservación del capital.

This new corporate borrowing arrives at a time when governments and supranational issuers already have substantial funding requirements. Fiscal deficits remain large and sovereign issuance is elevated, while public investment needs are growing. This means governments, technology companies and utilities are increasingly competing for the same pool of long-term capital.

This represents a reversal from recent years, when companies borrowed less, shortened maturities and reduced net issuance in response to higher rates. Limited bond supply, combined with persistent investor demand, provided powerful technical support for credit spreads. That scarcity is now giving way to greater bond abundance.

For investors, greater supply is not simply a risk. It should also create more choice and potentially better entry points into high-quality issuers. But it strengthens the case for active selection across sectors, maturities and currencies rather than relying on scarcity to keep spreads compressed.

Table 1 - Fixed income views at a glance
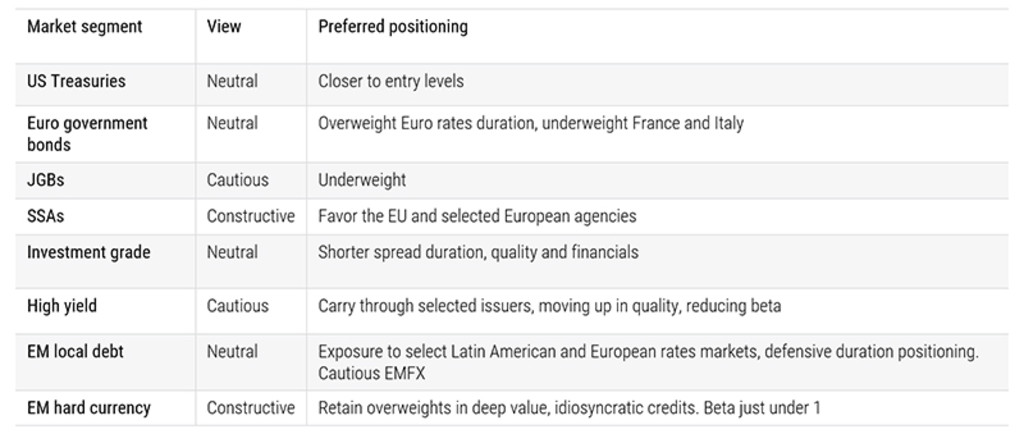
For illustrative purposes only. This is the current overview as of the date stated above and not a guarantee of future developments. It should not be assumed that any investments in sectors/markets/regions/themes/market cap/country identified were or will be profitable.

Source: Robeco, October 2026

For our detailed views on rates, credit and emerging market debt, including the developments that could make us more constructive, read the full Fixed Income Quarterly Outlook, or explore the key messages and positioning implications in Fixed Income Quarterly Outlook in Brief.

Novedades sobre la inversión en crédito

Vaya un paso por delante gracias a nuestro newsletter sobre lo último en inversión en crédito.
Descubra nuestras estrategias en Crédito

Mantengamos la conversación

Manténgase al día de los constantes cambios en inversión sostenible y factorial, tendencias y crédito.

No se lo pierda

El objetivo de Robeco es proporcionar a sus clientes unos rendimientos y soluciones de inversión superiores para que consigan sus objetivos financieros y de sostenibilidad.

Información importante
Los Fondos Robeco Capital Growth no han sido inscritos conforme a la Ley de sociedades de inversión de Estados Unidos (United States Investment Company Act) de 1940, en su versión en vigor, ni conforme a la Ley de valores de Estados Unidos (United States Securities Act) de 1933, en su versión en vigor. Ninguna de las acciones puede ser ofrecida o vendida, directa o indirectamente, en los Estados Unidos ni a ninguna Persona estadounidense en el sentido de la Regulation S promulgada en virtud de la Ley de Valores de 1933, en su versión en vigor (en lo sucesivo, la “Ley de Valores”)). Asimismo, Robeco Institutional Asset Management B.V. (Robeco) no presta servicios de asesoramiento de inversión, ni da a entender que puede ofrecer este tipo de servicios, en los Estados Unidos ni a ninguna Persona estadounidense (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores). Este sitio Web está únicamente destinado a su uso por Personas no estadounidenses fuera de Estados Unidos (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores) que sean inversores profesionales o fiduciarios profesionales que representen a dichos inversores que no sean Personas estadounidenses. Al hacer clic en el botón “Acepto” que se encuentra en el aviso sobre descargo de responsabilidad de nuestro sitio Web y acceder a la información que se encuentra en dicho sitio, incluidos sus subdominios, usted confirma y acepta lo siguiente: (i) que ha leído, comprendido y aceptado el presente aviso legal, (ii) que se ha informado de las restricciones legales aplicables y que, al acceder a la información contenida en este sitio Web, manifiesta que no infringe, ni provocará que Robeco o alguna de sus entidades o emisores vinculados infrinjan, ninguna ley aplicable, por lo que usted está legalmente autorizado a acceder a dicha información, en su propio nombre y en representación de sus clientes de asesoramiento de inversión, en su caso, (iii) que usted comprende y acepta que determinada información contenida en el presente documento se refiere a valores que no han sido inscritos en virtud de la Ley de Valores, y que solo pueden venderse u ofrecerse fuera de Estados Unidos y únicamente por cuenta o en beneficio de Personas no estadounidenses (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores), (iv) que usted es, o actúa como asesor de inversión discrecional en representación de, una Persona no estadounidense (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores) situada fuera de los Estados Unidos y (v) que usted es, o actúa como asesor de inversión discrecional en representación de, un inversión profesional no minorista.


El acceso a este sitio Web ha sido limitado, de manera que no constituya intento de venta dirigida (según se define este concepto en la Regulation S promulgada en virtud de la Ley de Valores) en Estados Unidos, y que no pueda entenderse que a través del mismo Robeco dé a entender al público estadounidense en general que ofrece servicios de asesoramiento de inversión. Nada de lo aquí señalado constituye una oferta de venta de valores o la promoción de una oferta de compra de valores en ninguna jurisdicción. Nos reservamos el derecho a denegar acceso a cualquier visitante, incluidos, a título únicamente ilustrativo, aquellos visitantes con direcciones IP ubicadas en Estados Unidos. Este sitio Web ha sido cuidadosamente elaborado por Robeco. La información de esta publicación proviene de fuentes que son consideradas fiables. Robeco no es responsable de la exactitud o de la exhaustividad de los hechos, opiniones, expectativas y resultados referidos en la misma. Aunque en la elaboración de este sitio Web se ha extremado la precaución, no aceptamos responsabilidad alguna por los daños de ningún tipo que se deriven de una información incorrecta o incompleta. El presente sitio Web podrá sufrir cambios sin previo aviso. El valor de las inversiones puede fluctuar. Rendimientos anteriores no son garantía de resultados futuros. Si la divisa en que se expresa el rendimiento pasado difiere de la divisa del país en que usted reside, tenga en cuenta que el rendimiento mostrado podría aumentar o disminuir al convertirlo a su divisa local debido a las fluctuaciones de los tipos de cambio. Para inversores profesionales únicamente. Prohibida su comunicación al público en general.