


Portfolio Manager
• Visione
Come investire nella scarsità delle risorse, nell’IA e nell’innovazione industriale
L’IA, l’elettrificazione e l’industrializzazione stanno alimentando la domanda strutturale, mettendo sotto pressione le risorse e le catene di fornitura; al contempo, l’innovazione nei materiali e nei processi produttivi stanno aprendo nuove opportunità. Investendo lungo l’intera catena del valore, la strategia Smart Materials punta a sfruttare i vincoli dell’offerta, i cambiamenti negli scambi commerciali e le innovazioni industriali.
Relatori

Co-Portfolio Manager
Sommario
- La convergenza delle tendenze strutturali intensifica la domanda di minerali critici
- Scarsità, strozzature e innovazione modificano costantemente le fonti di crescita
- Cogliere il valore generato dalla scarsità e dall’innovazione genera vantaggio competitivo
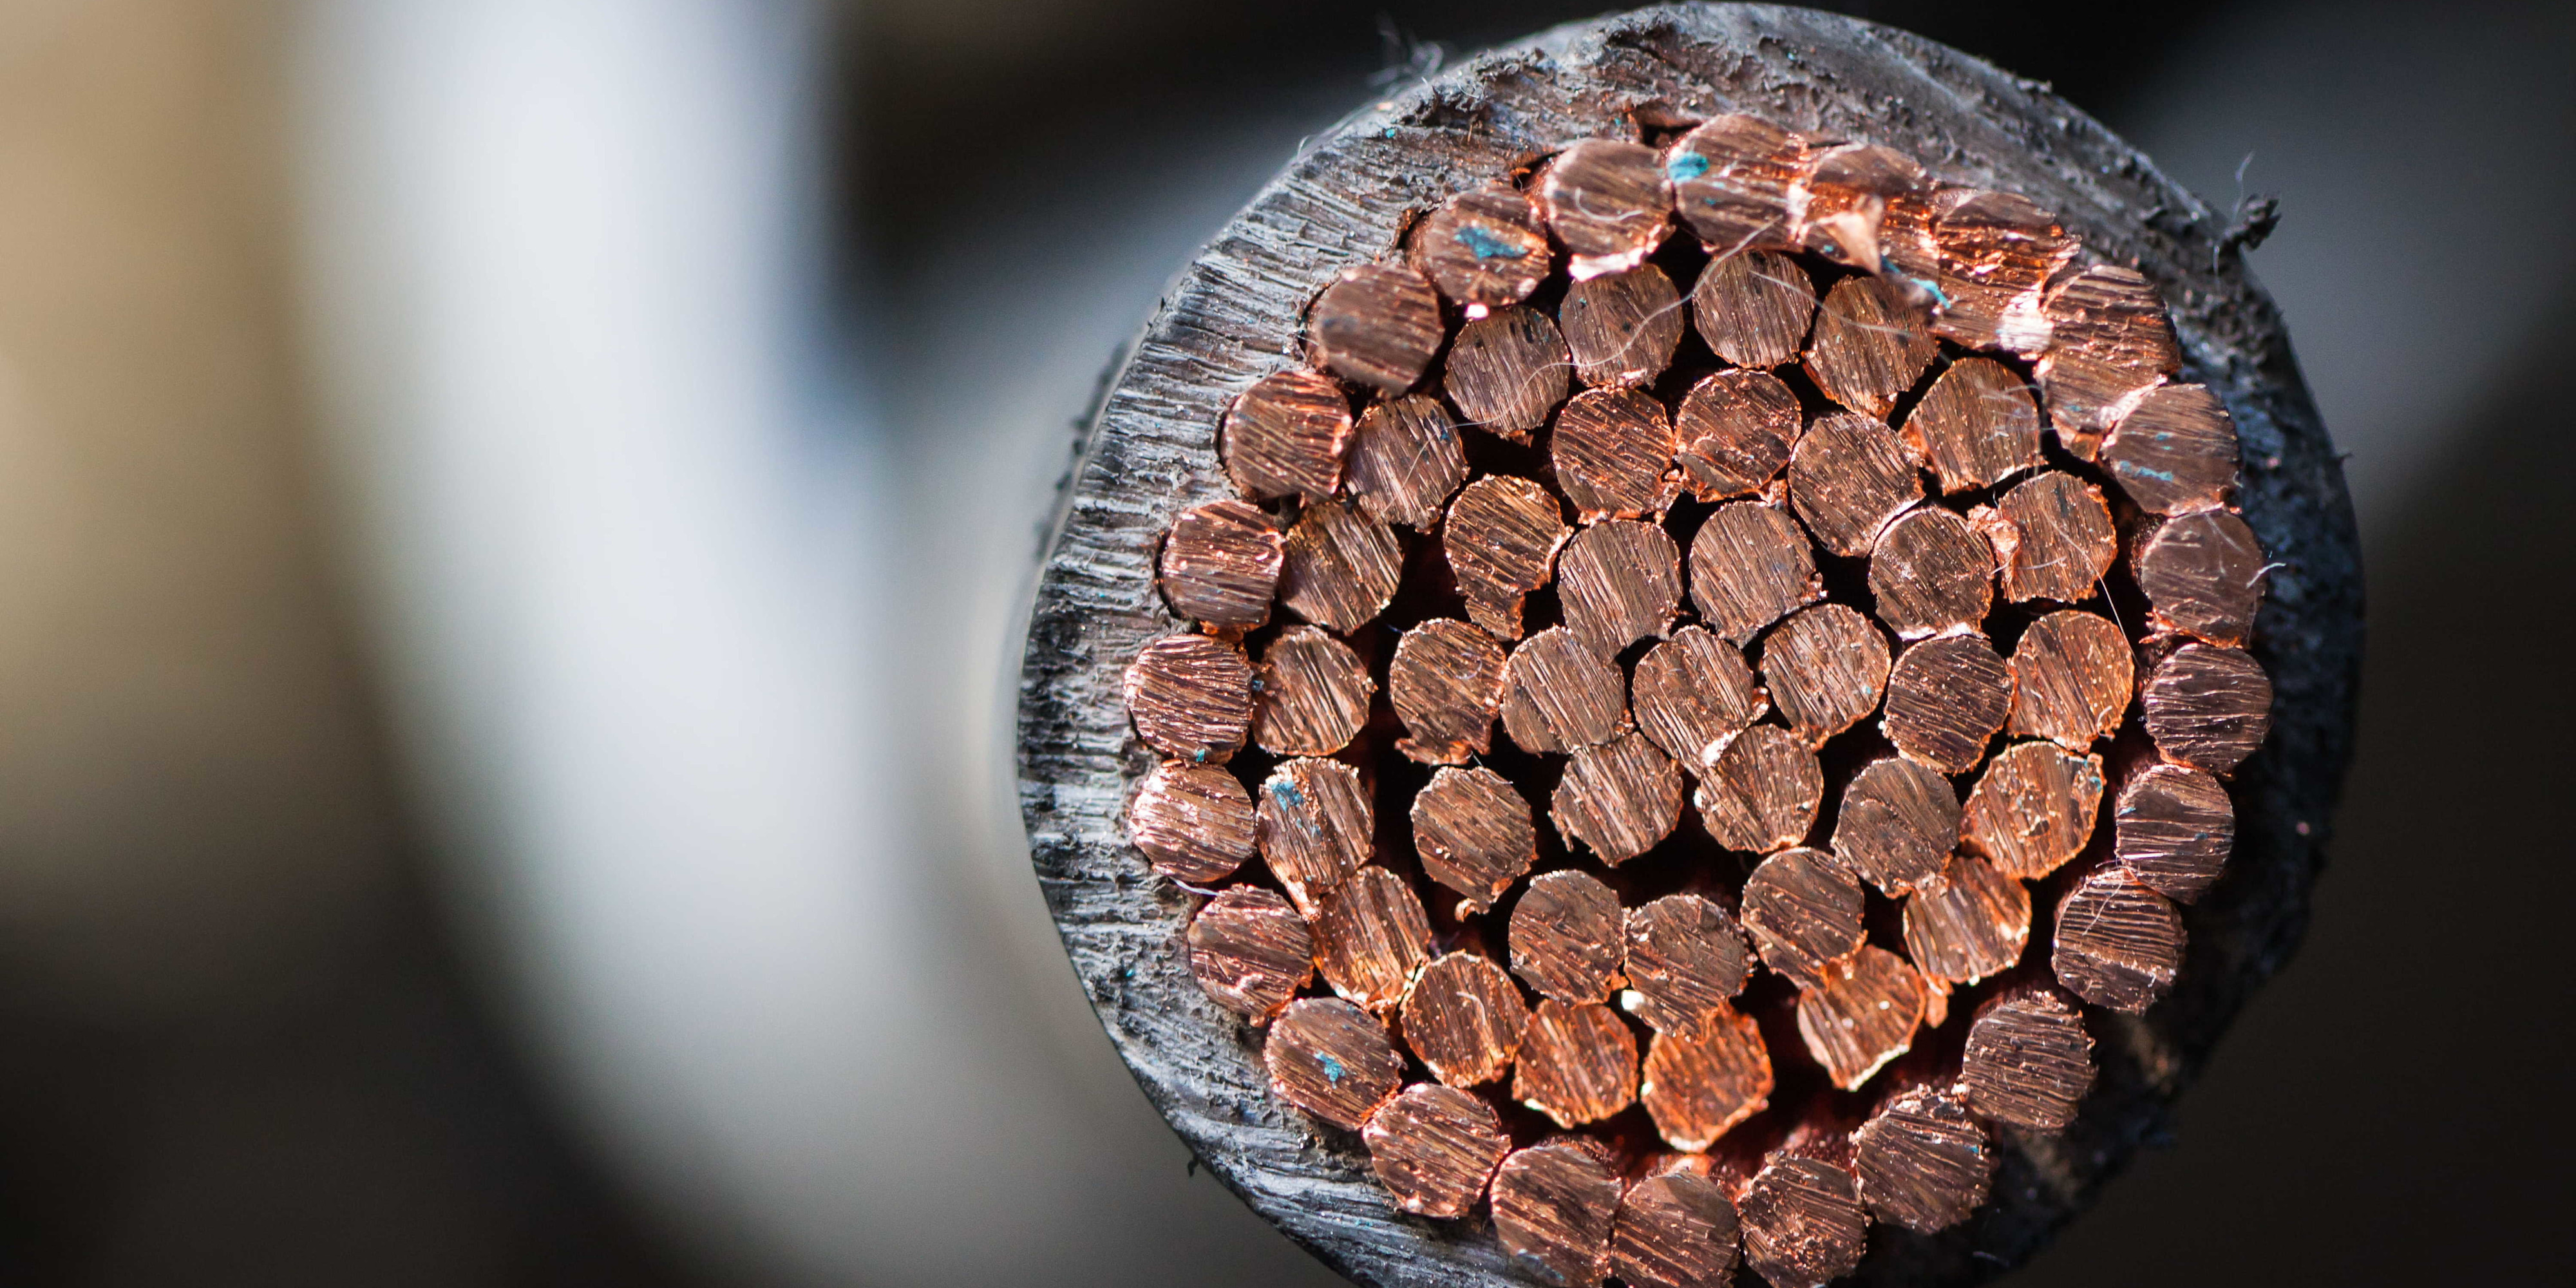
L’economia globale sta entrando in una fase che richiede un maggiore impiego di materiali, poiché il boom dell’IA sta stimolando investimenti nei data center e nelle infrastrutture digitali: queste strutture richiedono enormi quantità di rame per distribuzione di energia, cablaggi, circuiti stampati e apparecchiature di rete, oltre ad alluminio e acciaio per i componenti strutturali ed elettrici. Inoltre, i sistemi di raffreddamento utilizzano rame, acciaio inossidabile e altre leghe speciali, mentre i server richiedono semiconduttori al silicio e quantità minori di stagno, argento e oro.
Di conseguenza, la portata dei volumi richiesti è senza precedenti: i grandi campus degli hyperscaler dell’IA possono contenere fino a 50.000 tonnellate di rame e 200.000 tonnellate di acciaio, con un’intensità di materiali che supera approssimativamente tra le tre e le dieci volte quella di un data center tradizionale. 1
Figura 1 - L’intelligenza artificiale soddisfa la domanda di “materiali”

Fonte: Robeco
I metalli alla base dell’elettrificazione
L’elettrificazione crea una seconda, importante fonte di domanda di materiali: con il passaggio dai combustibili fossili all’elettricità nei trasporti, nell’industria e negli edifici, infatti, gli investimenti affluiscono verso linee di trasmissione, trasformatori, infrastrutture di rete, batterie, veicoli elettrici e reti di ricarica, strutture per lo sviluppo delle quali i metalli di base come rame, alluminio e acciaio continuano a essere fondamentali.
I cavi di rame sono indispensabili per trasportare l’elettricità dalla rete ai data center in rapida espansione, mentre l’alluminio trova un impiego crescente nelle reti di trasmissione e l’acciaio elettrico è essenziale per trasformatori e motori. I sistemi di accumulo a batteria, che integrano la produzione di energia rinnovabile, richiedono inoltre quantità considerevoli di litio, nichel, cobalto, grafite e manganese.
Nel lungo periodo, la transizione energetica dovrebbe ridurre il consumo di risorse; paradossalmente, tuttavia, la costruzione delle infrastrutture necessarie per realizzarla richiederà un maggiore impiego di materiali. Secondo le previsioni degli esperti, la domanda mondiale di rame crescerà di circa il 50% entro il 2040;2 essa, tuttavia, dovrebbe superare di molto l’offerta, generando un deficit prossimo al 25%.3
Figura 2 - Le tecnologie energetiche alimentano la domanda strutturale di minerali critici

La domanda globale di minerali critici nello scenario delle politiche dichiarate dell’IEA (STEPS). Abbreviazioni: kt = migliaia di tonnellate, Mt = milioni di tonnellate, STEPS = scenario delle politiche dichiarate. I dati relativi al rame si basano sulla domanda di rame raffinato, ad esclusione dei rottami utilizzati direttamente. Le terre rare comprendono soltanto gli elementi utilizzati nei magneti. I multipli di crescita (in blu) si riferiscono al periodo compreso tra il 2024 e il 2040. Fonte: Robeco, IEA, Global Critical Minerals Report, 2026.
Piccoli volumi, grande impatto
Sebbene rame, alluminio e acciaio rappresentino la maggior parte dei volumi impiegati, un gruppo più ristretto di metalli speciali sta attirando l’attenzione dei media e degli investitori. Le terre rare, come neodimio e praseodimio, sono essenziali per i magneti permanenti ad alte prestazioni utilizzati nei veicoli elettrici, nei droni, nei sistemi di automazione industriale e nei robot umanoidi, ovvero i protagonisti della prossima rivoluzione manifatturiera.
Al tempo stesso, tra i minerali strategici il gallio è impiegato nei semiconduttori di potenza avanzati e nelle tecnologie a radiofrequenza, mentre il germanio nelle reti in fibra ottica, nei sistemi a infrarossi e in applicazioni specializzate dei semiconduttori. Anche il tungsteno è degno di nota: la sua durezza e le sue proprietà termiche lo rendono importante per le applicazioni in ambito aerospaziali, di difesa e degli utensili industriali.
Pur rappresentando solo una piccola quota della domanda complessiva di metalli, questi materiali sono essenziali per molti settori, tra cui la difesa nazionale, il che ne accresce il valore economico e strategico.
Smart Materials D EUR
- performance ytd (30-9)
- 46,50%
- Performance 3y (30-9)
- 19,47%
- morningstar (30-9)
- SFDR (30-9)
- Article 9
- Pagamento del dividendo (30-9)
- No
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.Annualizzati (per periodi superiori ad un anno). Le performance si intendono al netto delle commissioni e sulla base dei prezzi delle operazioni.
Scarsità e squilibri accentuano le oscillazioni dei prezzi
Le conseguenze della scarsità e degli squilibri tra domanda e offerta sono già visibili nei prezzi: quest’anno rame e alluminio hanno raggiunto i massimi storici, mentre i prezzi dell’acciaio sono saliti del 25% durante l’anno scorso.4,5 Inoltre, i prezzi del litio sono più che raddoppiati per effetto della maggiore domanda di accumulo energetico e della contrazione dell’offerta, quelli del tungsteno sono aumentati di sei volte e quelli delle importazioni europee di gallio e delle terre rare pesanti disprosio e terbio sono saliti a livelli circa cinque volte superiori ai prezzi praticati sul mercato interno cinese.6
Figura 3 - Nel 2026 i prezzi del rame raggiungono i massimi storici a causa della carenza di offerta

Prezzo medio mensile del rame rispetto alla media storica (1990-2026).
Fonte: Analisi dell’IEA basata sui dati di SP Capital IQ, 2026.
Un ciclo diverso dagli altri
Chiunque segua i mercati delle materie prime può confermarne la natura fortemente ciclica: mentre le carenze sono in grado di far salire i prezzi e stimolare un aumento della capacità produttiva, la produzione aggiuntiva può trasformare le carenze di oggi nelle eccedenze di domani, esercitando pressioni al ribasso sui prezzi. Ciò che distingue il ciclo attuale è l’impennata simultanea della domanda, alimentata dalla sovrapposizione di fattori strutturali che spaziano dall’IA e dai data center alla difesa nazionale e alla politica industriale, passando per l’elettrificazione e la transizione energetica.
Le nuove miniere sono molto dispendiose in termini di tempo e denaro: ottenere le autorizzazioni, reperire i finanziamenti e costruirle può richiedere anni. In ogni caso, mettere in funzione una miniera è soltanto il primo ostacolo; trovare materie prime di alta qualità è il successivo. Il calo della concentrazione dei minerali nei giacimenti implica che, per produrre la stessa quantità di metallo, potrebbe essere necessario estrarre, frantumare e lavorare una maggiore quantità di roccia. L’offerta finirà per aumentare, ma non nell’immediato, per cui le strozzature potrebbero mantenere i prezzi elevati a lungo.
Risolta una strozzatura, ne arriva un’altra
Anche quando si risolvono le strozzature naturali della produzione, i punti critici della catena di fornitura comportano un ulteriore rischio. Il controllo della Cina sulle attività di lavorazione e raffinazione le conferisce una posizione dominante in ampie parti della catena di fornitura dei minerali critici, ed essa ha inoltre imposto ripetutamente restrizioni alle esportazioni per esercitare pressioni politiche: queste misure hanno ridotto le forniture, provocato impennate dei prezzi e ritardato la produzione in diversi settori a livello mondiale.7 Secondo le stime dell’IEA, se attuate integralmente, le restrizioni alle esportazioni potrebbero mettere a rischio una produzione a valle del valore di 6.500 miliardi di dollari nei settori relativi ad automobili, semiconduttori, aerospazio, difesa ed energia.8
Per la strategia Smart Materials, questa situazione crea opportunità d’investimento in società che sviluppano soluzioni innovative per aggirare tali vincoli, tra cui le raffinerie situate fuori dalla Cina e le società specializzate nel recupero e nel riciclo dei rottami metallici.
Figura 4 - La Cina continua a imporre restrizioni alle esportazioni di minerali strategici

Numero di codici tariffari soggetti a restrizioni all’esportazione dalla Cina, 2023-2025.
Fonte: Robeco, analisi dell’IEA basata sui dati doganali cinesi. IEA, Global Critical Minerals Outlook, 2026.
Soluzioni per ridurre la dipendenza
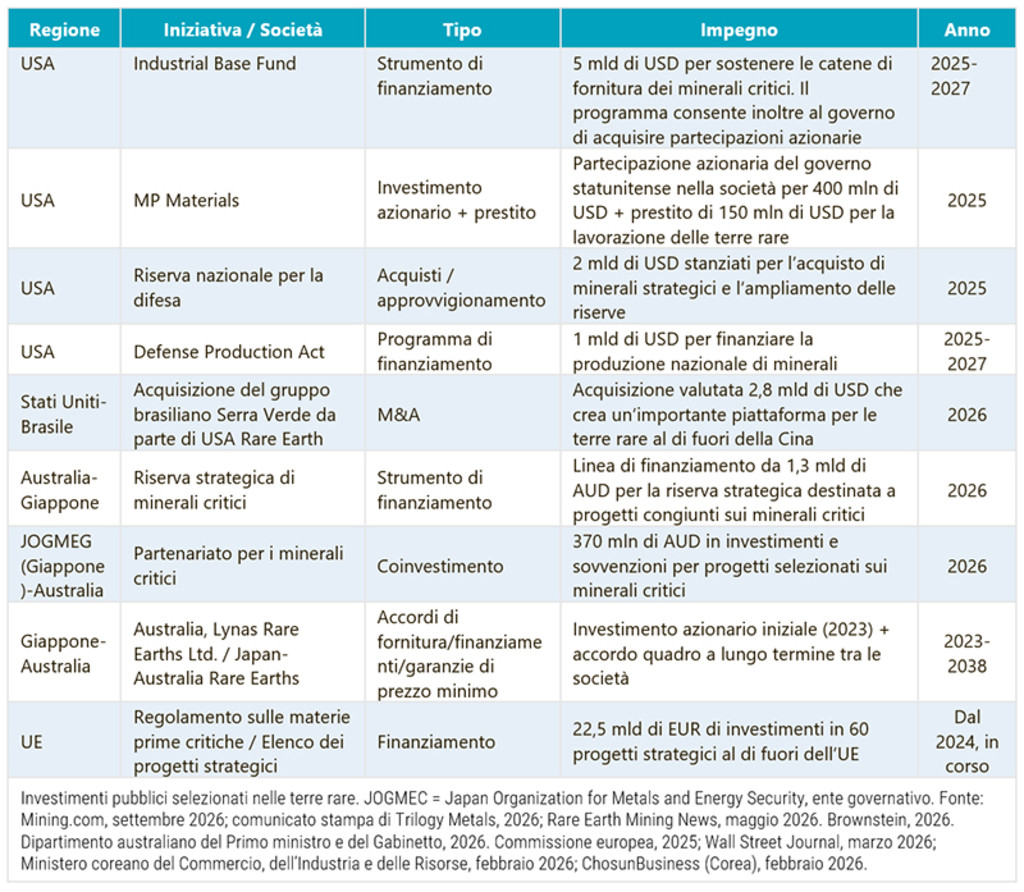
I minerali sono oramai definiti il nuovo petrolio e i governi lavorano intensamente per garantirsi l’accesso a queste risorse critiche. Il regolamento dell’UE sulle materie prime critiche fissa per il 2030 obiettivi pari al 10% del fabbisogno dell’Unione per l’estrazione, al 40% per la lavorazione e al 25% per il riciclo, limitando al 65% la dipendenza da un singolo fornitore estero.
Anche oltreoceano si stanno sviluppando partenariati tra settore pubblico e privato: nel 2025 Apple e MP Materials hanno annunciato un accordo da 500 milioni di dollari per creare negli USA una catena di fornitura di magneti in terre rare basata su materiali riciclati con il sostegno del Dipartimento della Difesa, che detiene una partecipazione azionaria del 15%.
Il Dipartimento dell’Energia ha inoltre istituito l’Office of Critical Minerals and Energy Innovation, destinando diversi miliardi di dollari all’esercizio finanziario 2027 per rafforzare le attività nazionali di estrazione, raffinazione e riciclo di rame, terre rare e altri metalli correlati.9
Tabella 1: esempi indicativi dei consistenti investimenti pubblici per garantire l’approvvigionamento e riportare in patria la produzione di minerali strategici (elenco non esaustivo)
La scarsità genera spesso le proprie soluzioni
L’aumento dei costi incentiva la sostituzione dei materiali, il riciclo e una maggiore efficienza dei processi di lavorazione; un esempio noto in tal senso è il passaggio delle case automobilistiche al platino per i convertitori catalitici dopo un periodo di persistente carenza di palladio e prezzi elevati, tra il 2010 e il 2020.10 Più di recente, i principali produttori di veicoli elettrici stanno adottando batterie al litio-ferro-fosfato per ridurre la dipendenza da nichel e cobalto e il recente aumento del prezzo dell’argento sta spingendo i produttori di pannelli fotovoltaici a ridurne l’impiego, utilizzando più rame. 11
Anche la scarsità di competenze tecniche e manodopera qualificata può creare colli di bottiglia altrettanto rilevanti di quelli legati ai materiali, un fatto che abbiamo osservato nel settore dei semiconduttori, dove le architetture dei chip diventano crescentemente più complesse. I produttori ricorrono sempre più a sistemi di ispezione, metrologia e collaudo per aumentare la resa produttiva e ridurre gli scarti; al contempo, la carenza di manodopera e la regionalizzazione delle catene di approvvigionamento stimolano gli investimenti nell’automazione industriale e nella robotica per i magazzini.
Per la strategia Smart Materials, le tecnologie che migliorano la produttività rappresentano un importante ambito d’investimento, poiché offrono un’ulteriore opportunità di beneficiare della scarsità.
Quali sono i temi caldi del momento?
Iscriviti per ricevere in un’unica newsletter tutte le ultime tendenze dell’investimento tematico.
Investire nei vincoli sulle risorse, nell’innovazione e nei cambiamenti dirompenti
La strategia Smart Materials di Robeco non si basa soltanto sulla crescente domanda di risorse scarse o sull’aumento dei prezzi delle materie prime, ma anche sul modo in cui i settori reagiscono alla scarsità: quando emergono vincoli sulle risorse, colli di bottiglia e strozzature, i capitali si orientano verso nuove fonti di approvvigionamento, il riciclo, materiali alternativi e tecnologie tese ad aumentare la resa produttiva.
La strategia investe in un ampio insieme di opportunità, affiancando l’esposizione alle società a monte che forniscono materiali grezzi, raffinati, recuperati e riciclati a quella verso le società più a valle che offrono macchinari specializzati per la produzione, software, sistemi di automazione e tecnologie industriali. Investendo in questi diversi meccanismi di adattamento, essa punta a cogliere valore e crescita ovunque si sviluppino lungo la catena di fornitura dei materiali e della produzione industriale.
Figura 5: la strategia Smart Materials investe nella scarsità e nell’innovazione

Fonte: Robeco
Note in calce
1 Aviva Metals, “Data Center Copper: Meeting AI-Era Demand”, consultato nel settembre 2026; World Economic Forum, “Metals at scale for AI at scale: Securing the data centre materials backbone”, dicembre 2025.
2 S&P Global Energy & Market Intelligence, “Copper in the age of AI: Challenges of Electrification”, gennaio 2026; S&P Global Press Release, “Substantial shortfall in Copper supply widens…”, gennaio 2026.
3 S&P Global Energy & Market Intelligence, “Copper discoveries: Expansion over addition as new discoveries lag”, settembre 2026.
4 IEA, Global Critical Minerals Outlook 2026; Bloomberg, “Aluminum Hits $3,000 for First Time Since 2022 on Supply Concern”, gennaio 2026.
5 Construction Dive, “Data centers are eating up steel…”, settembre 2026
6 IEA, Global Critical Minerals Outlook 2026
7 “The impact of China’s new critical mineral export controls”, Wood Mackenzie, ottobre 2025; “With new export controls, supply concentration risks become reality”, Commento dell’IEA, ottobre 2025.
8 IEA, Global Critical Minerals Outlook, 2026.
9 Dipartimento dell’Energia degli Stati Uniti, “Energy Department announces realignment of critical minerals and energy innovation programs”, gennaio 2026.
10 Bloomberg, “Carmakers May Wean Off Dependence on Palladium With Breakthrough”, marzo 2020;
Asia Commodity Exchange, “Platinum vs. Palladium: The Battle of Precious Metals”, gennaio 2025.
11 Mining.com, “Solar thrifting not enough to curb demand”, giugno 2026


