Portfolio Manager

• Vision
Laboratoires pharmaceutiques et outils des sciences de la vie : retour en force de la croissance de qualité
Les actions du secteur pharmaceutique sortent d'une longue période durant laquelle les capitaux se sont dirigés vers les hyperscalers et les infrastructures d'IA. Cette rotation fait que les valeurs de la santé se négocient encore avec une décote par rapport à l'ensemble du marché, alors même qu'un cadre plus clair en matière de droits de douane et de tarification des médicaments, ainsi qu'un cycle d'innovation robuste, dessinent des perspectives fondamentales solides.
Auteurs
Top keywords
Résumé
- Les investisseurs mondiaux sous-pondèrent la santé
- Une revalorisation due à des fondamentaux solides constitue notre scénario de base pour le secteur pharmaceutique
- Les risques réglementaires et tarifaires persistants exigent une sélection de titres rigoureuse
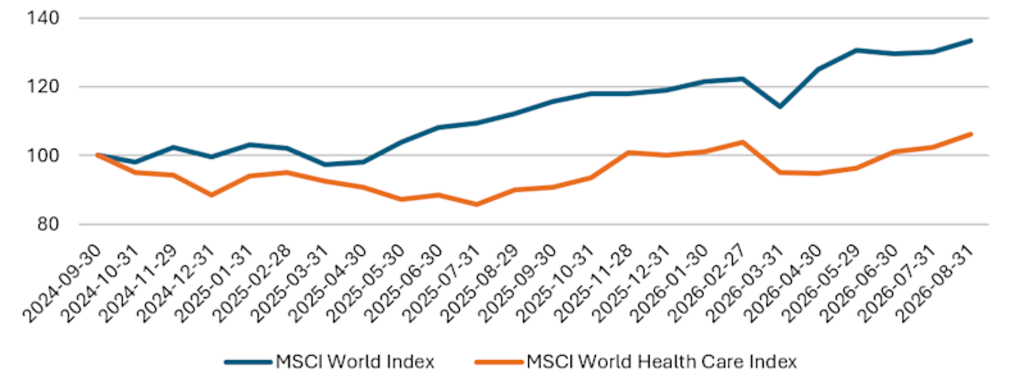
Il a été inhabituellement douloureux de détenir des valeurs de la santé. Sur l'année arrêtée à fin août, l'indice MSCI World a affiché une performance de 11,3 %, contre 6,7 % pour le MSCI World Healthcare. Cet écart ne tient pas à une détérioration des fondamentaux des laboratoires pharmaceutiques ou des sociétés d'outils pour les sciences de la vie ; il s'explique presque entièrement par une rotation des capitaux : des milliers de milliards de dollars d'investissements supplémentaires ont afflué vers les hyperscalers et les sociétés d'infrastructures liées à l'IA, tandis que la santé, historiquement l'un des secteurs les plus importants et les plus défensifs du marché, est devenue une source de fonds, alors même que les bénéfices sous-jacents du secteur continuaient de s'accumuler. La situation actuelle est très différente de celle des précédentes corrections du secteur de la santé, qui étaient généralement provoquées par des craintes liées à la croissance propre du secteur ou à ses perspectives réglementaires.
Graphique 1 : Les valeurs de la santé ont sous-performé l'ensemble du marché pendant deux ans
Les performances passées ne préjugent pas des performances futures. La valeur de vos investissements peut fluctuer.
Source : MSCI, Robeco, données du 1er septembre 2024 au 31 août 2026, indice base 100, performance en USD.
Cet écart de performance a commencé à se résorber à mesure que les investisseurs se détournent partiellement de la Tech, et pour une raison qui va au-delà des seuls fondamentaux de la santé.
Le « Trump slump »
Les laboratoires pharmaceutiques ont subi de plein fouet cette rotation. Le secteur a traversé un creux après l'élection américaine qui a finalement touché son point bas en août 2025, avec une décote de 39 % par rapport au marché – sa plus forte sous-performance en 35 ans – les investisseurs intégrant des scénarios extrêmes en matière de tarification des médicaments et de droits de douane. Depuis lors, le sentiment s'est amélioré, les obstacles politiques les plus sévères ayant été écartés, ce qui a permis au secteur de revenir à une décote désormais modeste par rapport au marché – globalement de retour dans sa fourchette historique normale. Le rebond a été fort et généralisé, mais selon nous, il a encore laissé les valeurs de croissance supérieure du secteur à des niveaux nettement sous-valorisés.
La formule de croissance du secteur pharmaceutique
Les cycles de croissance de l'industrie pharmaceutique sont généralement longs, durant souvent 10 à 13 ans, et la plupart sont sans lien avec les cycles macroéconomiques plus larges. La croissance provient plutôt des hausses de chiffre d'affaires générées par les nouveaux médicaments innovants issus des pipelines, nettes des pertes de revenus liées aux expirations de brevets.
Graphique 2 : Le business model du secteur pharmaceutique
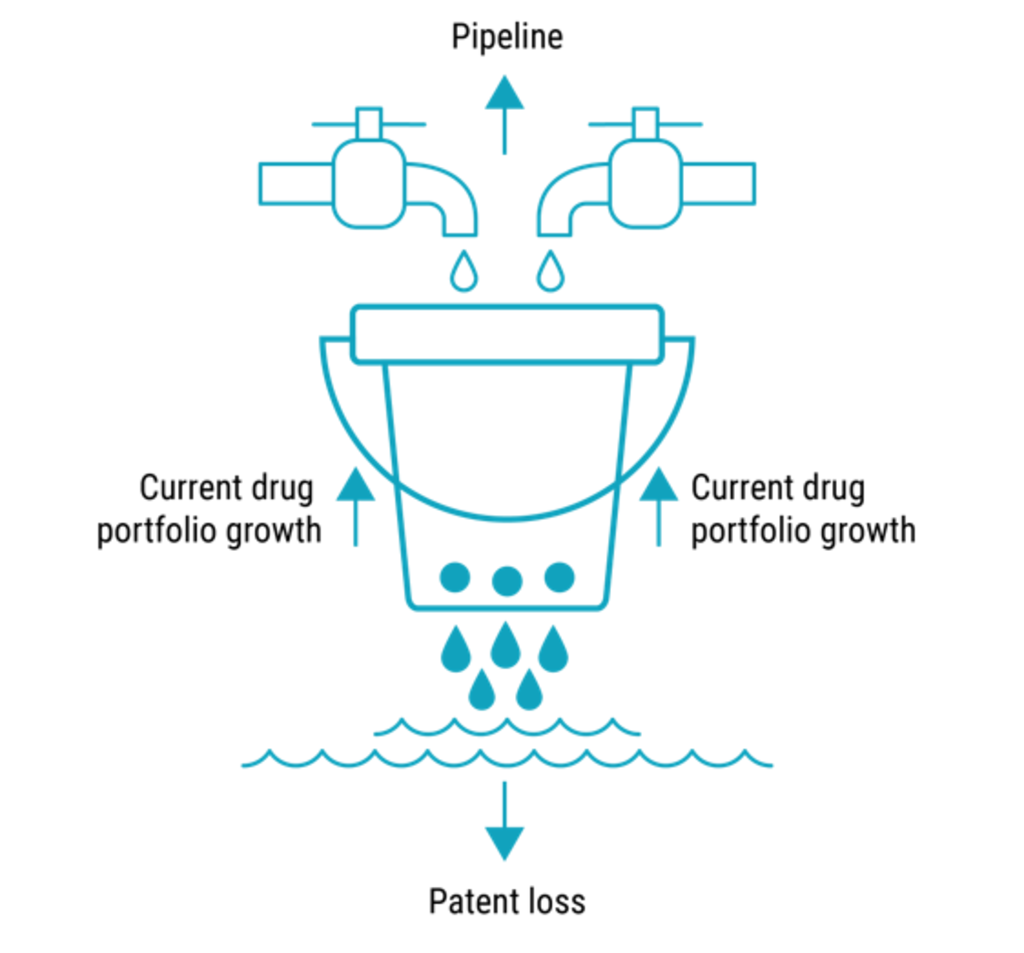
Source : Robeco.
Les nouveaux médicaments qui alimentent la croissance du cycle actuel couvrent de nombreux domaines thérapeutiques – des médicaments GLP-1 très débattus dans le segment diabète/obésité aux nouveaux traitements modificateurs de la maladie pour des maladies neurodégénératives historiquement impossibles à traiter, en passant par des thérapies innovantes contre le cancer et de nouvelles catégories de médicaments pour un nombre croissant de maladies inflammatoires chroniques et cardiovasculaires.
Une histoire de gagnants et de perdants
Ce qui est inhabituel dans ce cycle particulier, c'est que nombre des entreprises les moins exposées aux expirations de brevets (un point positif pour la croissance) disposent aussi des pipelines de phase avancée les plus convaincants (également positifs pour la croissance). Les entreprises les plus exposées aux expirations de brevets (un point négatif pour la croissance) ont tendance à avoir les pipelines les plus faibles (également négatifs pour la croissance). Le spread entre les trois sociétés à la plus forte croissance et les trois sociétés à la plus faible croissance du secteur est particulièrement large sur la période 2025-2030, avec un taux de croissance annuel composé estimé du BPA de 19,3 %. Ce spread représente plus du double des niveaux historiques et constitue, selon nous, une opportunité convaincante pour les stratégies de portefeuille « long-only » – en particulier après une revalorisation sectorielle qui a largement ignoré ces différences significatives dans les perspectives à moyen terme.
En conséquence, les trois principales valeurs de croissance du secteur se négocient désormais sur la base d'un ratio C/B prévisionnel moyen à un an de 16,9 fois, soit juste en dessous de leur croissance annuelle composée moyenne du BPA sur cinq ans de 17,2 %. Historiquement, une telle sous-valorisation des capitaliseurs de croissance de qualité dans un secteur à cycle long offrant une forte visibilité et une corrélation relativement faible aux cycles macroéconomiques est rare et généralement de courte durée, mais elle a pu être prolongée par la domination récente du thème de l'IA.
Global Stars Equities Fund - EUR G
- performance ytd (31-7)
- 9,84%
- Performance 3y (31-7)
- 15,13%
- morningstar (31-7)
- SFDR (31-7)
- Article 8
- Paiement de dividendes (31-7)
- Yes
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.Annualisé (pour les périodes supérieures à un an). Les performances s'entendent nettes de frais et en fonction des prix de transaction.
Le brouillard se dissipe sur les droits de douane et les prix américains
Le principal facteur pesant sur les valorisations du secteur pharmaceutique tout au long de 2025 était la possibilité de baisse des prix des médicaments aux États-Unis, ainsi que la menace de droits de douane généralisés sur les médicaments de marque. Ce brouillard s'est désormais largement dissipé. En avril 2026, l'administration a imposé un droit de douane de 100 % sur les produits pharmaceutiques brevetés importés1 , mais a prévu de larges exemptions : un taux de 0 % pour les entreprises signant des accords sur les prix de la nation la plus favorisée et de relocalisation aux États-Unis (que la plupart des grandes et moyennes sociétés pharmaceutiques ont désormais signés), 20 % pour les seuls engagements de relocalisation, et des exemptions totales pour les génériques et les biosimilaires. Combinées à l'entrée en vigueur en janvier 2026 des premiers prix négociés par Medicare dans le cadre de la Loi américaine de réduction de l'inflation (IRA)2 , cela clarifie désormais, selon nous, le cadre politique à moyen terme pour les grandes capitalisations pharmaceutiques.
Cette clarification, conjuguée à l'expiration des brevets à venir, a déclenché l'un des cycles de fusions-acquisitions les plus vigoureux que le secteur ait connus depuis des années. Le secteur pharmaceutique est exposé à plus de 200 milliards de dollars de revenus mondiaux de médicaments de marque menacés d'ici 2032, avec un pic des problèmes de brevets en 2028, concentré dans les franchises en oncologie, immunologie et cardiométabolisme3 . En conséquence, les grandes capitalisations pharmaceutiques redéploient leur capacité bilancielle vers le renouvellement des pipelines, les fusions-acquisitions biopharmaceutiques ayant atteint 106 milliards de dollars sur 201 opérations au cours des cinq premiers mois de 2026 seulement – un rythme qui en ferait la meilleure année depuis 20194. Les actifs liés au GLP-1 et à l'obésité demeurent le principal pôle d'attraction, mais les acquéreurs se sont aussi étendus aux anticorps-médicament, aux produits radiopharmaceutiques et à l'immunologie de nouvelle génération. Pour les investisseurs « long-only », il s'agit d'un deuxième pilier de la thèse pharmaceutique : les entreprises dotées de pipelines solides sont récompensées deux fois – une première fois par la croissance organique, et une seconde en tant qu'actifs rares pour lesquels leurs pairs sont prêts à payer plus cher.
Réajustement discret des outils des sciences de la vie
Outre les hôpitaux et certains segments industriels, la majorité de la base de revenus du secteur des outils des sciences de la vie se situe le long de la chaîne de valeur du secteur pharmaceutique et est donc exposée, avec un décalage dans le temps, aux cycles d'investissement en R&D et de production de l'industrie pharmaceutique mondiale. Ce sous-segment de la santé avait bénéficié d'un double coup de pouce exceptionnel pendant la pandémie, avec l'ajout des revenus issus des tests Covid à ceux tirés de la production de vaccins, mais depuis la fin de 2021, ces soutiens se sont inversés pour devenir des vents contraires à la croissance, le sous-segment atteignant encore en mai 2026 un multiple historiquement bas par rapport au marché, alors qu'une grande partie du débat portait sur la question de savoir si les outils des sciences de la vie retrouveraient un jour leur dynamique historique de croissance à un chiffre médian. Beaucoup de ces inquiétudes ont depuis commencé à s'atténuer à la faveur d'une saison de publication des résultats du T2 2026 qui s'est révélée positive, avec des résultats supérieurs aux attentes suivis de relèvements de prévisions pour la plupart des sociétés du secteur. Il est toutefois intéressant de noter que, malgré le rally récent dans le segment des outils, celui-ci reste simplement proche de la moyenne de son multiple par rapport au marché sur 20 ans. Compte tenu de la forte reprise des investissements en R&D de l'industrie pharmaceutique ainsi que de la croissance continue de ses capacités de production, soutenue par les relocalisations aux États-Unis en 2027-2028, à la suite des récents accords de Nation la plus favorisée (NPF), nous restons confiants quant aux perspectives de croissance du segment des outils pour les sciences de la vie.
Ce qui pourrait encore mal tourner
Cette situation n'est pas exempte de risques. Les formulations orales de GLP-1, si leur lancement réussit et qu'elles cannibalisent les parts des injectables, pourraient déstabiliser à la fois les leaders des médicaments contre l'obésité et les valeurs MedTech exposées aux volumes de procédures bariatriques et cardiométaboliques. Les pipelines eux-mêmes comportent toujours un risque de développement clinique. Les réductions proposées de Medicaid, l'expiration des subventions de l'Affordable Care Act et l'approche des élections de mi-mandat américaines de 2026 pourraient toutes réintroduire une certaine incertitude politique. Et au sein de la santé, des chocs propres à certaines entreprises – comme l'ont illustré Boston Scientific et Zoetis5au T2 2026 lorsque les deux sociétés ont revu leurs prévisions à la baisse – montrent qu'une thèse de revalorisation pour le secteur exige toujours une sélection de titres rigoureuse.
Scénario de revalorisation
Aucun de ces risques ne nous semble suffisant pour faire dérailler l'argumentaire plus général en faveur d'une revalorisation. La santé apparaît de plus en plus comme une destination de rotation plutôt que comme un simple choix défensif secondaire, les investisseurs institutionnels restant structurellement sous-pondérés sur le secteur après deux années de flux orientés par l'IA. Les estimations consensuelles pointent vers une accélération de la croissance des bénéfices de la santé en 2027, alors même que le secteur se négocie encore avec une décote par rapport à son propre historique et à l'ensemble du marché.
L'amélioration des fondamentaux, qui restent stables face aux cycles économiques, couplée à des valorisations encore modestes par rapport au marché et à l'historique, fournit une justification convaincante à la surpondération de la stratégie Robeco Global Stars sur les sous-segments de la santé que nous jugeons les plus attractifs, à savoir l'industrie pharmaceutique et les outils. L'accent mis par la stratégie sur la détention de capitaliseurs de croissance de qualité qui restent valorisés de manière attractive constitue le fondement de notre sélection de titres, et nous continuons d'identifier d'importantes opportunités dans le secteur de la santé.
Notes de bas de page
1 « Drugmakers face 100% tariff unless they cut prices or produce drugs in US » – Reuters – 2 avril 2026
2 « Drug companies sign “Most Favored Nation” deals, then raise prices anyway » – Drug Discovery & Development – 2 janvier 2026
3 « The 2026–2032 patent cliff by the numbers: 11,000 patents, $200 billion at risk » – Pharmadossier – 10 juin 2026
4 « Buying stuff like it’s going out of fashion’: Biotech M&A on track for best year since pre-Covid » – CNBC – 4 juin 2026
5 Les sociétés sont mentionnées ici uniquement à titre indicatif. Il ne peut être tiré aucune conclusion quant à l'évolution future de la société. Ceci ne constitue aucune recommandation d'achat ou de vente ni aucun conseil d'investissement.
Bénéficiez de nos derniers points de vue
Abonnez-vous à notre newsletter pour recevoir des mises à jour sur les investissements et des analyses d'experts.