• Visión

Could French bond stress change the ECB's course?

France’s fiscal and political risks are putting pressure on its government bonds We examine how wider French bond spreads could affect the ECB’s interest rate outlook and what this means for sovereign bond investors.

Autores/Autoras

    Strategist
    Strategist
    Strategist

Resumen

  • Spillovers from French bond stress could delay ECB hikes
  • Fed, ECB and BoJ look set to hike in December
  • Fed and ECB could hike again in Q1 before peaking

Why are French bonds under pressure?

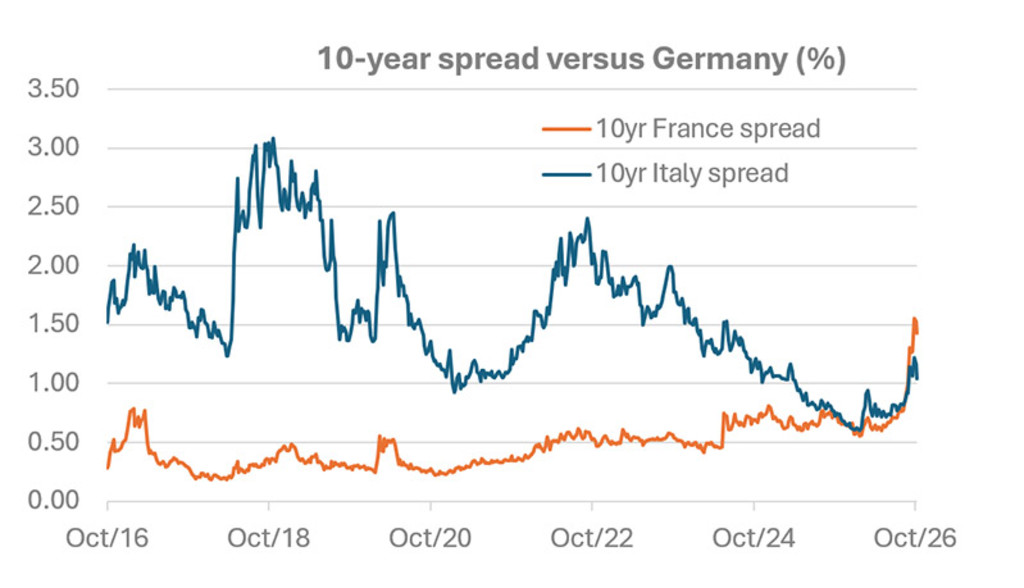
Spreads have risen again recently, as the market has been giving greater attention to difficult budget negotiations and opinion polls for next spring’s presidential election. Social unrest has added to the pressure. These developments suggest that fiscal consolidation will be difficult over both shorter and longer horizons.

Debt dynamics have become even more important with rising interest expenses. If current fiscal policies persist, French debt could easily rise to 137% of GDP by 2030, a level similar to Italy’s. Interest payments alone could then reach 5% of GDP, making deficit reduction even more difficult. Rising debt levels and a lack of policies to curb fiscal deficits would put continued pressure on the credit rating and potential demand for French OATs.

When does a French problem become a European one?

The market scare in French bonds has also affected spreads for lower-rated euro-area government bonds, such as Italian BTPs and Greek government bonds. Euro government-related and corporate bonds have also experienced pressure on their spreads.

A rapid further widening in countries such as Italy and Greece would signal broader stress. Spreads on shorter-maturity bonds will be monitored closely, as will pressure on European banks’ share prices and credit spreads.

Source: Bloomberg,1 November 2026.

Could bond-market pressure change the ECB’s next moves?

Elevated energy prices underpin our expectation of ECB hikes in December and March. However, further material widening in French spreads, accompanied by spillovers, could cause hikes to be skipped.

There is probably no magic level. The speed of spread widening and its breadth outside France will play important roles. Material widening in shorter-maturity bonds can be an early sign that stress may be intensifying. Postponing further hikes could then help calm market concerns to some extent.

Novedades sobre la inversión en crédito

Vaya un paso por delante gracias a nuestro newsletter sobre lo último en inversión en crédito.

Descubra nuestras estrategias en Crédito

What other measures could the ECB take?

If tensions in the OAT market continue to spread to other sovereign debt markets, pressure on the ECB may increase to the point where intervention becomes unavoidable. The ECB could initially intervene verbally by reminding markets of its Transmission Protection Instrument (TPI). The instrument allows the ECB to buy bonds from eligible euro-area countries if unwarranted, disorderly market moves threaten the transmission of monetary policy across the euro area.

In our view, there should ultimately be enough flexibility in the TPI rules to allow bond purchases, including OATs. However, there is a high hurdle to activating the tool, as it could give policymakers the wrong incentives – the problem of moral hazard.

Are investors being paid enough to take French risk?

Uncertainty around the French fiscal outlook is likely to remain elevated in the coming months. While there may be room for temporary relief rallies after significant widening, the outlook going into the election will probably remain difficult for French OATs. Pressure on France’s credit rating is also likely to continue.

We will continue to trade French OATs actively.2 For now, the outlook remains challenging, but we remain open to buying French debt, depending on spread levels and political developments.

What is the team monitoring across euro-area sovereign bonds?

Some issuers have seen significant spread widening even though their credit profiles remain strong (the EU) or have improved significantly (Greece and Portugal). For France, quick approval of the 2027 budget or stronger support in opinion polls for centrist candidates with fiscal consolidation plans would be positive signals.

Footnotes

1 The following are trademarks and service marks of Bloomberg Finance L.P., a Delaware limited partnership, or its subsidiaries: BLOOMBERG, BLOOMBERG ANYWHERE, BLOOMBERG MARKETS, BLOOMBERG NEWS, BLOOMBERG PROFESSIONAL, BLOOMBERG TERMINAL and BLOOMBERG.COM: Absence of any trademark or service mark from this list does not waive Bloomberg's intellectual property rights in that name, mark or logo.
2 Specific issuers or securities are for illustrative and factual market review purposes only and do not constitute an investment recommendation or financial advice.

Mantengamos la conversación

Manténgase al día de los constantes cambios en inversión sostenible y factorial, tendencias y crédito.

No se lo pierda

El objetivo de Robeco es proporcionar a sus clientes unos rendimientos y soluciones de inversión superiores para que consigan sus objetivos financieros y de sostenibilidad.

Información importante
Los Fondos Robeco Capital Growth no han sido inscritos conforme a la Ley de sociedades de inversión de Estados Unidos (United States Investment Company Act) de 1940, en su versión en vigor, ni conforme a la Ley de valores de Estados Unidos (United States Securities Act) de 1933, en su versión en vigor. Ninguna de las acciones puede ser ofrecida o vendida, directa o indirectamente, en los Estados Unidos ni a ninguna Persona estadounidense en el sentido de la Regulation S promulgada en virtud de la Ley de Valores de 1933, en su versión en vigor (en lo sucesivo, la “Ley de Valores”)). Asimismo, Robeco Institutional Asset Management B.V. (Robeco) no presta servicios de asesoramiento de inversión, ni da a entender que puede ofrecer este tipo de servicios, en los Estados Unidos ni a ninguna Persona estadounidense (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores). Este sitio Web está únicamente destinado a su uso por Personas no estadounidenses fuera de Estados Unidos (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores) que sean inversores profesionales o fiduciarios profesionales que representen a dichos inversores que no sean Personas estadounidenses. Al hacer clic en el botón “Acepto” que se encuentra en el aviso sobre descargo de responsabilidad de nuestro sitio Web y acceder a la información que se encuentra en dicho sitio, incluidos sus subdominios, usted confirma y acepta lo siguiente: (i) que ha leído, comprendido y aceptado el presente aviso legal, (ii) que se ha informado de las restricciones legales aplicables y que, al acceder a la información contenida en este sitio Web, manifiesta que no infringe, ni provocará que Robeco o alguna de sus entidades o emisores vinculados infrinjan, ninguna ley aplicable, por lo que usted está legalmente autorizado a acceder a dicha información, en su propio nombre y en representación de sus clientes de asesoramiento de inversión, en su caso, (iii) que usted comprende y acepta que determinada información contenida en el presente documento se refiere a valores que no han sido inscritos en virtud de la Ley de Valores, y que solo pueden venderse u ofrecerse fuera de Estados Unidos y únicamente por cuenta o en beneficio de Personas no estadounidenses (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores), (iv) que usted es, o actúa como asesor de inversión discrecional en representación de, una Persona no estadounidense (en el sentido de la Regulation S promulgada en virtud de la Ley de Valores) situada fuera de los Estados Unidos y (v) que usted es, o actúa como asesor de inversión discrecional en representación de, un inversión profesional no minorista.


El acceso a este sitio Web ha sido limitado, de manera que no constituya intento de venta dirigida (según se define este concepto en la Regulation S promulgada en virtud de la Ley de Valores) en Estados Unidos, y que no pueda entenderse que a través del mismo Robeco dé a entender al público estadounidense en general que ofrece servicios de asesoramiento de inversión. Nada de lo aquí señalado constituye una oferta de venta de valores o la promoción de una oferta de compra de valores en ninguna jurisdicción. Nos reservamos el derecho a denegar acceso a cualquier visitante, incluidos, a título únicamente ilustrativo, aquellos visitantes con direcciones IP ubicadas en Estados Unidos. Este sitio Web ha sido cuidadosamente elaborado por Robeco. La información de esta publicación proviene de fuentes que son consideradas fiables. Robeco no es responsable de la exactitud o de la exhaustividad de los hechos, opiniones, expectativas y resultados referidos en la misma. Aunque en la elaboración de este sitio Web se ha extremado la precaución, no aceptamos responsabilidad alguna por los daños de ningún tipo que se deriven de una información incorrecta o incompleta. El presente sitio Web podrá sufrir cambios sin previo aviso. El valor de las inversiones puede fluctuar. Rendimientos anteriores no son garantía de resultados futuros. Si la divisa en que se expresa el rendimiento pasado difiere de la divisa del país en que usted reside, tenga en cuenta que el rendimiento mostrado podría aumentar o disminuir al convertirlo a su divisa local debido a las fluctuaciones de los tipos de cambio. Para inversores profesionales únicamente. Prohibida su comunicación al público en general.