Head of Multi Asset & Equity Solutions, Co-Head Investment Solutions

• Perspectives mensuelles
La divergence des banques centrales : inflation vs croissance
Les principales banques centrales mondiales disposent de marges de manœuvre différentes pour lutter contre l'inflation, car le risque d'une hausse des taux pesant sur la croissance est réel, explique Colin Graham, investisseur multi-actifs.
Auteurs
Points clés
- Les pressions inflationnistes diffèrent aux États-Unis, au Royaume-Uni, en zone euro et au Japon
- Le relèvement des taux a des répercussions sur la croissance économique et les cours obligataires
- La BCE dispose de moins de flexibilité tandis que la Fed s'appuie sur le soutien du Trésor américain
Le relèvement des taux d'intérêt pour lutter contre une inflation persistante depuis l'invasion de l'Ukraine par la Russie en 2022 constitue depuis longtemps la principale tactique, car des coûts d'emprunt plus élevés limitent les dépenses publiques et celles des entreprises et allègent les pressions sur les prix. Mais cela menace aussi la croissance économique et a des répercussions sur les marchés des obligations d'État, alors même que les taux à plus long terme atteignent déjà de nouveaux sommets de cycle.
La situation est désormais contrastée dans les grandes économies que sont les États-Unis, la zone euro, le Royaume-Uni et le Japon, où la Fed, la Banque centrale européenne, la Banque d'Angleterre et la Banque du Japon sont chacune confrontées à leurs propres dilemmes, indique Colin Graham, responsable Solutions multi-actifs et actions chez Robeco.
« Le symposium annuel organisé par la Fed américaine à Jackson Hole a montré une divergence croissante dans la manière dont les banques centrales mondiales sont perçues lorsqu'elles s'attaquent à l'inflation et à la croissance économique », déclare-t-il. « Lors de son intervention du 28 août, le président Kevin Warsh a durci le ton sur l'inflation, renforçant les attentes selon lesquelles les taux devront augmenter ou, à tout le moins, ne pas baisser. »
« Mais si cela a sensiblement modifié le scénario de politique monétaire aux États-Unis, cela a mis en évidence une divergence croissante avec d'autres banques centrales en Europe, au Japon et ailleurs dans le monde qui cherchent elles aussi à combattre l'inflation, mais disposent de capacités différentes pour utiliser les taux d'intérêt comme arme principale. »
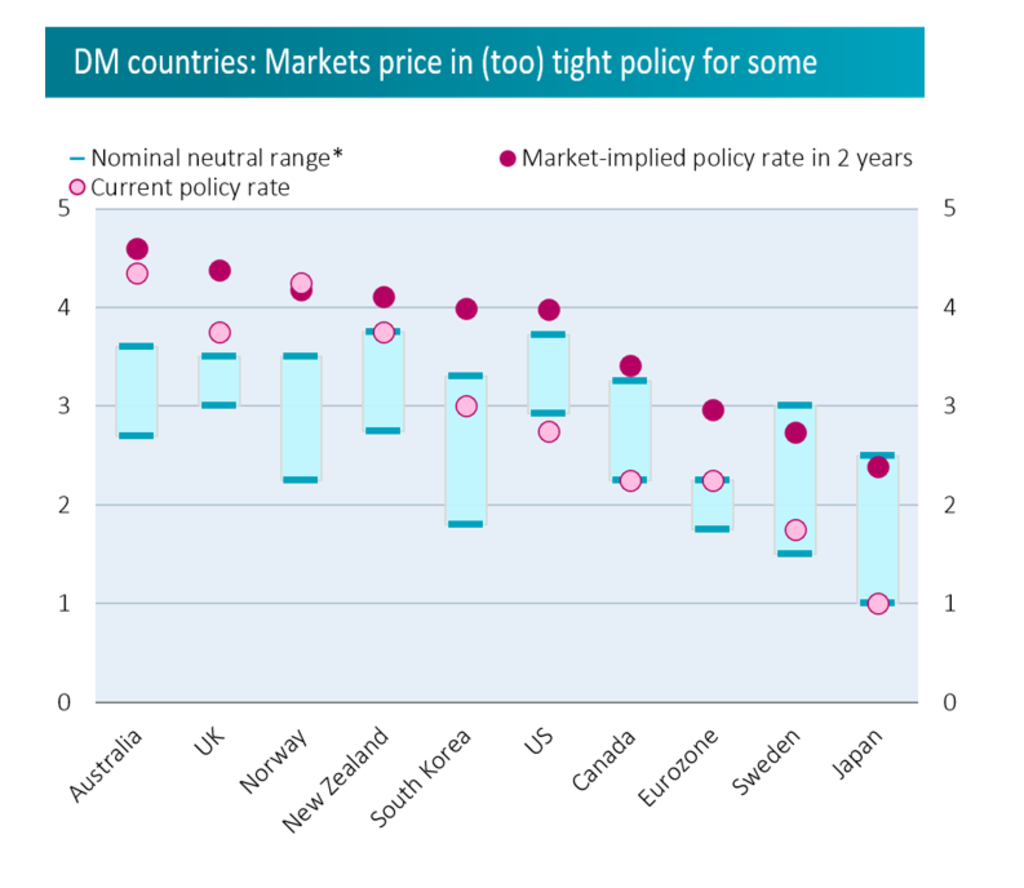
Une manière de tenter d'anticiper de futures hausses de taux, ainsi que leurs effets sur les prix des actifs, consiste à calculer le taux « neutre » qui n'aurait d'impact ni négatif ni positif sur l'économie locale. Cette fourchette de taux « neutre nominal » est la plus élevée au Royaume-Uni et la plus faible au Japon, aux États-Unis et au Canada, comme le montre le graphique ci-dessous.
Graphique 1 : Les fourchettes de taux des principales banques centrales mondiales
Source : Bloomberg, Robeco, septembre 2026.
Bénéficiez de nos derniers points de vue
Abonnez-vous à notre newsletter pour recevoir des mises à jour sur les investissements et des analyses d'experts.
« Cela signifie que le Japon dispose de la plus grande marge de manœuvre pour relever ses taux sans avoir à craindre de créer des difficultés pour la croissance économique », explique Colin Graham. « Les États-Unis disposent d'une certaine marge pour relever leurs taux, mais la zone euro, l'Australie et le Royaume-Uni risquent de fixer des taux d'intérêt trop élevés et de nuire à la croissance économique. »
Les problèmes d'inflation ne sont pas les mêmes
L'une des raisons de cette divergence tient au fait que les moteurs de l'inflation diffèrent entre les États-Unis, la zone euro et le Japon, de sorte que les réponses des banques centrales auraient des effets différents. Outre la menace qu'elles font peser sur la croissance, les hausses de taux relèvent aussi les taux obligataires, augmentant les coûts d'emprunt pour des États qui peinent déjà à faire face à la hausse des déficits budgétaires et à des montagnes de dette nationale records.
« Aux États-Unis, les pressions inflationnistes reflètent les droits de douane, une demande résiliente et l'investissement », indique Colin Graham. « La Fed est devenue plus offensive, tandis que le Trésor américain demeure l'acteur de marché le plus visible à travers des rachats d'obligations et des mesures de stabilité de marché.
Cette interaction donne effectivement à la Fed une marge pour maintenir les taux à un niveau neutre tout en durcissant le ton sur l'inflation, sans perdre le contrôle sur la partie longue de la courbe des taux des obligations du Trésor américain. Cela me rappelle l'« Operation Twist » (dans le cadre de laquelle la Fed achète des obligations à long terme). »
Dilemme du coût de l'énergie
« Dans la zone euro, l'inflation est principalement un choc de prix lié à la hausse des coûts de l'énergie importée due au conflit au Moyen-Orient. La BCE peut resserrer sa politique conformément à son mandat en matière d'inflation, mais l'absence de moteurs domestiques rend l'économie plus vulnérable à des taux plus élevés. Nous avons déjà vu cela en 2008, puis de nouveau en 2011, lorsque la BCE a relevé ses taux en réaction à un choc sur les matières premières.
Le Japon semble être dans la meilleure position – contrairement à ce qu'il a connu au cours des 40 dernières années – car l'inflation y reflète une reflation structurelle et la croissance intérieure. La Banque du Japon peut normaliser ses taux sans freiner son économie. En outre, des taux plus élevés peuvent accroître l'attractivité du yen, qui suit une tendance structurelle baissière. »
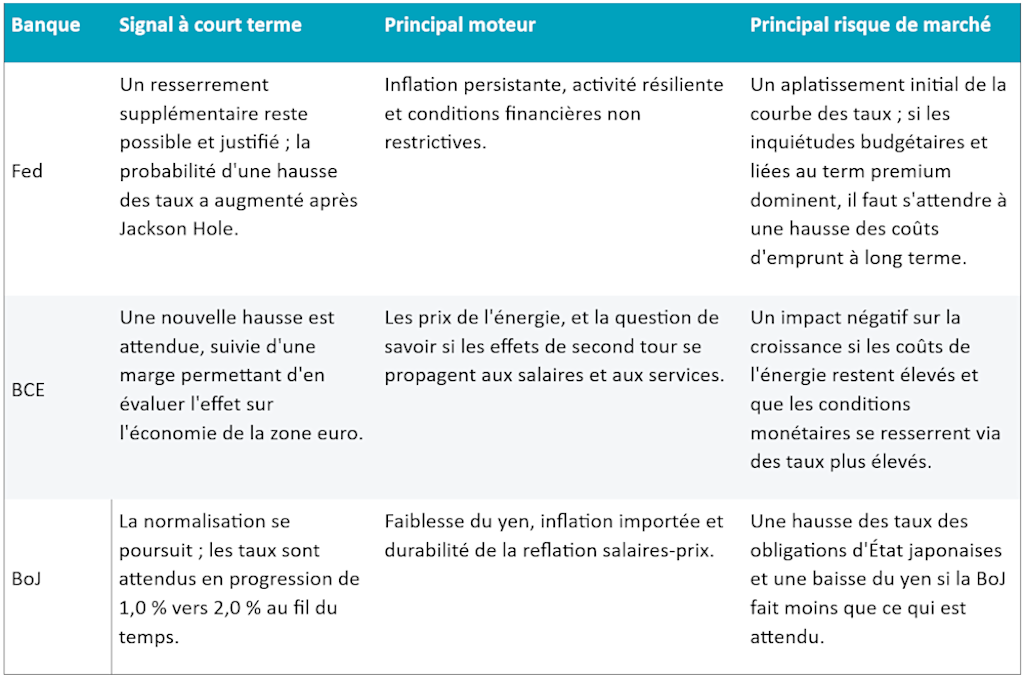
Les répercussions potentielles sont résumées dans le tableau ci-dessous.
Tableau 1 : Signaux, moteurs et risques pour les trois plus grandes banques centrales
Source : Recherche de Robeco Investment Solutions, septembre 2026.
Effets sur les actions et les obligations
Des taux plus élevés ont aussi des implications pour la valeur des actifs. « Dans l'ensemble, les actifs risqués (Crédit et actions) ont bien résisté à la hausse des taux au cours des cinq dernières années, principalement parce que les effets de second tour de l'inflation sont restés limités, et nous continuons de croire à ce scénario », explique Colin Graham.
« Nous reconnaissons toutefois que ces perspectives optimistes se heurtent à davantage de difficultés à mesure que l'exceptionnalisme américain s'effrite, et que les taux « sans risque » ne sont plus sans risque à mesure que le fardeau de la dette publique enfle et que les chocs d'offre persistent sous la forme du pétrole et des droits de douane.
Ainsi, l'impulsion à court terme pour toutes les banques centrales sera un resserrement synchronisé. Toutefois, les résultats dans les trois régions pourraient être très différents à moyen terme. La BCE relèverait ses taux en réponse au choc énergétique, mais sans le coussin économique que nous observons au Japon ou aux États-Unis. La Banque du Japon dispose d'une marge supplémentaire pour relever ses taux sans affecter l'économie domestique.
Et la Fed est confrontée à une économie en surchauffe, et l'extrémité courte de la courbe des taux des bons du Trésor pourrait rester sensible à ces pressions. Le term premium américain est donc vulnérable à des pressions haussières, ce qui laisse penser à une coopération continue entre la Fed et le Trésor afin d'éviter une perte de contrôle des taux à plus long terme. »