


Portfolio Manager
• Einblick
So gelingen Anlagen in Ressourcenknappheit, KI und industrielle Innovation
KI, Elektrifizierung und Industrialisierung treiben die strukturelle Nachfrage an und belasten zugleich Ressourcen und Lieferketten. Gleichzeitig eröffnen Innovationen bei Materialien und Fertigungsverfahren neue Chancen. Durch Anlagen entlang der gesamten Wertschöpfungskette ist das Ziel der Strategie Smart Materials, von Angebotsengpässen, Handelsverlagerungen und industriellen Durchbrüchen zu profitieren.
Autoren/Autorinnen

Co-Portfolio Manager
Zusammenfassung
- Strukturelle Trends nähern sich einander an, wodurch die Nachfrage nach kritischen Mineralien steigt
- Knappheit, Engpässe und Innovation verändern die Wachstumsquellen ständig
- Knappheit und Innovation auszunutzen, verschafft einen Wettbewerbsvorteil
Die Weltwirtschaft tritt in eine materialintensivere Phase ein, da der KI-Boom Investitionen in Rechenzentren und digitale Infrastruktur antreibt. Diese Einrichtungen benötigen enorme Mengen Kupfer für die Stromverteilung, Kabel, Leiterplatten und Netzwerkausrüstung sowie Aluminium und Stahl für bauliche und elektrische Komponenten. Auch Kühlsysteme sind auf Kupfer, Edelstahl und andere Sonderlegierungen angewiesen. Server wiederum benötigen Siliziumhalbleiter sowie kleinere Mengen Zinn, Silber und Gold.
Das schiere Ausmaß des Materialbedarfs ist beispiellos. Große Rechenzentren von KI-Hyperscalern können bis zu 50.000 t Kupfer und 200.000 t Stahl enthalten. Das entspricht ungefähr dem Drei- bis Zehnfachen des Materialbedarfs eines herkömmlichen Rechenzentrums. 1
Abbildung 1 – Künstliche Intelligenz trifft auf „materiellen“ Bedarf

Quelle: Robeco
Die für die Elektrifizierung benötigten Metalle
Die Elektrifizierung schafft eine zweite, gewaltige Quelle für den Rohstoffbedarf. Während Verkehr, Industrie und Gebäude von fossilen Brennstoffen auf Strom umgestellt werden, fließen Investitionen in Übertragungsleitungen, Transformatoren, Netzinfrastruktur, Batterien, Elektrofahrzeuge und Ladenetze. Basismetalle wie Kupfer, Aluminium und Stahl bleiben für diesen Ausbau unverzichtbar.
Kupferleitungen sind entscheidend, um Strom aus den Netzen zu den Rechenzentren zu leiten, deren Zahl rasant wächst. Aluminium kommt zunehmend in Übertragungsnetzen zum Einsatz, während Elektrostahl für Transformatoren und Motoren unerlässlich ist. Batteriespeichersysteme, die die Erzeugung erneuerbarer Energien ergänzen, benötigen wiederum erhebliche Mengen Lithium, Nickel, Kobalt, Graphit und Mangan.
Langfristig dürfte die Energiewende zu einem geringeren Ressourcenverbrauch führen. Paradoxerweise ist der Aufbau der dafür erforderlichen Infrastruktur allerdings besonders materialintensiv. Fachleute gehen davon aus, dass die weltweite Kupfernachfrage bis 2040 um rund 50 % steigen wird.2 Das Angebot dürfte dagegen weit hinter der Nachfrage zurückbleiben, sodass eine erhebliche Lücke von fast 25 % entsteht.3
Abbildung 2 – Energietechnologien treiben die strukturelle Nachfrage nach kritischen Mineralien an

Weltweite Nachfrage nach kritischen Mineralien im „Stated Policies Scenario“ (STEPS) der Internationalen Energieagentur (IEA). Anmerkungen: kt = Kilotonnen, Mt = Millionen Tonnen, STEPS = „Stated Policies Scenario“. Die Zahlen für Kupfer beruhen auf der Nachfrage nach raffiniertem Kupfer (ohne Direkteinsatz von Schrott). Der Begriff „Seltene Erden“ bezieht sich hier ausschließlich auf magnetische Seltenerdelemente. Die Kennzahlen zum Wachstum (in Blau) beziehen sich auf den Zeitraum von 2024 bis 2040. Quelle: Robeco, IEA, Global Critical Minerals Report, 2026.
Geringe Mengen, große Wirkung
Kupfer, Aluminium und Stahl stehen zwar für den Großteil des Materialbedarfs, doch eine kleinere Gruppe von Spezialmetallen rückt zunehmend in die Schlagzeilen und in den Fokus der Anleger. Seltenerdelemente wie Neodym und Praseodym sind für die leistungsstarken Permanentmagnete in Elektrofahrzeugen, Drohnen und industriellen Automatisierungssystemen ebenso unverzichtbar wie für humanoide Roboter, die nächste Revolution in der Fertigung.
Strategische Mineralien wie Gallium werden unterdessen in modernen Leistungshalbleitern und Hochfrequenztechnologien eingesetzt. Germanium kommt in Glasfasernetzen, Infrarotsystemen und speziellen Halbleiteranwendungen zum Einsatz. Auch Wolfram verdient Beachtung. Aufgrund seiner Härte und thermischen Eigenschaften ist es für Anwendungen in der Luft- und Raumfahrt, der Verteidigung und bei Industriewerkzeugen wichtig.
Obwohl diese Materialien nur einen kleinen Teil der gesamten Metallnachfrage ausmachen, sind sie für viele Branchen unverzichtbar, darunter die nationale Verteidigung. Das steigert ihren wirtschaftlichen und strategischen Wert zusätzlich.
Smart Materials D EUR
- performance ytd (30-9)
- 46.50%
- Performance 3y (30-9)
- 19.47%
- morningstar (30-9)
- SFDR (30-9)
- Article 9
- Ertragsverwendung (30-9)
- No
Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.Annualisiert (für Zeiträume, die länger als ein Jahr sind). Die Performance-Zahlen sind abzüglich Gebühren und basieren auf den Transaktionspreisen.
Zunehmende Verknappung und Ungleichgewichte führen zu Preisschwankungen
Die Folgen von Knappheit und Ungleichgewichten zwischen Angebot und Nachfrage zeigen sich bereits in den Preisen. In diesem Jahr erreichten Kupfer und Aluminium Rekordstände, während die Stahlpreise im vergangenen Jahr um 25 % gestiegen sind.4,5 Zudem haben sich die Lithiumpreise mehr als verdoppelt, da die Nachfrage nach Energiespeichern gestiegen und das Angebot knapper geworden ist. Die Preise für Wolfram haben sich versechsfacht. Die europäischen Importpreise für Gallium und die schweren Seltenen Erden Dysprosium und Terbium erreichten etwa das Fünffache des chinesischen Inlandspreisniveaus.6
Abbildung 3 – Kupferpreise erreichen 2026 wegen Angebotsengpässen Rekordstände

Monatlicher Durchschnittspreis für Kupfer im Vergleich zum historischen Durchschnittspreis (1990–2026).
Quelle: IEA-Analyse anhand der Daten von SP Capital IQ, 2026.
Kein gewöhnlicher Zyklus
Wer die Rohstoffmärkte verfolgt, kennt deren ausgeprägt zyklischen Charakter. Engpässe können die Preise steigen lassen und den Ausbau von Produktionskapazitäten anregen. Doch daraus können schließlich die Überschüsse von morgen entstehen, die einen Abwärtsdruck auf die Preise ausüben. Die heutigen Zyklen unterscheiden sich dadurch, dass die Nachfrage zugleich deutlich steigt. Dahinter stehen mehrere strukturelle Treiber, die von KI und Rechenzentren über nationale Verteidigung und Industriepolitik bis hin zu Elektrifizierung und Energiewende reichen.
Neue Bergwerke erfordern viel Zeit und Kapital: Bis zur Genehmigung, Finanzierung und Errichtung vergehen mehrere Jahre. Ein Bergwerk in Betrieb zu nehmen, ist dabei nur die erste Hürde. Geeignete Rohstoffe hoher Qualität zu finden, ist eine andere. Sinkende Erzgehalte bedeuten, dass möglicherweise mehr Gestein abgebaut, zerkleinert und verarbeitet werden muss, um dieselbe Menge Metall zu gewinnen. Das Angebot wird sich zwar letztendlich ausweiten, jedoch nicht sofort, was bedeutet, dass Engpässe zu anhaltend hohen Preisen führen könnten.
Auf einen Engpass folgt der nächste
Selbst wenn natürliche Produktionsengpässe behoben werden, entstehen durch strategische Engstellen weitere Risiken. Die chinesische Kontrolle über die Verarbeitung und Raffination verschafft dem Land eine beherrschende Stellung in weiten Teilen der Lieferkette für kritische Mineralien. Exportkontrollen wurden daher wiederholt als politisches Druckmittel eingesetzt. So wurden das Angebot verknappt, Preisanstiege ausgelöst und die Produktion in verschiedenen Sektoren weltweit verzögert.7 Die IEA schätzt, dass Exportkontrollen bei vollständiger Umsetzung nachgelagerte Produktionsaktivitäten im Wert von 6,5 Billionen US-Dollar in der Automobil-, Halbleiter-, Luft- und Raumfahrt-, Verteidigungs- und Energiebranche gefährden könnten. 8
Für die Strategie Smart Materials eröffnen sich dadurch Anlagechancen bei Unternehmen, die mit innovativen Lösungen solche Abhängigkeiten zu umgehen versuchen. Dazu zählen Raffinerien außerhalb Chinas sowie Unternehmen, die sich auf die Rückgewinnung und das Recycling von Metallschrott konzentrieren.
Abbildung 4 – China verhängt weiterhin Exportkontrollen für strategische Mineralien

Anzahl der von chinesischen Exportkontrollen betroffenen Zolltarifkennziffern, 2023–2025.
Quelle: Robeco, IEA-Analyse anhand chinesischer Zolldaten. IEA Global Critical Minerals Outlook, 2026.
Lösungen für eine geringere Abhängigkeit
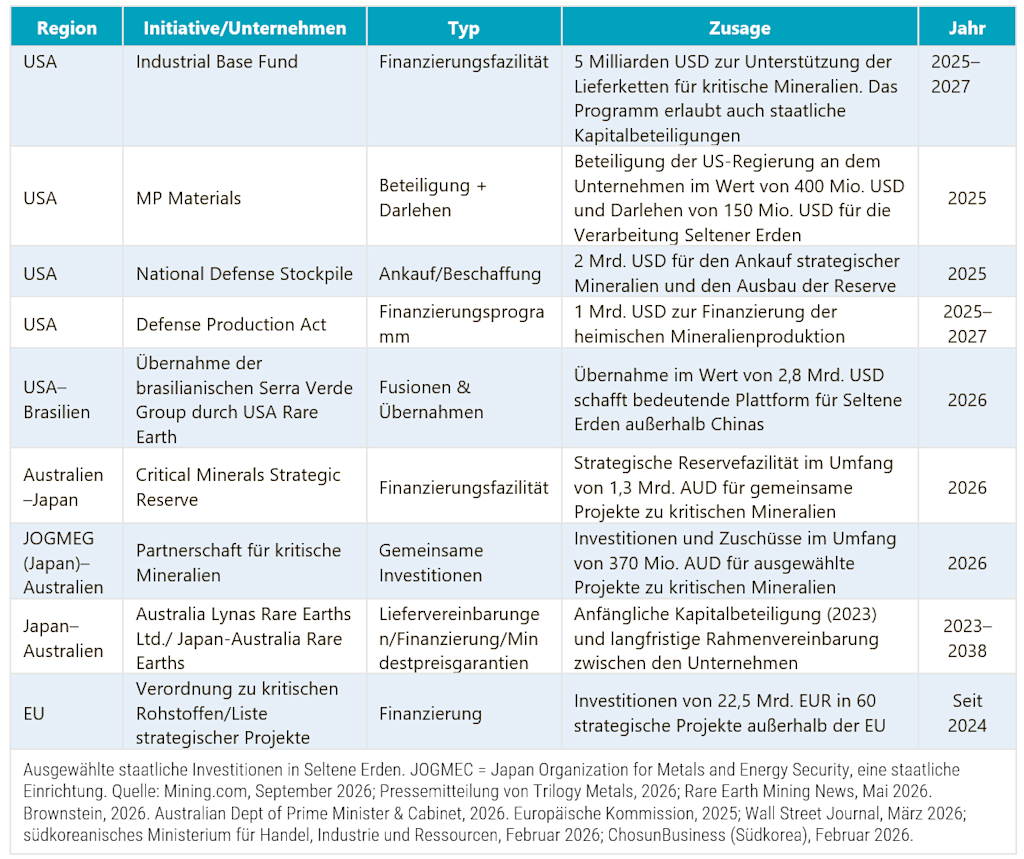
Mineralien werden als das neue Öl gepriesen. Regierungen arbeiten mit Hochdruck daran, sich den Zugang zu diesen kritischen Ressourcen zu sichern. In der EU-Verordnung zu kritischen Rohstoffen ist für 2030 vorgesehen, dass 10 % des EU-Bedarfs durch Abbau, 40 % durch Verarbeitung und 25 % durch Recycling gedeckt werden sollen, während die Abhängigkeit von einem einzigen ausländischen Lieferanten auf 65 % begrenzt werden soll.
Auch jenseits des Atlantiks entstehen derzeit öffentlich-private Partnerschaften. Im Jahr 2025 gaben Apple und MP Materials eine Vereinbarung im Wert von 500 Millionen US-Dollar bekannt, um mit recycelten Rohstoffen eine US-Lieferkette für Seltenerdmagnete aufzubauen. Das Vorhaben wird vom US-Verteidigungsministerium unterstützt, das eine Beteiligung von 15 % hält.
Das US-Energieministerium richtete außerdem das „Office of Critical Minerals and Energy Innovation“ ein. Für das Haushaltsjahr 2027 sind mehrere Milliarden US-Dollar vorgesehen, um den heimischen Abbau, die Raffination und das Recycling von Kupfer, Seltenen Erden und weiteren relevanten Metallen zu stärken.9
Tabelle 1 – Beispiele für umfangreiche staatliche Investitionen zur Sicherung und Rückverlagerung der Versorgung mit strategischen Mineralien (Liste nicht vollständig)
Knappheit führt oft zu eigenen Lösungen
Höhere Kosten fördern den Ersatz von Materialien, das Recycling und eine effizientere Verarbeitung. Ein bekanntes Beispiel ist der Umstieg der Automobilhersteller auf Platin für Katalysatoren nach einer Phase anhaltender Palladiumknappheit und hoher Preise (2010–2020).10 In jüngerer Zeit setzen große Hersteller von Elektrofahrzeugen zunehmend auf Lithium-Eisenphosphat-Batterien, um ihre Abhängigkeit von Nickel und Kobalt zu verringern. Zudem veranlasst ein jüngster Preisanstieg bei Silber die Hersteller von Photovoltaikanlagen, in Solarmodulen weniger Silber und mehr Kupfer zu verwenden. 11
Zudem kann ein Mangel an Fachwissen und Fachkräften ebenso gravierende Engpässe verursachen wie der Mangel an Materialien. Das lässt sich in der Halbleiterindustrie beobachten, wo Chiparchitekturen immer komplexer werden. Hersteller setzen zunehmend auf Inspektions-, Mess- und Prüfsysteme, um die Ausbeute zu steigern und Ausschuss zu verringern. Zugleich treiben der Fachkräftemangel und die Regionalisierung der Lieferketten Investitionen in die Fabrikautomatisierung und die Lagerrobotik voran.
Für die Strategie Smart Materials sind produktivitätssteigernde Technologien ein wichtiger Investitionsbereich, da sich auch auf diesem Weg von Knappheit profitieren lässt.
Welche Trends gibt es?
Für die neuesten Trends im Thematic Investing brauchen Sie nur unseren Newsletter abonnieren.
In Ressourcenknappheit, Innovation und Umbruch investieren
Die Strategie Smart Materials von Robeco beruht nicht allein auf einer steigenden Nachfrage nach knappen Ressourcen oder höheren Rohstoffpreisen. Entscheidend ist auch, wie die Industrie auf Knappheit reagiert. Wenn Ressourcen knapp werden und Engpässe entstehen, fließt Kapital in neue Bezugsquellen, Recycling, alternative Materialien und Technologien zur Steigerung der Produktionsausbeute.
Die Strategie investiert in ein breites Spektrum von Chancen. Dazu gehören sowohl Unternehmen am Anfang der Wertschöpfungskette, die Rohstoffe sowie raffinierte, zurückgewonnene und recycelte Materialien liefern, als auch Unternehmen in nachgelagerten Bereichen, die spezialisierte Fertigungsanlagen, Software, Automatisierungssysteme und Industrietechnologien bereitstellen. Mit Investitionen in diese verschiedenen Anpassungsmechanismen will die Strategie Smart Materials Wertschöpfung und Wachstum überall dort nutzen, wo sie entlang der Lieferkette für Materialien und Fertigung entstehen.
Abbildung 5 – Die Strategie Smart Materials investiert in Knappheit und Innovation

Quelle: Robeco
Fußnoten
1 Aviva Metals, „Data Center Copper: Meeting AI-Era Demand“, aberufen im September 2026.; World Economic Forum, „Metals at scale for AI at scale: Securing the data centre materials backbone“, Dezember 2025.
2 S&P Global Energy & Market Intelligence, „Copper in the age of AI: Challenges of Electrification“, Januar 2026; Pressemitteilung von S&P Global, „Substantial shortfall in Copper supply widens…“, Januar 2026.
3 S&P Global Energy & Market Intelligence, „Copper discoveries: Expansion over addition as new discoveries lag.“ September 2026.
4 IEA, Global Critical Minerals Outlook 2026; Bloomberg, „Aluminum Hits $3,000 for First Time Since 2022 on Supply Concern“, Januar 2026.
5 Construction Dive, „Data centers are eating up steel…“, September 2026
6 IEA, Global Critical Minerals Outlook 2026
7 The impact of China’s new critical mineral export controls. Wood Mackenzie, Oktober 2025; „With new export controls, supply concentration risks become reality.“ IEA-Kommentar, Oktober 2025.
8 IEA, Global Critical Minerals Outlook, 2026.
9 US-Energieministerium, „Energy Department announces realignment of critical minerals and energy innovation programs.“ Januar 2026.
10 Bloomberg, „Carmakers May Wean Off Dependence on Palladium With Breakthrough“, März 2020.
Asia Commodity Exchange, „Platinum vs. Palladium: The Battle of Precious Metals“. Januar 2025.
11 Mining.com, „Solar thrifting not enough to curb demand“. Juni 2026


