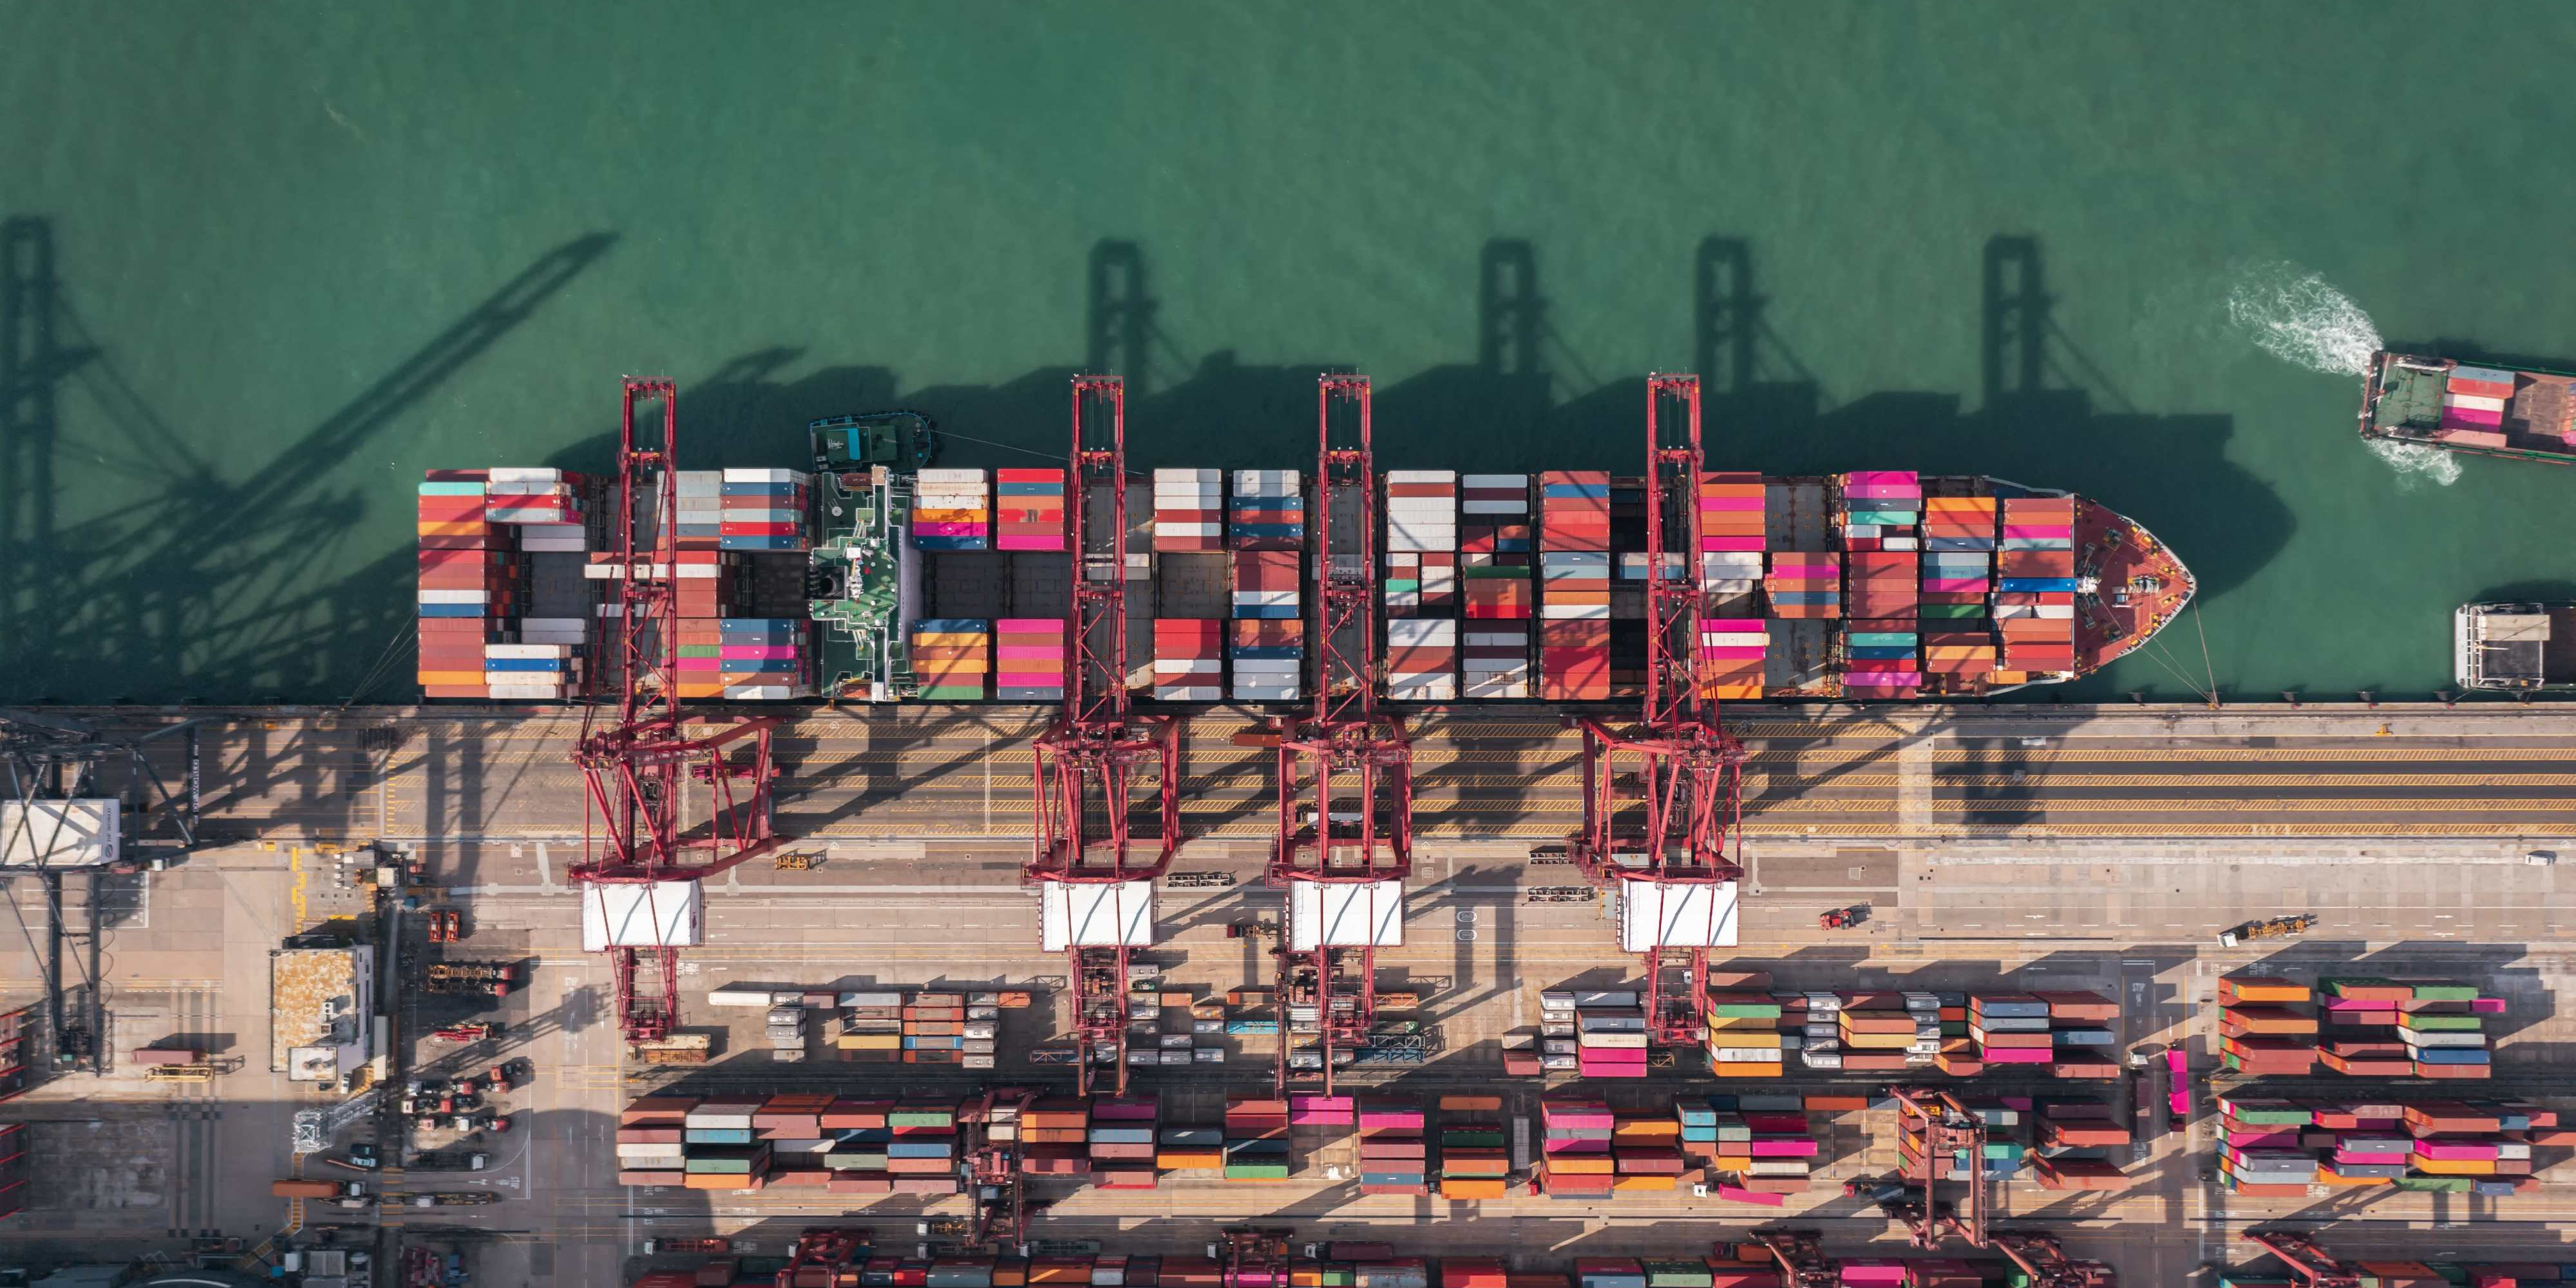
Entreprises, consommateurs et économies ne peuvent pas échapper aux effets des perturbations de la chaîne d’approvisionnement. Les vagues de contamination au Covid-19 continuent de secouer des régions du monde entier et de provoquer des mesures de confinement : des usines sont à l’arrêt, des ports sont bloqués, des flottes de camions sont paralysées et les flux de marchandises se réduisent à l’échelle internationale.
Les pénuries de l’offre soulignent à quel point les chaînes d’approvisionnement de l’industrie manufacturière se sont fragilisées et vulnérabilisées. Elles sont devenues tellement longues, complexes et fragmentées que de nombreux clients en aval n’ont aucune idée des causes profondes à l’origine des goulets d’étranglement et des perturbations. Il arrive souvent que les intrants soient extraits, traités et assemblés en amont par plusieurs fabricants dispersés dans plusieurs pays avant d’être expédiés aux clients en aval. Par exemple, la production d’une cellule photovoltaïque commence par l’extraction de sable de quartz en Chine. Ensuite, des ouvriers dans des usines réparties en Malaisie, au Cambodge, au Vietnam et en Thaïlande se chargent de fondre ce matériau et de le couler en blocs de lingots, puis de découper ces blocs en plaquettes et finalement d’assembler les plaquettes sur des panneaux solaires.
Au cours des vingt dernières années, la puissance manufacturière de la Chine a considérablement augmenté. Elle est désormais le premier exportateur mondial, avec 12 % d’un marché mondial du commerce de marchandises évalué à 28 500 milliards de dollars en 2021 1,2. S’il est vrai que les consommateurs du monde entier peuvent se procurer davantage de biens et à des prix moins élevés, cela signifie également que l’activité manufacturière mondiale est de plus en plus concentrée entre les mains des fournisseurs chinois et donc dangereusement dépendante d’eux.
En outre, l’accès à des intrants moins chers a permis à l’industrie manufacturière de suivre plus facilement une trajectoire de production linéaire qui commence par l’extraction de ressources vierges et se termine par leur élimination par l’utilisateur final. Non seulement la valeur intégrée dans le produit est perdue, mais de nouvelles filières de production sont créées, qui requièrent davantage encore de matières premières, d’activités de production et de transport. Et c’est ainsi que recommence un nouveau cycle de risques pour l’environnement et la chaîne d’approvisionnement.