Portfolio Manager

• Vision
Économie circulaire : une stratégie à toute épreuve pour chaque cycle de marché
La capacité d’adaptation est une caractéristique distinctive d’un investissement résilient. Cette année, la stratégie Circular Economy a démontré cette discipline dans les faits, en faisant face à la volatilité de marché alimentée par l’IA tout en restant concentrée sur les moteurs à long terme de création de valeur durable.
Auteurs
La dynamique des marchés évolue constamment à mesure qu’un cycle en remplace un autre. Pour les gérants, il est frustrant de constater qu’un positionnement efficace dans un environnement échoue souvent dans un autre. Les stratégies d’investissement les plus résilientes sont généralement celles qui peuvent s’adapter rapidement à l’évolution des marchés. C’est une caractéristique qui continue de définir la stratégie Circular Economy depuis son lancement en 2020. Même si les approches ont différé, sa capacité à capter de la valeur, à atténuer les risques et à optimiser les performances dans des environnements de marché très différents est restée constante.
La démonstration la plus récente de cette capacité d’adaptation a commencé à la fin du printemps, lorsque des fissures sont apparues dans le thème d’investissement lié à l’IA. L’IA est un puissant catalyseur d’une économie circulaire, car elle accélère une meilleure gestion des ressources dans un large éventail de secteurs. Des logiciels plus intelligents, l’automatisation et les outils numériques aident les entreprises à produire davantage avec moins de ressources. Ils améliorent la productivité, réduisent les déchets, diminuent les coûts et optimisent l’utilisation de l’énergie, des matériaux et du capital.
L’équipe a tiré parti de ce fort alignement pour constituer des positions sur l’ensemble de la chaîne de valeur de l’IA, qui ont généré de solides performances de marché. Toutefois, à mesure que l’enthousiasme pour l’IA atteignait des niveaux de plus en plus exigeants, nous avons commencé à rechercher des opportunités ailleurs dans l’univers de l’économie circulaire, là où les fondamentaux restaient solides mais où les attentes du marché étaient plus modestes.
Les positions du portefeuille liées à l’IA ont bien fonctionné pendant une grande partie du premier semestre. Mais en mai, certains segments de la chaîne de valeur de l’IA ont commencé à montrer des signes d’euphorie manifeste, entraînant des positions saturées et une hausse des valorisations. Estimant que les risques baissiers augmentaient eux aussi, nous avons commencé à rebalancer le portefeuille, en réduisant les valeurs liées à l’IA que nous jugions surévaluées, tout en ajoutant des valeurs non liées à l’IA qui étaient restées en retrait du rally mais dont les fondamentaux s’amélioraient. Ces ajouts comprenaient des positions de qualité dans l’industrie, la santé et les matériaux. Ce processus s’est poursuivi, et s’est même intensifié, pendant l’été, lorsque de nombreuses valeurs liées à l’IA ont fortement reculé.
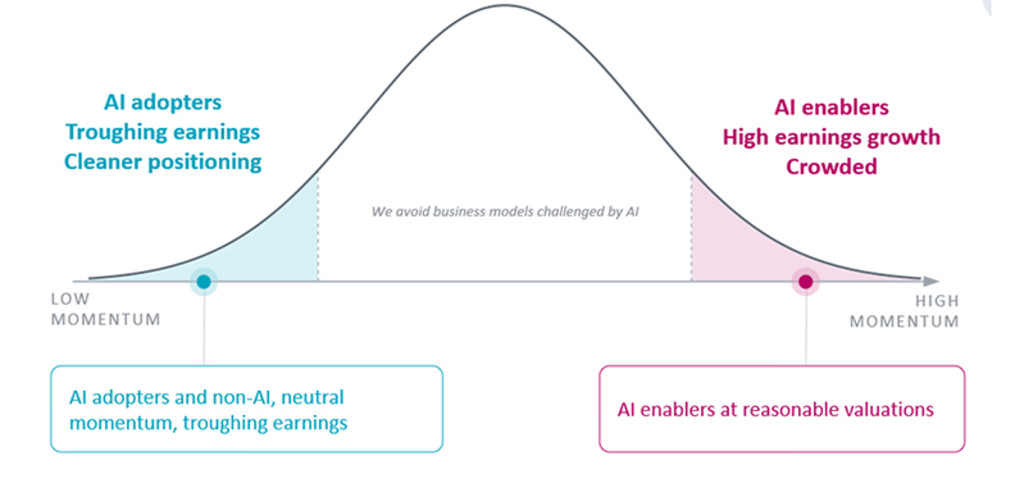
Nous aimons décrire ce repositionnement comme notre approche « barbell », qui correspond à ce à quoi ressemble le portefeuille si ses titres sont répartis en fonction du momentum de bénéfices (voir Graphique 1). À une extrémité figurent des catalyseurs de l’IA à forte croissance, tandis qu’à l’autre se trouvent des entreprises de grande qualité non liées à l’IA, présentant des valorisations plus faibles mais un potentiel bénéficiaire attractif. Dans son ensemble, cette combinaison vise à équilibrer la participation à la croissance structurelle en cours de l’IA avec une exposition à des entreprises dont l’amélioration des fondamentaux n’est pas encore pleinement reconnue par le marché.
Graphique 1 – Le modèle « barbell » en pratique : équilibrer les opportunités et réduire les risques extrêmes
Source : Robeco, août 2026.
Regarder au-delà de l’IA
Les changements de leadership du marché sont inévitables, même avec une technologie révolutionnaire comme l’IA. Les technologies révolutionnaires suscitent naturellement un enthousiasme marqué des investisseurs et attirent les capitaux, mais elles créent aussi de l’incertitude, de la volatilité et des spéculations nerveuses sur la durée pendant laquelle cela peut se poursuivre. Mais la reprise des valeurs non liées à l’IA reflète aussi la promesse initiale de l’IA : accélérer l’innovation et la croissance dans l’ensemble de l’économie, et pas seulement dans la Tech.
Des signes montrent que l’innovation liée à l’IA s’étend à d’autres secteurs. Les prestataires de soins de santé déploient l’IA pour améliorer les diagnostics et l’efficacité des flux de travail. Les entreprises industrielles utilisent une automatisation pilotée par l’IA pour optimiser la production. Les sociétés de services environnementaux appliquent des outils numériques pour améliorer la récupération des ressources, la gestion des déchets et la performance opérationnelle.
Circular Economy D EUR
- performance ytd (31-8)
- 21,98%
- Performance 3y (31-8)
- 17,99%
- morningstar (31-8)
- SFDR (31-8)
- Article 9
- Paiement de dividendes (31-8)
- No
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.Annualisé (pour les périodes supérieures à un an). Les performances s'entendent nettes de frais et en fonction des prix de transaction.
Le système des trois prismes
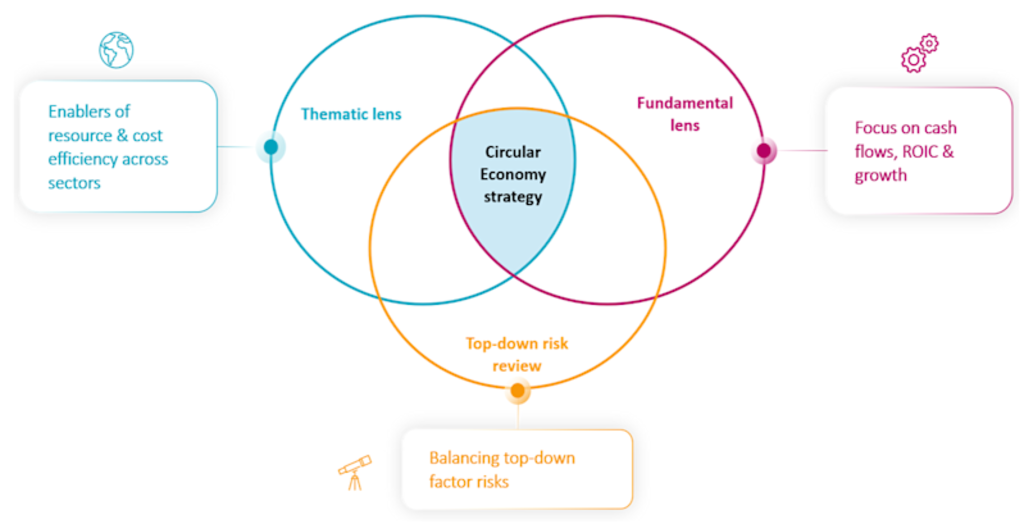
Cette approche n’est pas simplement un exercice de rotation sectorielle. La sélection de titres est primordiale, car toutes les entreprises ne présentent pas un intérêt d’investissement. L’équipe s’appuie sur un processus systématique à trois prismes pour la construction de portefeuilles. Le premier prisme sert à identifier les entreprises qui créent de la valeur pour leurs clients (par exemple, des catalyseurs de l’IA dont les produits aident leurs clients à réduire les déchets et à améliorer l’efficacité).
Le deuxième prisme est l’analyse fondamentale. Les entreprises doivent démontrer des rendements attractifs sur le capital investi, une forte génération de trésorerie, des bilans sains et la capacité d’accroître leurs bénéfices au fil du temps. Le troisième prisme est la gestion du risque. Ce cadre multicouche aide à suivre l’évolution des conditions de marché, à gérer les expositions factorielles et à identifier les opportunités tactiques émergentes. C’est à travers ce prisme que l’équipe a identifié très tôt les premiers signes d’excès dans certains segments de la chaîne de valeur de l’IA ainsi que des opportunités ailleurs sur le marché.
Graphique 2 – Trois prismes pour créer une stratégie résiliente
Source : Robeco, août 2026.
Le prisme du risque
Un suivi continu du risque s’est avéré déterminant pour aider l’équipe à s’adapter à l’évolution des environnements de marché. Cela a joué un rôle important pour traverser des périodes caractérisées par des sources très différentes de leadership du marché.
Par exemple, pendant une grande partie de 2024 et au début de 2025, les Sept Magnifiques ont représenté une part disproportionnée de la performance des actions mondiales. Ce n’était pas un contexte idéal pour un portefeuille largement diversifié comme Circular Economy, principalement axé sur des sociétés de moyenne capitalisation plutôt que sur un groupe restreint de valeurs technologiques à très grande capitalisation. Néanmoins, l’exposition diversifiée de la stratégie et la discipline de sa construction de portefeuille l’ont aidée à composer avec un environnement dominé par un groupe restreint de titres.
Une approche nettement différente avait été adoptée auparavant, en 2022, au cours d’une période marquée par les confinements liés au Covid-19 et l’accélération de l’inflation, puis par la hausse des taux d’intérêt en réponse. Les marchés actions ont fortement reculé et les gagnants se trouvaient généralement dans la finance et l’énergie, des secteurs dans lesquels la stratégie n’investit pas. Dans ce contexte, l’équipe a adopté un positionnement plus défensif, en investissant dans des entreprises aux bénéfices stables et à la demande récurrente, telles que les activités de réparation et de modernisation, la gestion des déchets, les services environnementaux et la santé. Ces entreprises ont contribué à préserver la valeur du portefeuille pendant la pandémie. De même, la stratégie s’est de nouveau adaptée en 2023, lorsque le leadership s’est déplacé vers la Tech avec le début du boom de l’IA.
Graphique 3 – Une stratégie disciplinée pour changer rapidement de cap afin de rechercher de la valeur et de protéger les actifs
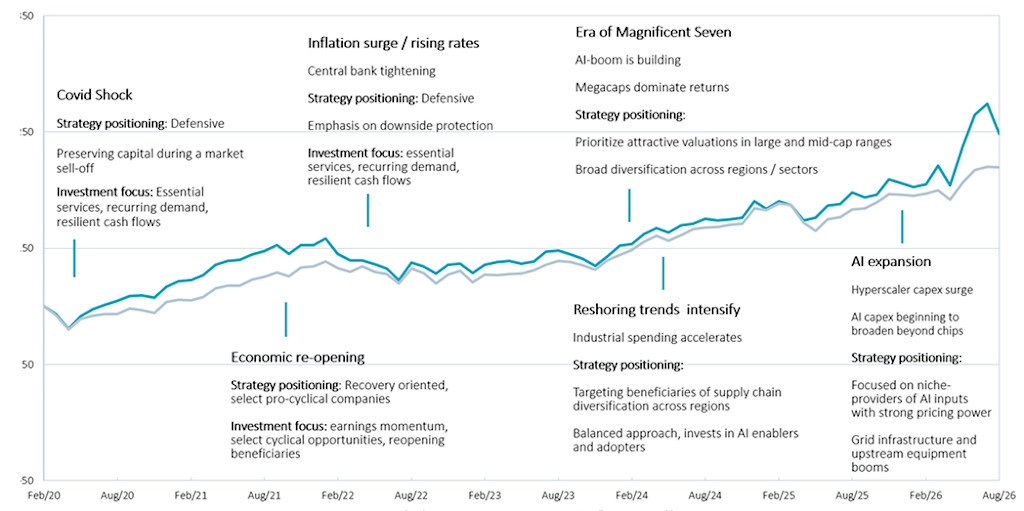
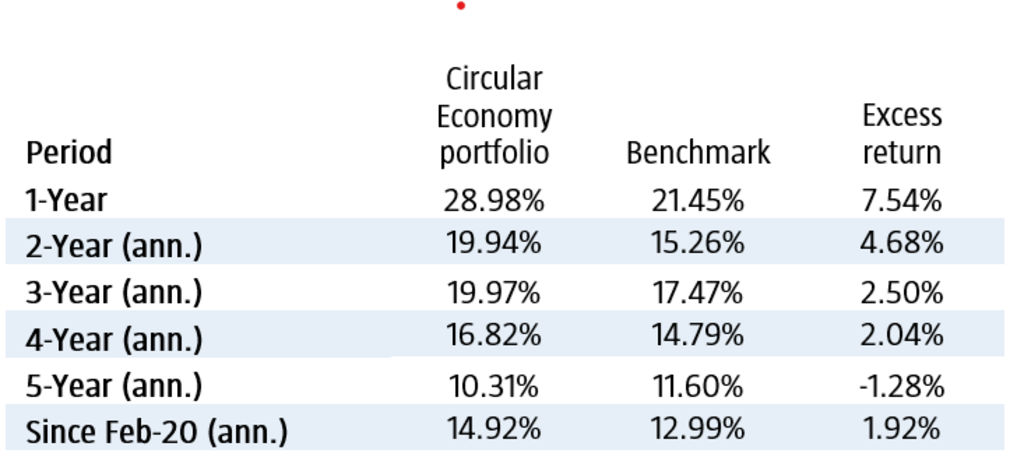
Tableau 1 – Performance annualisée depuis le lancement
La valeur de vos investissements peut fluctuer. Les performances passées ne préjugent pas des performances futures.
Les résultats ci-dessus correspondent à la performance cumulée (Graphique 3) et à la performance annualisée (Tableau 1) de la stratégie Circular Economy, en euros, depuis son lancement le 23 janvier 2020 jusqu'au 31 août 2026. La performance est basée sur les performances de la stratégie. Les performances sont brutes de frais, sur la base de la valeur brute d'inventaire et calculées avant frais et coûts de portefeuille. La performance repose en partie sur les processus de calcul de Robeco Switzerland et, à compter du 1er janvier 2021, sur les processus de calcul de Robeco Rotterdam, en raison de l'inclusion de Robeco Switzerland dans la définition de l'entreprise. À compter du 27 mai 2024, Composite RobecoSAM Circular Economy Equities a été renommé Composite Circular Economy. Dans les données ci-dessus, l'indice MSCI World est l'indice de référence jusqu'au 15 juillet 2026. L'indice MSCI All Country World est l'indice de référence à compter du 16 juillet 2026. Si la devise dans laquelle la performance passée est indiquée n'est pas celle du pays dans lequel vous résidez, vous devez être conscient qu'en raison des fluctuations de taux de change, la performance indiquée peut être inférieure ou supérieure une fois convertie dans votre devise locale.
Source : Robeco, Bloomberg, MSCI
Une stratégie à toute épreuve
Pour les investisseurs, l’attrait de l’investissement thématique repose de plus en plus sur sa capacité à combiner croissance à long terme et adaptation pragmatique. Les cycles économiques commencent et s’achèvent, chacun apportant de l’innovation ainsi que de nouveaux gagnants et perdants. La largeur de l’univers d’investissement de Circular Economy l’aide à faire face à ces changements tout en restant ancrée dans les thématiques de l’efficacité des ressources et de la productivité des actifs.
Avec une part active de plus de 90 %1 , la stratégie se distingue fortement de l’indice mondial actions par rapport auquel elle est mesurée. Cela lui donne davantage de flexibilité pour saisir des opportunités dans l’ensemble des secteurs, régions et capitalisations boursières à mesure qu’elles évoluent, une agilité que les portefeuilles axés sur les indices de grandes capitalisations peuvent avoir du mal à égaler.
Un vaste univers investissable, associé à une sélection de titres et une gestion du risque disciplinées, a permis à la stratégie de rester résiliente pendant les périodes d’incertitude tout en continuant à identifier de nouvelles sources de croissance.
L’environnement de marché récent met en évidence l’importance de cet enseignement.
Note de bas de page
1La part active est un indicateur clé pour évaluer dans quelle mesure un portefeuille s'écarte de son indice de référence sur la base des positions détenues plutôt que de la volatilité des performances. La part active de la stratégie Circular Economy s'élevait à 92,57 % au 31 août 2026 et est restée supérieure à 90 % depuis son lancement en janvier 2020. Jusqu'au 15 juillet 2026, la part active de la stratégie était calculée par rapport à l'indice MSCI World. À compter du 16 juillet 2026, l'indice de référence est le MSCI All Country World.
Quelles sont les tendances actuelles ?
Abonnez-vous à notre newsletter pour tout savoir sur les dernières tendances en matière d'investissement thématique.