Portfolio Manager
Holen Sie sich die neuesten Einblicke
Abonnieren Sie unseren Newsletter, um aktuelle Anlageinformationen und Analysen durch Sachverständige zu erhalten.





Die Bewertungslücke zwischen Asien-Pazifik und den USA ist kleiner geworden, aber wir sind der Ansicht, dass dieser Trend noch am Anfang steht. Dadurch sind Aktien aus Asien-Pazifik eine geeignete Allokation für Anleger, die eine Diversifikation gegenüber konzentrierten US-Engagements suchen.
Für Anleger, die eine langfristige Diversifikation einer übergewichteten Position in den USA anstreben, bieten Aktien aus Asien-Pazifik einen überzeugenden Anlageansatz. Die Kombination aus makroökonomischer Stärke, einem breiten Sektormix und langfristigen strukturellen Treibern wird allmählich erkannt, da die Region 2025 und 2026 stark abschnitt.
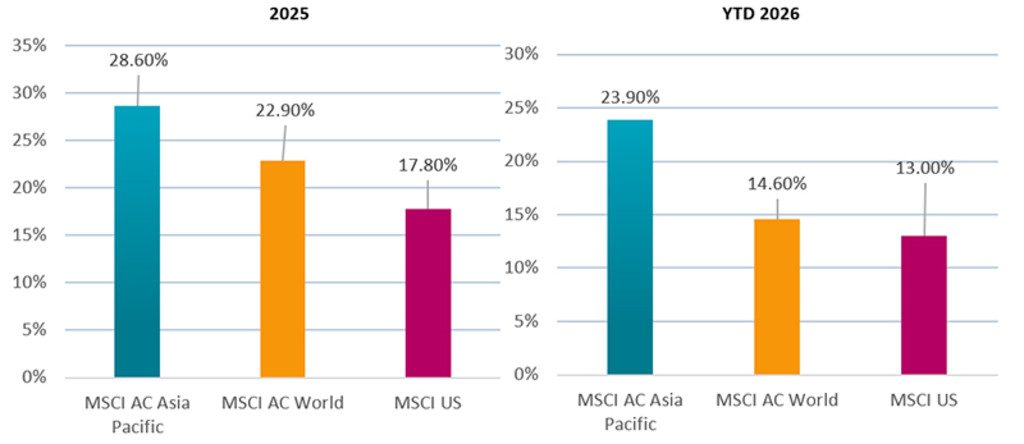
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: MSCI, Gesamtjahr 2025 (linkes Diagramm), laufendes Jahr bis 31. August 2026 (rechtes Diagramm). Bruttorendite in USD
Aktionärsfreundliche Reformen der Unternehmensführung in Märkten wie Japan und Südkorea verbessern die Renditeprofile, während Indien und ASEAN von einer starken Binnennachfrage und den Multiplikatoreffekten von Infrastruktur- und Lieferketteninvestitionen profitieren. Die Region stützt zudem die globale Fertigung für KI und die Energiewende, unterstützt durch ein solides Rückgrat aus Rohstoffgewinnung und -verarbeitung in Australien, Indonesien und China.
Die Bewertungen bilden die zweite wichtige Säule bei der Argumentation für Anlagen in Asien-Pazifik (siehe Abbildung 2). Die Gewinnrevisionen in Asien-Pazifik werden positiv, unterstützt durch Unternehmensreformen, die stärkere Binnennachfrage und Vorteile im späteren Zyklus durch KI, den Ausbau der Infrastruktur und höhere Verteidigungsausgaben. Auch die Dividendenrenditen waren in Asien historisch attraktiver, was den Anlegern eine zusätzliche Komponente für die Gesamtrendite bietet.
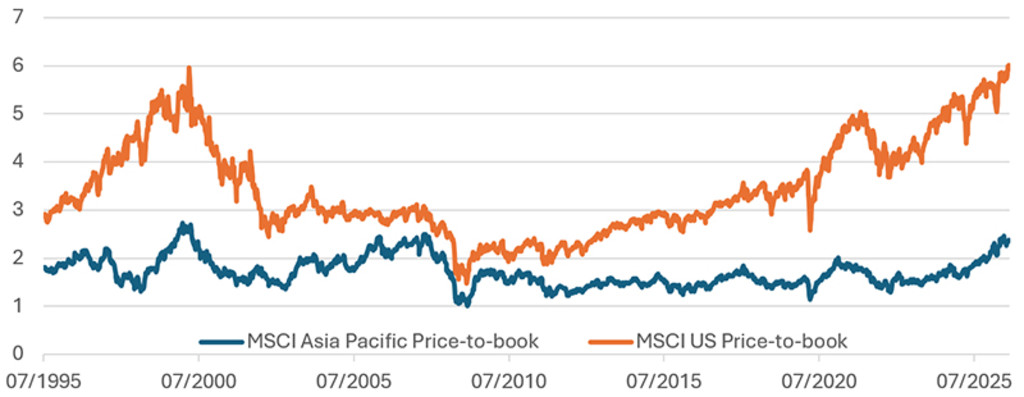
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: Robeco, MSCI, 31 August 2026.
Abonnieren Sie unseren Newsletter, um aktuelle Anlageinformationen und Analysen durch Sachverständige zu erhalten.
Asien ohne Japan bleibt ein gängiger institutioneller Baustein für Allokationen in der Region. Dies spiegelt die langjährige Praxis wider, Japan aufgrund seines großen, liquiden Aktienmarkts und seines eigenständigen Wirtschaftsprofils als separate Allokation zu behandeln. Der MSCI AC Asia ex-Japan Index (Bruttorendite in USD, 31. August 2026) ist in Nordasien konzentriert: Taiwan hat einen Anteil von 30,7 %, Südkorea 23,3 % und China 23,0 %. Damit entfallen rund drei Viertel des Index auf diese drei Märkte. Dagegen umfasst der MSCI AC Asia-Pacific Index (Bruttorendite in USD, 31. August 2026) neben asiatischen Schwellenländern auch Japan und Australien: Japan hat einen Anteil von 29,6 %, Taiwan 18,9 %, Südkorea 14,4 %, China 14,2 %, Australien 8,4 % und Indien 7,8 %. Der Rest verteilt sich auf Hongkong, Singapur, die ASEAN-Märkte
und Neuseeland, was zu einem breiteren Ländermix führt.
Die Indizes unterscheiden sich auch wesentlich in ihrer Sektorzusammensetzung und ihren historischen Risikomerkmalen. Informationstechnologie macht 46,4 % von Asien ohne Japan aus, verglichen mit 33,9 % des breiteren Asien-Pazifik-Index. Dies spiegelt das höhere Engagement von Asien ohne Japan gegenüber Technologie- und Halbleiterunternehmen aus Taiwan und Südkorea wider. Diese Unterscheidung kann für Anleger relevant sein, die ihr aggregiertes Engagement gegenüber dem globalen Technologiezyklus beurteilen, auch im Zusammenhang mit US-Aktienpositionen. Der MSCI AC Asia-Pacific Index verzeichnete über Zeiträume von drei, fünf und zehn Jahren eine annualisierte Volatilität, die mehr als zwei Prozentpunkte niedriger lag als beim MSCI AC Asia ex-Japan Index, während sein maximaler Kursrückgagn 7,77 Prozentpunkte geringer war. Dabei handelt es sich um historische Unterschiede und nicht um Hinweise auf künftiges Risiko oder künftige Rendite. Die geeignete Benchmark hängt davon ab, ob Japan und Australien innerhalb der asiatischen Allokation eines Anlegers oder daneben positioniert werden sollen.
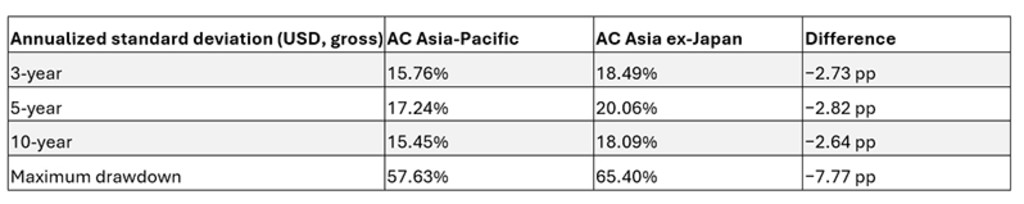
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: Datenblätter zum MSCI AC Asia-Pacific Index und MSCI AC Asia ex-Japan Index, 31. August 2026. Die Berechnungen basieren auf monatlichen Bruttorenditen in USD.
Das vielfältige Asien-Pazifik wirkt für manche Anleger als Diversifikation, weil es Engagements in Industrie- und Schwellenländern mit tatsächlich unterschiedlichen Renditetreibern verbindet.
Die inländischen Reformen der Unternehmensführung in Japan haben in den vergangenen zwei Jahren zu einer Neubewertung des japanischen Aktienmarkts beigetragen, es gibt jedoch weiterhin erheblichen Fortschrittsbedarf. Der Druck auf unter Buchwert bewertete Unternehmen hat zu vier aufeinanderfolgenden Rekordjahren bei Aktienrückkäufen geführt, wobei für das Geschäftsjahr 2026 ein Volumen von mehr als 100 Milliarden US-Dollar1 erwartet wird und Reformen des Kodex für Unternehmensführung nun Offenlegungen zu Vergütung und Kapitaleffizienz vorantreiben. Japans Marktbreite und -tiefe haben sich als hervorragendes Jagdrevier für Alpha-Chancen erwiesen, sodass unsere Strategie Asia-Pacific Equities Japan durchgängig übergewichtet. Trotz der Schwäche des JPY in der ersten Jahreshälfte 2026 bleiben wir der Ansicht, dass eine festere Inflation und die fortlaufende geldpolitische Normalisierung in Japan im Zeitverlauf ein ausgewogeneres Umfeld für Währung und Zinsen unterstützen.
Als Ergänzung zur dominierenden Rolle Nordasiens in Industrie und Technologie bringt Australien Rohstoffe, Finanzwerte und defensive Titel mit hohen Ausschüttungen ein: Engagements gegenüber Eisenerz, Kupfer, Gold und Lithium, das an den Rohstoff- und Energiewendezyklus gebunden ist und nicht nur an Technologie, sowie eine Governance-Kultur, die auf langfristige institutionelle Anleger ausgerichtet ist.
Dabei geht der Wachstumsmotor der Schwellenländer in Asien-Pazifik nicht verloren. Die auf den Binnenkonsum ausgerichtete Anlagethese für Indien, die Begünstigten der Produktionsverlagerung in ASEAN sowie die Führungsrolle in Technologie Südkoreas und Taiwans bleiben alle erhalten, lediglich mit geringeren Gewichtungen.
Asien-Pazifik umfasst Volkswirtschaften in sehr unterschiedlichen Entwicklungsstadien, mit unterschiedlichen Wachstumsraten, Einkommensniveaus, industriellen Strukturen, Kulturen und Währungen, woraus sich eine komplexe Anlagelandschaft mit hohem Alpha-Potenzial ergibt. In einer so vielfältigen und heterogenen Region bietet ein aktives Management unserer Meinung nach Vorteile.
Am Gesamtmarkt für asiatische-pazifische Aktien halten wir nach wie vor Ausschau nach Unternehmen, deren Aktienkurse noch nicht ihr tatsächliches Potenzial widerspiegeln. Wir versuchen, überbewertete Growth-Aktien und Value-Fallen zu vermeiden. Die Vor-Ort-Analyse in ganz Asien bietet differenzierte lokale Erkenntnisse, die ein überzeugungsbasiertes Portfolio mit Bottom-Up-Ansatz und hohem Active Share unterstützen. Durch die Integration von Bewertungsdisziplin, Gewinnmomentum und einem langfristigen Anlagehorizont strebt die Strategie an, über Marktzyklen hinweg differenziertes Alpha zu generieren.
Mit einem Engagement gegenüber Ländern mit hohem Wachstum und einer Mischung aus Industrie- und Schwellenländern sind wir weiterhin der Ansicht, dass eine Allokation in Asien-Pazifik im Jahr 2026 ein geeigneter Weg für eine Diversifikation gegenüber konzentrierten Positionierungen in den USA.
1Japan share buybacks soar past $100bn, driven by Sony, Hitachi – Nikkei, 24. Juni 2026
Warnung – Betrügerischer Verweis auf Robeco von Websites und in sozialen Medien Mehr lesen