Portfolio Manager

• Einblick
Pharma- und Life-Science-Tools: Qualitätswachstum feiert Comeback
Für Aktien im Pharmasektor endet eine längeren Phase, in der Kapital nicht in sie, sondern in Hyperscaler und AI-Infrastruktur geflossen ist. Nach dieser Rotation werden Aktien aus dem Gesundheitswesen weiterhin mit einem Abschlag gegenüber dem breiteren Markt gehandelt. Die Klärung des Rahmenwerks für Zölle und Arzneimittelpreise sorgt jedoch zusammen mit dem robusten Innovationszyklus für einen starken fundamentalen Ausblick.
Autoren/Autorinnen
Zusammenfassung
- Globale Anleger haben den Sektor Gesundheitswesen untergewichtet
- Unser Basisszenario für den Pharmasektor ist eine Neubewertung auf Basis solider Fundamentaldaten
- Anhaltende regulatorische und zollbezogene Risiken machen eine sorgfältige Titelauswahl erforderlich
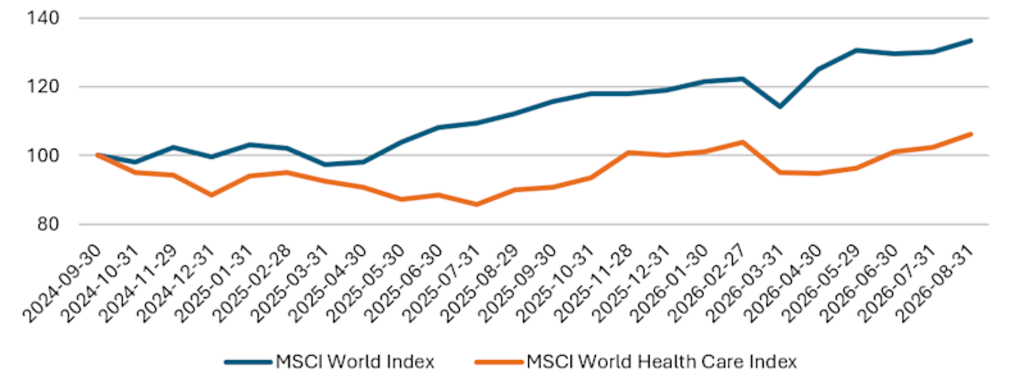
In letzter Zeit was es ungewöhnlich schmerzhaft, Aktien aus dem Gesundheitswesen zu halten. Der MSCI World Index erzielte im Jahr bis Ende August eine Rendite von 11,3 %, gegenüber 6,7 % für den MSCI World Healthcare Index. Dieser Performanceunterschied ist nicht auf eine Verschlechterung der Fundamentaldaten bei Pharmaunternehmen oder Anbietern von Life-Science-Tools zurückzuführen. Er ist fast ausschließlich eine Folge der Kapitalrotation: Billionen US-Dollar an zusätzlichen Investitionen flossen in Hyperscaler und KI-Infrastruktur-Werte, während Mittel aus dem Gesundheitswesen, das historisch zu den größten und defensivsten Sektoren des Marktes gehört, abgezogen wurden, obwohl es dort keine Verschlechterung der zugrunde liegenden Gewinne gab. Dies war eine ganz andere Lage als bei früheren Korrekturen im Gesundheitswesen, die typischerweise auf Befürchtungen hinsichtlich des sektoreigenen Wachstums oder des regulatorischen Ausblicks zurückzuführen waren.
Abbildung 1: Aktien aus dem Gesundheitswesen bleiben zwei Jahre lang hinter dem breiten Markt zurück
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: MSCI, Robeco, Daten vom 1. September 2024 bis 31. August 2026, auf 100 indexiert, USD-Kursrendite.
Diese Performancelücke beginnt sich zu schließen, weil Anleger in Werte außerhalb des Technologiesektors umschichten, und zwar aus einem über die Fundamentaldaten des Gesundheitswesen hinausgehenden Grund.
Die Trump-Flaute
Pharmawerte hatte unter dieser Rotation am meisten zu leiden. Der Sektor trat nach der US-Wahl in eine Schwächephase ein, die im August 2025 schließlich ihren Tiefpunkt erreichte, da Anleger die schlimmstmöglichen Entwicklungen bei Arzneimittelpreisen und Zöllen einpreisten. Es kam zu einem Abschlag von 39 % gegenüber dem Markt, der tiefsten Underperformance seit 35 Jahren. Seither hat sich die Stimmung wieder verbessert, da die härtesten Widrigkeiten auf politischer Ebene nachgelassen haben, sodass der Sektor inzwischen nur noch mit einem moderaten Abschlag gegenüber dem Markt und weitgehend innerhalb seiner historisch üblichen Spanne gehandelt wird. Die Erholung fiel deutlich aus und war breit abgestützt, doch aus unserer Sicht sind die stärkeren Growth-Werte des Sektors immer noch erheblich falsch bewertet.
Pharma-Formel für Wachstum
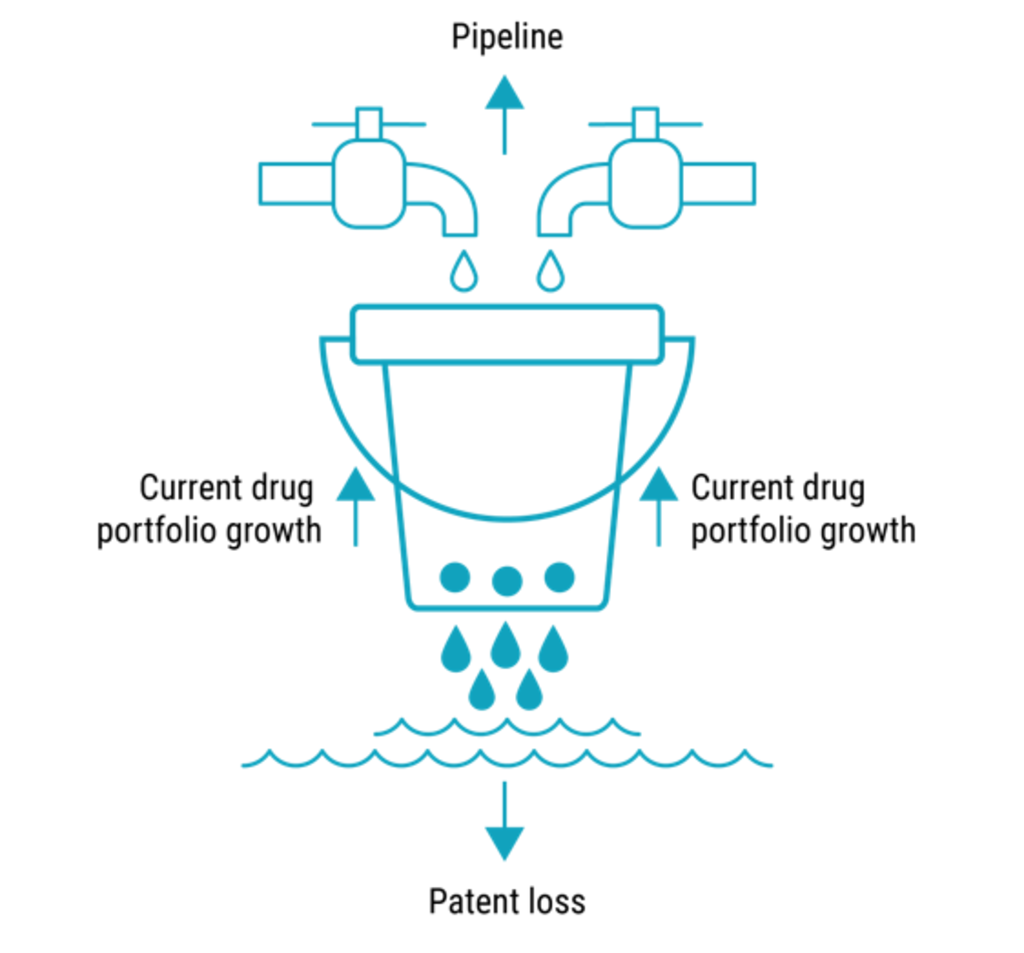
Wachstumszyklen in der Pharmaindustrie sind typischerweise lang und dauern oft 10 bis 13 Jahre, meistens ohne Zusammenhang mit breiteren makroökonomischen Zyklen. Das Wachstum beruht stattdessen auf Umsatzsteigerungen, die durch innovative neue Medikamente aus den Pipelines entstehen, nach Abzug von Umsatzverlusten durch den Ablauf von Patenten.
Abbildung 2: Das Geschäftsmodell der Pharmaindustrie
Quelle: Robeco.
Die neuartigen Medikamente, die das Wachstum im aktuellen Zyklus antreiben, decken viele Therapiebereiche ab – von den viel diskutierten GLP-1-Medikamenten im Diabetes-/Adipositas-Segment bis hin zu neuen krankheitsmodifizierenden Behandlungen für historisch nicht behandelbare neurodegenerative Erkrankungen, innovativen Krebstherapien und neuen Wirkstoffklassen für eine wachsende Zahl chronisch entzündlicher und kardiovaskulärer Erkrankungen.
Eine Schere öffnet sich
Ungewöhnlich an diesem konkreten Zyklus ist, dass viele der Unternehmen mit den geringsten Belastungen durch ablaufende Patente (positiv für das Wachstum) auch über die überzeugendsten Pipelines im Spätstadium verfügen (ebenfalls positiv für das Wachstum). Unternehmen, die am stärksten durch den Ablauf von Patenten belastet werden, (negativ für das Wachstum) verfügen tendenziell über die schwächsten Pipelines (ebenfalls negativ für das Wachstum). Der Unterschied zwischen den drei Unternehmen mit dem höchsten Wachstum und den drei Unternehmen mit dem niedrigsten Wachstum im Sektor ist mit einer Differenz des geschätzten jährlichen EPS-Wachstums von 2025 bis 2030 von 19,3 % besonders groß. Das entspricht mehr als dem Doppelten des historischen Unterschieds und stellt aus unserer Sicht eine überzeugende Chance für Portfolios mit Long-only-Strategien dar, insbesondere nach einer Neubewertung des Sektors, bei der diese erheblichen Unterschiede im mittelfristigen Ausblick weitgehend ignoriert wurden.
Infolgedessen werden die drei stärksten Growth-Werte des Sektors nun zu einem durchschnittlichen Forward-KGV über ein Jahr von 16,9 gehandelt, also knapp unter ihrem durchschnittlichen kumulierten jährlichen EPS-Wachstum über fünf Jahre von 17,2 %. Historisch ist eine derartige Unterbewertung von substanzstarken Growth-Compoundern in einem Sektor mit langem Zyklus, hoher Visibilität und relativ geringer Korrelation mit makroökonomischen Zyklen selten und meist nur von kurzer Dauer. Durch die Dominanz des KI-Themas in der jüngeren Vergangenheit könnte sie jedoch verlängert worden sein.
Global Stars Equities Fund - EUR G
- performance ytd (31-8)
- 11.05%
- Performance 3y (31-8)
- 15.59%
- morningstar (31-8)
- SFDR (31-8)
- Article 8
- Ertragsverwendung (31-8)
- Yes
Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.Annualisiert (für Zeiträume, die länger als ein Jahr sind). Die Performance-Zahlen sind abzüglich Gebühren und basieren auf den Transaktionspreisen.
Weniger Unklarheit bei Zöllen und Preisen in den USA
Die größte Belastung für die Bewertungen von Pharmawerten im Jahr 2025 war die Möglichkeit von Arzneimittelpreiskürzungen in den USA sowie die Gefahr pauschaler Zölle auf Markenmedikamente. Diese Unklarheiten sind nun weitgehend ausgeräumt. Im April 2026 verhängte die Regierung einen Zoll von 100 % auf importierte patentgeschützte Arzneimittel,1 sah jedoch weitreichende Ausnahmen vor: Der Satz wurde für Unternehmen, die Preisvereinbarungen nach dem Most-Favored-Nation-Prinzip unterzeichneten und eine Produktionsverlagerungen in die USA zusagten, auf 0 % reduziert. Das haben inzwischen die meisten großen und mittelgroßen Pharmaunternehmen getan. Für reine Onshoring-Zusagen gilt ein Satz von 20 %, und Generika und Biosimilars sind vollständig befreit. Zusammen mit den ersten von Medicare ausgehandelten Preisen, die im Rahmen des IRA im Januar 2026 in Kraft traten,2 ist das politische Bild für Large-Cap-Pharmawerte aus unserer Sicht nun mittelfristig klarer.
Diese Klarheit hat zusammen mit dem bevorstehenden Auslaufen vieler Patente einen der stärksten M&A-Zyklen im Sektor seit Jahren ausgelöst. Im Pharmasektor stehen bis 2032 weltweit Markenumsätzen von mehr als 200 Milliarden US-Dollar auf dem Spiel, wobei die Patentprobleme 2028 ihren Höhepunkt erreichen und sich auf Onkologie-, Immunologie- und kardiometabolische Franchisebereiche konzentrieren.3 Daher setzen Large-Cap-Pharmaunternehmen ihre Bilanzkapazität erneut für die Auffüllung ihrer Pipelines ein. Allein in den ersten fünf Monaten 2026 gab es über 201 M&A-Transaktionen im Biopharmabereich mit einem Volumen von 106 Milliarden US-Dollar – womit das Jahr das stärkste seit 2019 werden dürfte.4 GLP-1- und mit Adipositas zusammenhängende Assets bleiben der größte Anziehungspunkt, die Käufer haben ihr Interesse aber auch auf Antikörper-Wirkstoff-Konjugate, Radiopharmazeutika und Immunologie der nächsten Generation ausgeweitet. Für Long-only-Anleger ist dies ein zweiter Aspekt für die Anlagethese im Pharmasegment: Unternehmen mit sauberen Pipelines werden doppelt belohnt – einmal durch organisches Wachstum und noch einmal, weil sie zu knappen Assets werden, für die Wettbewerber bereit sind, mehr zu bezahlen.
Die stille Neuausrichtung bei Life-Science-Tools
Neben der Versorgung von Krankenhäusern und einigen Industriesegmenten ist ein Großteil der Umsatzbasis der Anbieter von Life-Science-Tools in der Wertschöpfungskette des Pharmasektors angesiedelt und ist daher mit zeitlicher Verzögerung an die F&E-Investitionen sowie die Produktionszyklen der globalen Pharmaindustrie gekoppelt. Dieses Teilsegment des Gesundheitswesen profitierte während der Pandemie von einer außergewöhnlichen doppelten Begünstigung: Zu den Umsätzen aus der Impfstoffproduktion kamen Umsätze aus Covid-Tests hinzu. Seit Ende 2021 haben sich diese Impulse jedoch in Wachstumsbremsen verwandelt. Das Teilsegment erreichte erst im Mai 2026 ein Allzeittief bei Bewertungen im Verhältnis zum Markt, wobei sich ein Großteil der Debatte auf die Frage konzentrierte, ob Life-Science-Tools jemals zur historischen Wachstumsdynamik im mittleren einstelligen Bereich zurückkehren werden. Viele dieser Sorgen haben seitdem nachgelassen, weil die meisten Unternehmen des Sektors in ihren Berichten für das zweite Quartal 2026 bessere Zahlen ausgewiesen und ihre Ausblicke angehoben haben. Interessanterweise bewegen sich Life-Science-Tools trotz der jüngsten Kurserholung nur in der Nähe der 20-jährigen Durchschnitts ihrer relativen Bewertung im Vergleich zum Markt. Angesichts der starken Erholung der F&E-Investitionen in der Pharmaindustrie sowie des anhaltenden Wachstums ihrer Produktionsanlagen in den USA (infolge der Rückverlagerung in die USA in den Jahren 2027 und 2028) im Anschluss an die jüngsten MFN-Vereinbarungen bleiben wir vom Wachstumsausblick für die Anbieter von Life-Science-Tools überzeugt.
Was noch schiefgehen könnte
Diese Lage ist nicht frei von Risiken. Orale GLP-1-Formulierungen könnten, sofern sie erfolgreich eingeführt werden und Marktanteile zulasten injizierbarer Präparate gewinnen, sowohl die führenden Anbieter von Adipositas-Medikamenten als auch Medtech-Unternehmen unter Druck setzen, deren Geschäft vom Volumen bariatrischer und kardiometabolischer Verfahren abhängt. Und die Pipelines selbst bergen stets klinische Entwicklungsrisiken. Vorgeschlagene Kürzungen bei Medicaid, auslaufende Subventionen im Rahmen des Affordable Care Act und die Vorbereitungen auf die US-Zwischenwahlen 2026 könnten erneut für politische Unsicherheit sorgen. Und innerhalb des Gesundheitswesens zeigen Schocks auf Einzeltitelebene wie z. B. die Reduzierung der Prognosen durch Boston Scientific und Zoetis5 im zweiten Quartal 2026, dass die Neubewertungsthese für den Sektor weiterhin auf eine sorgfältige Titelauswahl angewiesen ist.
Das Neubewertungsszenario
Keines dieser Risiken betrachten wir als ausreichend stark, um die breitere Anlagethese einer Neubewertung zu entkräften. Das Gesundheitswesen wird immer mehr zu einem Ziel von Umschichtungen anstelle einer defensiven Ergänzung, da institutionelle Anleger nach zwei Jahren KI-getriebener Kapitalflüsse weiterhin strukturell im Sektor untergewichtet sind. Konsensschätzungen deuten für 2027 auf eine Beschleunigung des Gewinnwachstums im Gesundheitswesen hin, während der Sektor gleichzeitig mit einem Abschlag gegenüber den Werten in der Vergangenheit und dem breiteren Markt gehandelt wird.
Die Verbesserung der Fundamentaldaten, die unanfällig für Wirtschaftszyklen sind, zusammen mit weiterhin moderaten Bewertungen im Verhältnis zum Markt und den Werten in der Vergangenheit liefern eine überzeugende Begründung für eine Übergewichtung der Teilsegmente des Gesundheitswesens, die wir am positivsten einschätzen, –Pharma und Tools – in der Robeco Global Stars-Strategie. Der Fokus der Strategie auf substanzstarke Growth-Compounder, die weiterhin attraktiv bewertet sind, bildet die Grundlage unserer Titelauswahl, und wir erkennen im Gesundheitswesen nach wie vor erhebliche Chancen.
Fußnoten
1 Drugmakers face 100% tariff unless they cut prices or produce drugs in US – Reuters – 2. April 2026
2Drug companies sign „Most Favored Nation“ deals, then raise prices anyway – Drug Discovery & Development – 2. Januar 2026
3The 2026–2032 patent cliff by the numbers: 11,000 patents, $200 billion at risk – Pharmadossier – 10. Juni 2026
4‘Buying stuff like it’s going out of fashion’: Biotech M&A on track for best year since pre-Covid – CNBC – 4. Juni 2026
5Die hier aufgeführten Unternehmen dienen nur zur Veranschaulichung. Über die zukünftige Entwicklung des Unternehmens kann keine Aussage abgeleitet werden. Hierbei handelt es sich nicht um Kauf-, Verkaufs- oder Halteempfehlungen.
Holen Sie sich die neuesten Einblicke
Abonnieren Sie unseren Newsletter, um aktuelle Anlageinformationen und Analysen durch Sachverständige zu erhalten.