Head of Multi Asset & Equity Solutions, Co-Head Investment Solutions
• Previsioni mensili
Perché le azioni possono ancora prosperare nonostante il rialzo dei rendimenti obbligazionari
L’aumento dei rendimenti delle obbligazioni governative ha indotto alcuni investitori a domandarsi se valga ancora la pena di assumere rischi sui mercati azionari. Gli utili societari, tuttavia, restano il superpotere delle azioni, afferma lo specialista multi-asset Colin Graham.
Relatori
Sommario
- I Treasury USA di riferimento con rating AAA offrono ora un rendimento superiore al 5%
- Le azioni possono continuare ad avanzare grazie alla solidità degli utili societari
- Il confronto con il 2022 non regge finché l’inflazione resta sotto controllo
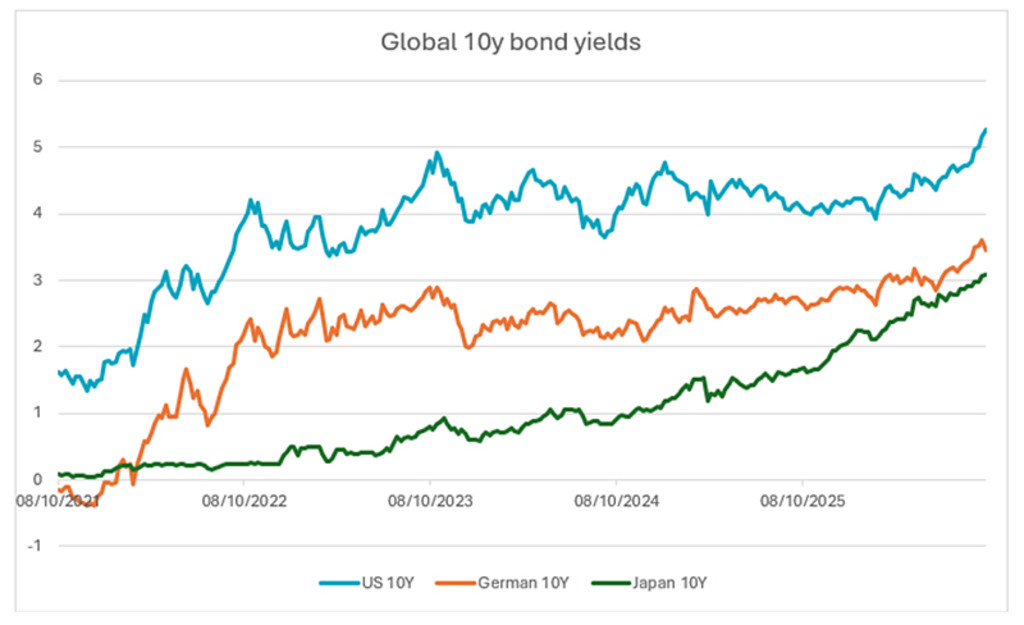
Nei principali mercati dei titoli di Stato, come quelli di Stati Uniti e Francia, i rendimenti hanno raggiunto il 5,26%,1 il livello più alto da quando le obbligazioni subirono le ripercussioni dell’inflazione galoppante seguita al boom della spesa post-Covid nel 2022 e all’invasione russa dell’Ucraina.
Con rendimenti così elevati sul debito pubblico con rating AAA, è lecito domandarsi perché mai gli investitori dovrebbero rischiare di perdere capitale sui mercati azionari, considerati vicini ai massimi storici e sospinti da un boom dell’IA che potrebbe rivelarsi insostenibile. Graham, Head of Multi-Asset di Robeco, la pensa diversamente.
“Per anni gli investitori hanno ascoltato un ritornello rassicurante: le obbligazioni offrivano rendimenti irrisori e le azioni apparivano come l’unica opzione possibile, secondo la celebre logica TINA (“There is no alternative”), che esclude l’esistenza di alternative. Ultimamente, però, dal mercato obbligazionario si leva una nuova, seducente melodia.”
Perché rischiare in Borsa il denaro guadagnato con fatica, quando si può ottenere un 5% garantito e privo di rischio?
“Con i rendimenti dei Treasury USA decennali vicini a un ragguardevole 5,26%, i titoli di Stato, considerati sicuri, sussurrano agli investitori: ‘Perché rischiare in Borsa il denaro guadagnato con fatica, quando si può ottenere un 5% garantito e privo di rischio?’.”
“Questo è il classico ‘canto delle sirene’ proveniente dall’aumento dei rendimenti obbligazionari. Secondo la mitologia greca i marinai si legavano agli alberi delle navi per resistere al richiamo fatale delle sirene, creature con la testa di donna e il corpo d’uccello che, con il loro canto ammaliante, attiravano i naviganti verso la morte in mare. Oggi gli investitori si domandano: i nostri portafogli azionari riusciranno a superare indenni questa tentazione o finiranno per naufragare sugli scogli?”
Figura 1: L’aumento dei rendimenti obbligazionari negli Stati Uniti, in Germania e in Giappone
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.
Fonte: Robeco, Bloomberg, ottobre 2026.
Oggi la realtà è diversa dal 2022
Oggi però la realtà è diversa: come osserva Graham, il proseguimento del rally azionario è sostenuto dalla solidità degli utili societari, mentre mancano quelle aspettative sull’inflazione che avevano fatto deragliare il mercato obbligazionario nel 2022.
“Un rendimento del 5% non è certo una condanna a morte per il mercato azionario, per quanto seducente possa essere il suo richiamo”, afferma Graham. “Secondo la tradizionale lettura di Wall Street, un brusco aumento dei rendimenti obbligazionari è accompagnato di solito da un crollo dell’azionario. All’aumentare dei rendimenti, salgono i costi di finanziamento e il tasso di sconto applicato agli utili futuri, con un calo matematico delle valutazioni azionarie.”
“Tuttavia, da modelli avanzati come l’analisi dei cash flow scontati emerge un risvolto sorprendente: un aumento dei costi di finanziamento di 100 punti base (pari a un intero punto percentuale) arreca danni diretti sorprendentemente limitati alla maggior parte dei principali mercati azionari, anche se può incidere pesantemente sugli indici delle small cap. Per creare le condizioni del crollo del 1987, quando le azioni persero il 25%, fu necessario un aumento dei tassi di 200 pb.”
“Il vero pericolo non sta solo nella matematica del debito, ma nella concorrenza per richiamare capitali. Se le obbligazioni con rating AAA considerate sicure rendono tra il 5% e il 6%, gli investitori richiedono un premio al rischio azionario più elevato per giustificare la detenzione di azioni dall’andamento volatile. Se il rendimento richiesto aumenta anche di poco, i multipli azionari possono ridursi, a meno che gli utili societari non crescano abbastanza rapidamente da compensare l’aumento. La maggior parte degli investitori concorderebbe sul fatto che un aumento di 100 pb dei rendimenti obbligazionari non è sufficiente a colmare il divario rispetto alla crescita degli utili.”
Global Bonds DH EUR
- performance ytd (31-8)
- -2,34%
- Performance 3y (31-8)
- 1,27%
- morningstar (31-8)
- SFDR (31-8)
- Article 8
- Pagamento del dividendo (31-8)
- No
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.Annualizzati (per periodi superiori ad un anno). Le performance si intendono al netto delle commissioni e sulla base dei prezzi delle operazioni.
L’inflazione ha caratteristiche strutturali diverse
Secondo Graham, è importante anche distinguere tra quanto accadde durante l’ultima impennata dei rendimenti, nel 2022, e le dinamiche di mercato attuali.
“Se lo shock inflazionistico del 2022 vi dà ancora gli incubi, fate un respiro profondo”, afferma. “È bene sottolineare che l’inflazione di oggi è strutturalmente molto diversa da quella del 2022.”
“Innanzitutto, lo shock della domanda è terminato: la frenetica corsa alla spesa post-Covid e le massicce misure di stimolo fiscale che alimentarono i timori d’inflazione nel 2022 si sono esaurite. Oggi l’inflazione è dovuta principalmente a pressioni dal lato dell’offerta, come il conflitto in Medio Oriente, e non a una spesa per consumi fuori controllo.”
Lo confermano i recenti dati sull’inflazione salariale e su quella dei prezzi. L’Atlanta Fed Wage Growth Tracker è sceso al 4,1% nell’agosto 2026, rispetto al 6,7% di quattro anni prima, mentre il Consumer Price Index core, che esclude componenti volatili come generi alimentari e ed energia, si è attestato al 2,4%, il livello più basso dalla pandemia. L’inflazione complessiva è più elevata, al 3,4%, a causa dell’aumento dei costi energetici.
Il superpotere che salva le azioni
Il superpotere che permette alle azioni di restare a galla e di mantenere la propria attrattiva nonostante il richiamo dei rendimenti più elevati è semplice: gli utili societari fanno registrare “dati straordinari”, rileva Graham.
“Storicamente un’impennata dei rendimenti obbligazionari si è accompagnata a una debole performance delle imprese”, spiega. “Oggi, invece, gli utili statunitensi degli ultimi dodici mesi mostrano una crescita robusta del 28% su base annua. In sintesi, la forza trainante degli utili societari prevale sull’effetto frenante dei tassi di sconto più elevati.”
Il recente outlook quinquennale di Robeco, Expected Returns, prevede che nei prossimi anni le azioni dei mercati sviluppati ed emergenti continueranno a offrire le performance più elevate.2 Per le azioni dei mercati sviluppati si prevede un rendimento annualizzato in euro del 7,0%, nettamente superiore al 3,25% atteso per i titoli di Stato nazionali, nonostante la recente impennata dei rendimenti.
Il mare delle sirene potrebbe farsi più agitato
Secondo Graham, ciò significa che le azioni possono continuare a salire, purché le aspettative sull’inflazione non subiscano un’impennata. Affinché questo avvenga, le pressioni salariali devono restare ben contenute e la crescita degli utili deve superare l’aumento del costo del capitale.
“Nel complesso, con rendimenti obbligazionari al 5%, il mare potrebbe farsi un po’ più agitato e, in un portafoglio con un profilo di rischio orientato alla crescita, vi è spazio per incrementare l’allocazione obbligazionaria. Tuttavia, finché la nave è sospinta da solidi utili societari, le azioni hanno ancora una rotta libera davanti a sé.”
Note in calce
1 I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.
2 I rendimenti attesi non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni. Gli scenari presentati sono una stima della performance futura basata sulle evidenze passate relative alla variazione del valore degli investimenti e/o sulle attuali condizioni di mercato e non sono un indicatore esatto. Il risultato ottenuto dipende dell’andamento del mercato e dal periodo di detenzione dell’investimento/prodotto.
Leggi gli ultimi approfondimenti
Iscriviti alla nostra newsletter per ricevere aggiornamenti sugli investimenti e le analisi dei nostri esperti.