Portfolio Manager
Leggi gli ultimi approfondimenti
Iscriviti alla nostra newsletter per ricevere aggiornamenti sugli investimenti e le analisi dei nostri esperti.





Sebbene il divario di valutazione tra l’Asia-Pacifico e gli USA si sia ridotto, riteniamo che la tendenza sia ancora agli inizi: ciò rende i titoli azionari di tale regione un’allocazione adeguata per gli investitori che cercano diversificazione, piuttosto che un’esposizione concentrata sugli Stati Uniti.
Per gli investitori che cercano una diversificazione di lungo periodo rispetto a una posizione sovrappesata negli USA, la soluzione Asia-Pacific Equities rappresenta una interessante opportunità di investimento. La combinazione di solidità macroeconomica, ampia composizione settoriale e fattori strutturali di lungo periodo sta iniziando a essere riconosciuta e la regione ha sovraperformato sia nel 2025 che nel 2026.
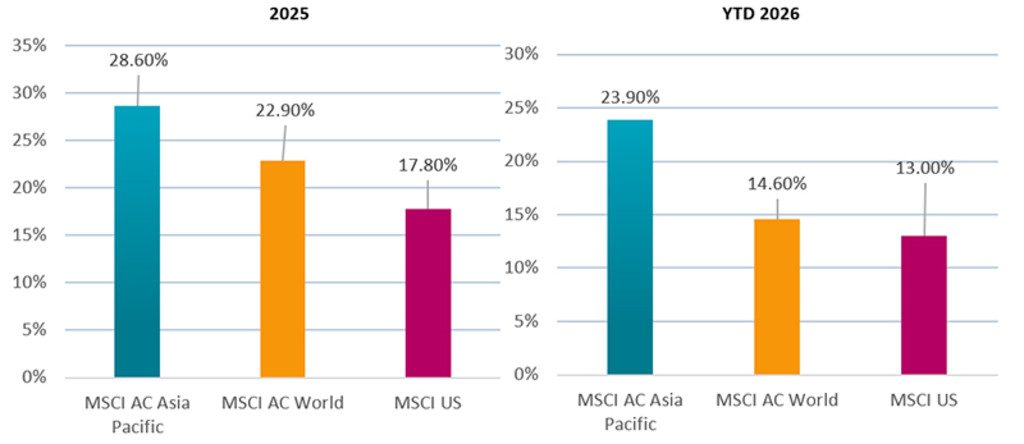
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.
Fonte: MSCI, intero anno 2025 (grafico a sinistra), da inizio anno al 31 agosto 2026 (grafico a destra). Rendimento lordo in USD
Le riforme di governance favorevoli agli azionisti in mercati come il Giappone e la Corea stanno migliorando i profili di rendimento, mentre India e ASEAN beneficiano di una forte domanda interna e degli effetti moltiplicatori degli investimenti in infrastrutture e catene di fornitura. La regione sostiene inoltre la produzione manifatturiera globale legata all’IA e alla transizione energetica, supportata da una solida dorsale rappresentata dall’estrazione e lavorazione dei materiali che attraversa paesi quali l’Australia, l’Indonesia e la Cina.
Le valutazioni costituiscono un secondo importante pilastro della tesi d’investimento sull’Asia-Pacifico (si veda la Figura 2). Le revisioni degli utili nell’area stanno tornando positive, sostenute dalle riforme societarie, dal rafforzamento della domanda interna e dai benefici nelle fasi più avanzate del ciclo derivanti dall’IA, dallo sviluppo infrastrutturale e dalla maggiore spesa per la difesa. Anche i rendimenti azionari in Asia sono stati più interessanti a livello storico, offrendo agli investitori un’ulteriore componente di total return.
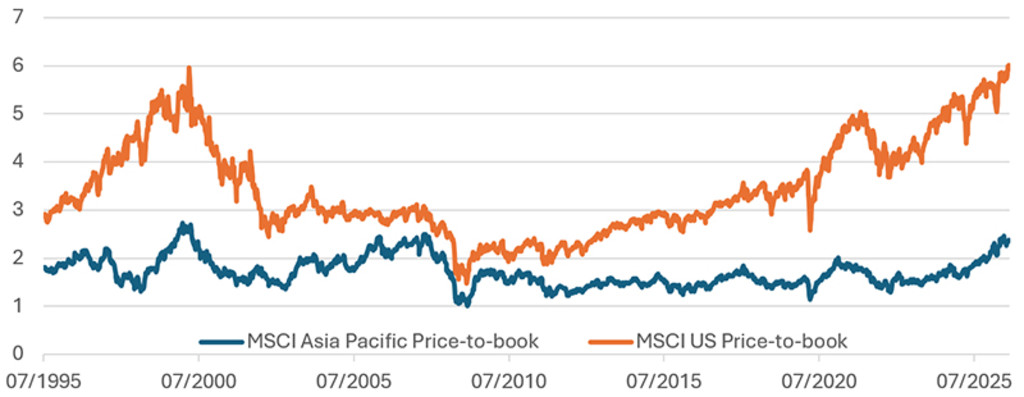
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.
Fonte: Robeco, MSCI, 31 agosto 2026.
Iscriviti alla nostra newsletter per ricevere aggiornamenti sugli investimenti e le analisi dei nostri esperti.
L’Asia ad esclusione del Giappone resta un elemento costitutivo comune a livello istituzionale per allocare nella regione, riflettendo una prassi consolidata che considera tale paese un’allocazione separata per via del suo mercato azionario liquido di grandi dimensioni e del suo profilo economico distintivo. L’indice MSCI AC Asia ex-Japan (rendimento lordo in USD, 31 agosto 2026) è concentrato nell’Asia settentrionale: il Taiwan rappresenta il 30,7%, la Corea il 23,3% e la Cina il 23,0%, quindi circa tre quarti dell’indice sono allocati a questi tre mercati. Per contro, l’indice MSCI AC Asia-Pacific (rendimento lordo in USD, 31 agosto 2026) integra il Giappone e l’Australia nei mercati emergenti asiatici: Il Giappone rappresenta il 29,6%, Taiwan il 18,9%, la Corea il 14,4%, la Cina il 14,2%, l’Australia l’8,4% e l’India il 7,8%. La quota restante è distribuita tra Hong Kong, Singapore, mercati ASEAN e la Nuova Zelanda, determinando un più ampio mix geografico.
Gli indici differiscono inoltre in misura significativa per composizione settoriale e caratteristiche storiche di rischio. La tecnologia informatica rappresenta il 46,4% dell’Asia ad esclusione del Giappone, mentre l’indice Asia-Pacifico più ampio il 33,9%, a riflesso della maggiore esposizione del primo alle società tecnologiche e di semiconduttori con sede a Taiwan e in Corea: si tratta di una distinzione potenzialmente rilevante per gli investitori che valutano l’esposizione aggregata al ciclo tecnologico globale, anche unitamente alle posizioni nell’azionario statunitense. L’indice MSCI AC Asia-Pacific ha registrato una volatilità annualizzata inferiore di oltre due punti percentuali rispetto all’indice MSCI AC Asia ex-Japan nei periodi a tre, cinque e dieci anni, mentre il suo ribasso massimo è stato inferiore di 7,77 punti percentuali. Stiamo parlando di differenze storiche e non di indicazioni sul rischio o sul rendimento futuri, e il benchmark appropriato dipende dal fatto che Giappone e Australia siano destinati a rientrare nell’allocazione asiatica di un investitore oppure ad affiancarla.
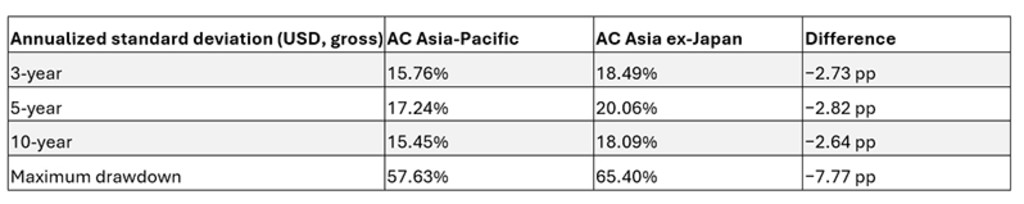
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.
Fonte: schede informative dell’indice MSCI AC Asia-Pacific e dell’indice MSCI AC Asia ex-Japan, 31 agosto 2026. I calcoli si basano sui rendimenti mensili lordi in USD.
La regione Asia-Pacifico più ampia funge da diversificatore per alcuni investitori, perché combina esposizioni ai mercati sviluppati ed emergenti sostenuta da motori di rendimento molto differenti.
Le riforme della governance societaria nazionale in Giappone hanno contribuito a una rivalutazione del suo mercato azionario negli ultimi 2 anni; ciononostante, resta ancora molta strada da fare. La pressione sulle società che registrano cali nel valore contabile ha prodotto quattro anni consecutivi record di riacquisti di azioni, tanto che l’esercizio fiscale 2026 dovrebbe superare i 100 miliardi di USD1 e le riforme del Corporate Governance Code ora spingono verso informative su remunerazione ed efficienza del capitale. La varietà e la profondità del mercato giapponese hanno offerto un eccellente terreno di caccia volto a cogliere opportunità di alfa, per cui la nostra strategia Asia-Pacific Equities ha mantenuto costantemente una posizione sovrappesata sul Giappone. Nonostante la debolezza dello JPY nel primo semestre del 2026, continuiamo a ritenere che un’inflazione più solida e la normalizzazione in corso della politica monetaria in Giappone favoriscano un contesto più equilibrato per valuta e tassi d’interesse nel corso del tempo.
A complemento del predominio dell’Asia settentrionale nell’industria e nella tecnologia, l’Australia apporta risorse, finanziari e difensivi ad alta distribuzione: esposizione a minerale di ferro, rame, oro e litio legata al ciclo delle commodity e della transizione energetica, anziché esclusivamente alla tecnologia, oltre a una cultura della governance orientata agli investitori istituzionali di lungo periodo.
Il motore di crescita dei mercati emergenti dell’Asia-Pacifico non si perde nel processo: la storia dei consumi nazionali indiani, i beneficiari della rilocalizzazione manifatturiera nell’ASEAN e la leadership tecnologica di Corea e Taiwan restano tutti presenti, sebbene semplicemente con pesi inferiori.
L’Asia-Pacifico comprende economie in fasi di sviluppo molto diverse, con tassi di crescita, livelli di reddito, strutture industriali, culture e valute differenti: di conseguenza, offre un panorama complesso e ricco di potenziale alfa. In una regione così tanto diversificata ed eterogenea, riteniamo che la gestione attiva offra diversi vantaggi.
Nell’universo azionario dell’Asia-Pacifico continuiamo a individuare società il cui prezzo delle azioni non ne rifletta l’effettivo potenziale, mentre cerchiamo di evitare sia le azioni growth sopravvalutate che le trappole value. La ricerca sul campo in tutta l’Asia fornisce indizi locali distintivi che supportano un portafoglio bottom-up ad alta convinzione, caratterizzato da un’elevata quota attiva. Integrando disciplina di valutazione, momentum degli utili e un orizzonte d’investimento di lungo periodo, la strategia mira a generare alfa differenziato lungo i cicli di mercato.
Data l’esposizione a economie in rapida crescita e una combinazione di mercati sviluppati ed emergenti, continuiamo a ritenere che un’allocazione all’Asia-Pacifico nel 2026 sia un modo adeguato per diversificare, rispetto a un posizionamento concentrato negli Stati Uniti.
1I riacquisti di azioni in Giappone superano i 100 miliardi di dollari, trainati da Sony e Hitachi – Nikkei, 24 giugno 2026