Head of Multi Asset & Equity Solutions, Co-Head Investment Solutions
• Perspectives mensuelles
Après la victoire démocrate, la rotation des marchés actions américains s’étend au-delà de l’IA
Les experts de Robeco estiment que la victoire écrasante des démocrates aux élections de mi-mandat aux États-Unis devrait créer un environnement favorable à la sélection de titres, à mesure que l’attention des investisseurs se détournera de l’IA.
Auteurs
Director of Global Markets Research
Résumé
- L’élargissement du marché au-delà de l’IA favorise la sélection de titres
- Les bénéfices des entreprises soutiennent les actions, mais les marchés obligataires connaissent une certaine volatilité
- Les craintes autour des centres de données font chuter la tech, sans remettre en cause la thèse d’investissement dans l’IA
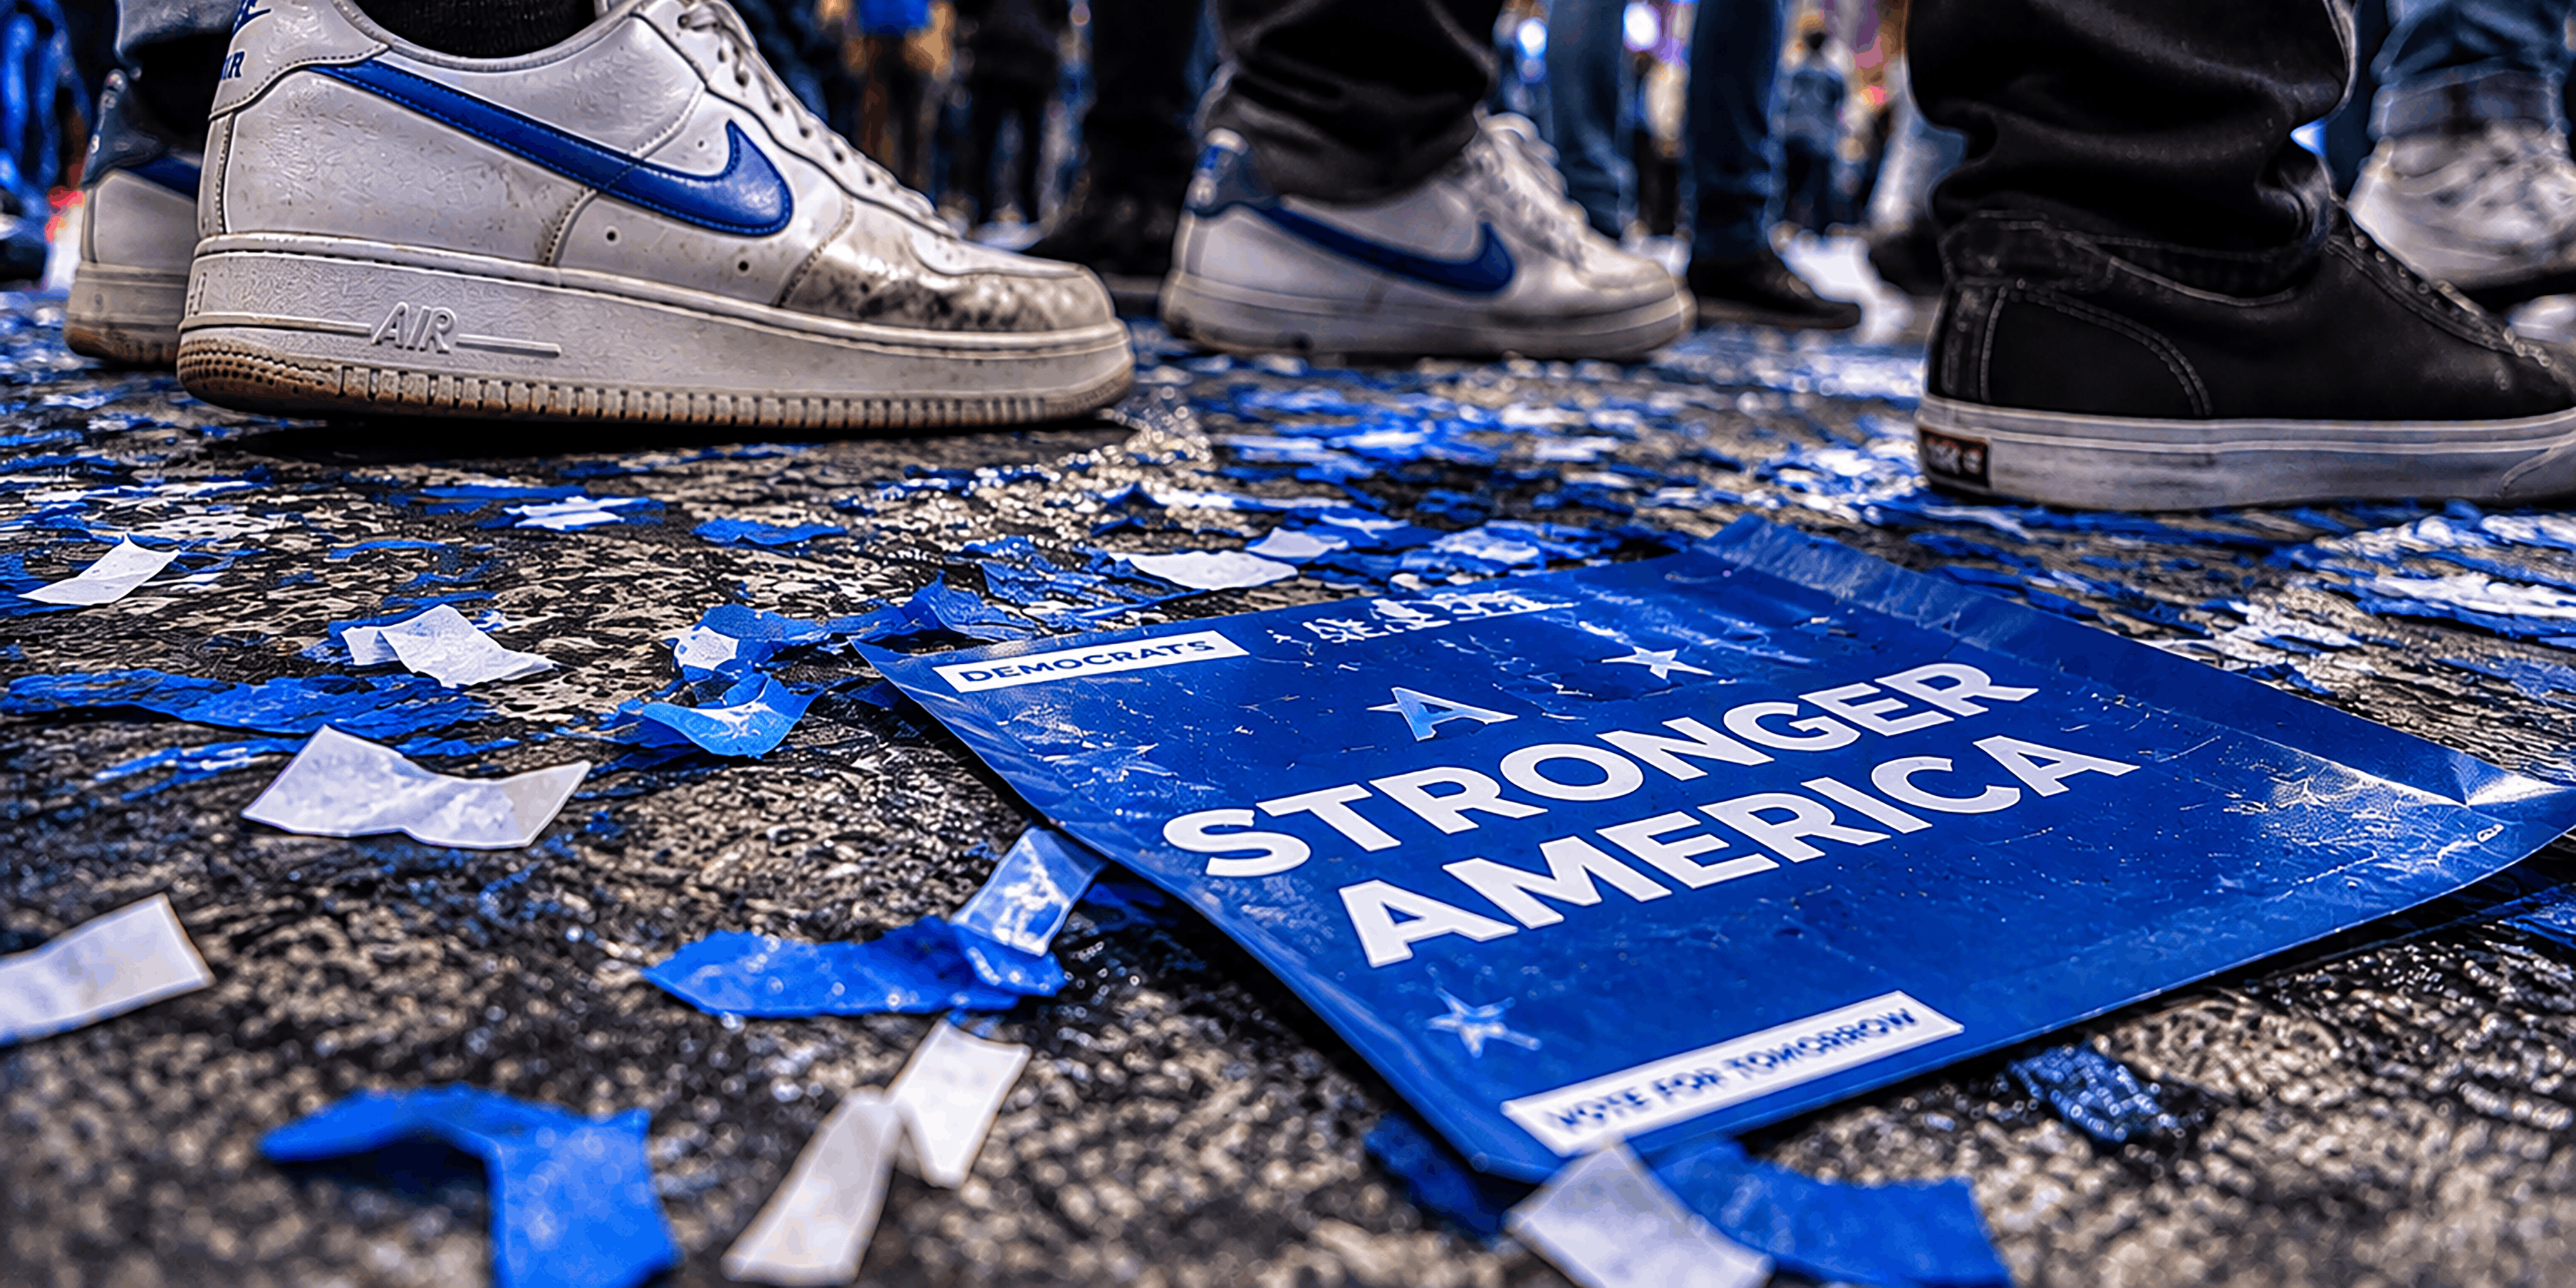
La victoire écrasante des démocrates, qui ont pris le contrôle des deux chambres du Congrès, a été surnommée « tsunami bleu », ou « blunami », en référence à la couleur du parti et à l’ampleur de sa victoire sur les républicains, le parti du président Donald Trump. Toutefois, les valeurs technologiques ont plongé deux jours plus tard, sur fond de craintes que les démocrates légifèrent pour freiner la construction de nouveaux centres de données dédiés à l’IA, avant de se redresser par la suite.
Si cette correction a suscité des inquiétudes chez les investisseurs, le recul de la domination des géants de la tech est une bonne nouvelle : le reste du marché offre de nombreuses opportunités aux gérants actifs, estime Mike Mullaney, directeur de la recherche sur les marchés mondiaux chez Boston Partners, société sœur de Robeco spécialisée dans l’investissement « value ».
« Les deux grandes tendances que nous anticipons sont la poursuite de la rotation du marché et une plus grande dispersion des performances », a déclaré Mike Mullaney lors d’un webinaire organisé le 5 novembre pour analyser les résultats des élections avec Colin Graham, Responsable des solutions multi-actifs de Robeco. « Le marché continue de s’élargir au-delà des seules valeurs technologiques liées à l’IA qui l’avaient porté jusqu’ici. »
« Et cette dispersion est une bonne chose, car je pense que le marché sera particulièrement propice à la sélection de titres pour repérer les gagnants et les perdants dans chaque secteur. Je reste globalement confiant quant à la solidité des marchés actions à moyen et long terme. »
« Je pense simplement que les investisseurs n’auront plus à se focaliser sur un seul secteur : la technologie, et plus particulièrement les géants de la tech. »
Regarder à la demande
Actions et obligations
Selon lui, la solidité des bénéfices des entreprises soutient les actions, même si la volatilité des marchés des emprunts d’État pourrait être plus préoccupante, les taux des bons du Trésor américain continuant d’évoluer au-dessus de 5 %. Les taux obligataires augmentent lorsque les investisseurs exigent une prime plus élevée pour détenir de la dette publique, alors que les déficits budgétaires américains et la dette nationale, qui atteint 40 000 milliards de dollars, continuent de s’envoler.
« La saison des résultats du deuxième trimestre a été exceptionnelle ; les bénéfices continuent de croître très fortement, non seulement aux États-Unis, mais partout ailleurs », explique-t-il. « La croissance est simplement plus rapide aux États-Unis. Les multiples de valorisation des actions se contractent : les cours ont légèrement progressé, mais les bénéfices ont augmenté bien plus rapidement. Les actions sont donc moins chères aujourd’hui qu’il y a un an. »
« La volatilité des titres individuels a augmenté de façon relativement marquée, ce qui crée des opportunités. C’est donc une bonne chose. Parmi les différentes classes d’actifs, je garderais un œil sur le marché obligataire, où la volatilité ne cesse de s’accentuer. Et l’écart entre la volatilité implicite du marché obligataire et celle du marché actions est en réalité relativement important. »
« Je pense qu’en définitive, la volatilité augmentera de manière générale, car celle du marché actions se rapprochera probablement de celle du marché obligataire. À court et moyen terme, le marché obligataire pourrait déterminer le niveau global de volatilité sur les marchés. »
Deux piliers fondamentaux
Mike Mullaney estime que les investisseurs peuvent toujours s’appuyer sur deux facteurs lorsque ce type de volatilité apparaît. « Les deux principaux moteurs des cours des actions sur la durée sont les bénéfices et les taux d’intérêt. Chaque fois que les perspectives me semblent incertaines, je reviens donc à ces deux grands facteurs », explique-t-il.
« À ce stade, la croissance des bénéfices profite à l’ensemble du marché actions. Et même si nous pensons que les taux d’intérêt resteront élevés pendant un certain temps, nous ne pensons pas qu’ils atteindront des niveaux qui comprimeraient fortement les multiples cours/bénéfices des actions. »
« Nous pensons que le marché peut s’en accommoder. Nous constatons déjà qu’un taux de 5 % sur les bons du Trésor américain à 10 ans n’a pas causé beaucoup de dommages au marché actions. »
BP US Large Cap Equities D EUR
- performance ytd (30-9)
- 19,07%
- Performance 3y (30-9)
- 15,27%
- morningstar (30-9)
- SFDR (30-9)
- Article 8
- Paiement de dividendes (30-9)
- No
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.Annualisé (pour les périodes supérieures à un an). Les performances s'entendent nettes de frais et en fonction des prix de transaction.
Réévaluation brutale des dépenses d’investissement
En revanche, les marchés actions ont été pénalisés par la crainte, rapidement dissipée, que l’essor de l’IA ait pris fin. Cette inquiétude a provoqué une forte chute des valeurs liées à l’IA le 5 novembre, avant un rebond partiel le lendemain. Les entreprises technologiques restent à l’origine d’une grande partie des performances à deux chiffres du marché actions au cours des deux dernières années.
Les investisseurs n’ont pas lieu de remettre en question la thèse de fond qui a alimenté l’essor de l’IA, estime Colin Graham. « L’ampleur et la concentration de la baisse témoignent d’une réévaluation brutale des investissements dans les infrastructures d’IA, plutôt que d’une dégradation généralisée des fondamentaux des entreprises », explique-t-il.
« Nous pouvons admettre que les dépenses d’investissement seront probablement moins élevées sous les démocrates et que la mise en œuvre prendra plus de temps à l’avenir. Cette tendance s’est en réalité dessinée il y a quelques mois, lorsque l’attention s’est portée sur les résultats du troisième trimestre. Les marchés du crédit signalaient eux aussi un probable ralentissement. Les résultats des élections ont ensuite servi de catalyseur à la chute soudaine. »
La thèse stratégique de l’IA reste intacte
« Pour les investisseurs, cela plaide effectivement en faveur d’un élargissement de la hausse des marchés actions au-delà du secteur technologique. Ils doivent toutefois éviter de se précipiter sur des positions à contre-courant de l’IA à la faveur de cette correction. Le positionnement des investisseurs sur ces valeurs reste inchangé, même si la volatilité a nettement augmenté. »
« La thèse stratégique de l’IA reste intacte, mais le marché exige désormais des preuves plus tangibles que ces dépenses d’investissement colossales, qui se chiffrent désormais en centaines de milliards de dollars, généreront des flux de trésorerie et des rendements durables. »
La question des performances a été examinée dans un récent article de Boston Partners intitulé « L’IA comme cycle d’investissement : les conditions de sa réussite ».
Colin Graham développe son analyse de la correction du marché dans un podcast diffusé le 6 novembre.
Bénéficiez de nos derniers points de vue
Abonnez-vous à notre newsletter pour recevoir des mises à jour sur les investissements et des analyses d'experts.