Portfolio Manager
Bénéficiez de nos derniers points de vue
Abonnez-vous à notre newsletter pour recevoir des mises à jour sur les investissements et des analyses d'experts.





L’écart de valorisation entre l’Asie-Pacifique et les États-Unis s’est resserré, mais nous estimons que cette tendance n’en est qu’à ses débuts. Les actions d’Asie-Pacifique constituent ainsi une allocation pertinente pour les investisseurs qui cherchent à diversifier une exposition concentrée aux actions américaines.
Pour les investisseurs qui recherchent une diversification à long terme par rapport à une position surpondérée en actions américaines, les actions d’Asie-Pacifique constituent une thèse d’investissement convaincante. La combinaison de la solidité macroéconomique, d’une large diversification sectorielle et de moteurs structurels de long terme commence à être reconnue, comme en témoigne la surperformance de la région en 2025 et 2026.
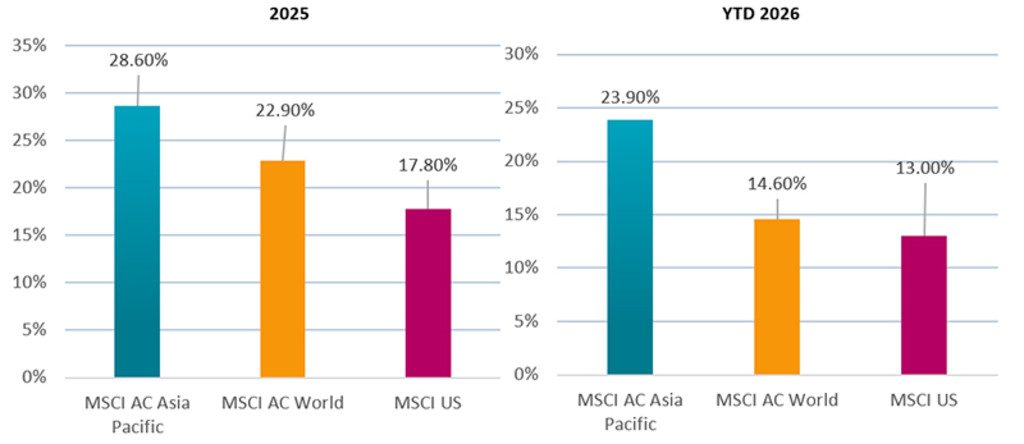
Les performances passées ne préjugent pas des performances futures. La valeur de vos investissements peut fluctuer.
Source : MSCI, année 2025 (graphique de gauche), période jusqu’au 31 août 2026 (graphique de droite). Performance brute en USD
Les réformes de gouvernance favorables aux actionnaires sur des marchés comme le Japon et la Corée améliorent les profils de rendement, tandis que l’Inde et l’ASEAN bénéficient d’une forte demande intérieure et des effets multiplicateurs des investissements dans les infrastructures et les chaînes d’approvisionnement. La région soutient également la production mondiale liée à l’IA et à la transition énergétique, portée par une solide base d’extraction et de transformation des matériaux en Australie, en Indonésie et en Chine.
Les valorisations constituent un deuxième pilier important de la thèse d’investissement dans la région Asie-Pacifique (voir Graphique 2). Les révisions bénéficiaires dans l’ensemble de la région Asie-Pacifique redeviennent positives, soutenues par les réformes des entreprises, la solidité de la demande intérieure et les retombées plus tardives de l’IA, des investissements dans les infrastructures et de la hausse des dépenses de défense. Les rendements des dividendes ont également été historiquement plus attractifs en Asie, ce qui constitue une source supplémentaire de rendement total pour les investisseurs.
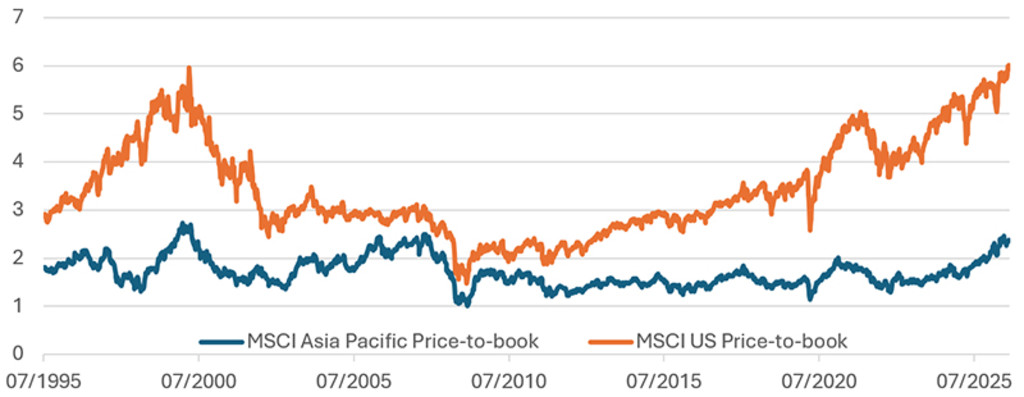
Les performances passées ne préjugent pas des performances futures. La valeur de vos investissements peut fluctuer.
Source : Robeco, MSCI, 31 août 2026.
Abonnez-vous à notre newsletter pour recevoir des mises à jour sur les investissements et des analyses d'experts.
L’Asie hors Japon reste une composante courante des allocations régionales, le Japon étant traditionnellement considéré comme une allocation distincte en raison de l’importance, de la liquidité et du profil économique spécifiques de son marché actions. L’indice MSCI AC Asia ex-Japan (performance brute en USD, 31 août 2026) est concentré sur l’Asie du Nord : Taïwan représente 30,7 %, la Corée 23,3 % et la Chine 23,0 %, de sorte qu’environ trois quarts de l’indice sont alloués à ces trois marchés. À l’inverse, l’indice MSCI AC Asia-Pacific (performance brute en USD, 31 août 2026) intègre le Japon et l’Australie aux côtés des marchés émergents d’Asie : le Japon représente 29,6 %, Taïwan 18,9 %, la Corée 14,4 %, la Chine 14,2 %, l’Australie 8,4 % et l’Inde 7,8 %. Le solde est réparti entre Hong Kong, Singapour, les marchés de l’ASEAN et la Nouvelle-Zélande, ce qui aboutit à une diversification géographique plus large.
Les indices diffèrent également sensiblement par leur composition sectorielle et leurs caractéristiques de risque historiques. Les technologies de l’information représentent 46,4 % de l’Asie hors Japon, contre 33,9 % pour l’indice Asie-Pacifique plus large, ce qui reflète la plus forte exposition de l’Asie hors Japon aux entreprises technologiques et aux sociétés de semi-conducteurs taïwanaises et coréennes. Cette distinction peut être pertinente pour les investisseurs qui évaluent leur exposition globale au cycle technologique mondial, y compris aux côtés de leurs positions en actions américaines. L’indice MSCI AC Asia-Pacific a enregistré une volatilité annualisée inférieure de plus de deux points de pourcentage à celle de l’indice MSCI AC Asia ex-Japan sur les périodes de trois, cinq et dix ans, tandis que son drawdown maximum a été inférieur de 7,77 points de pourcentage. Il s’agit de différences historiques et non d’indications sur les risques ou performances futurs, et l’indice de référence approprié dépend de la question de savoir si le Japon et l’Australie doivent s’inscrire dans l’allocation asiatique d’un investisseur, ou à côté de celle-ci.
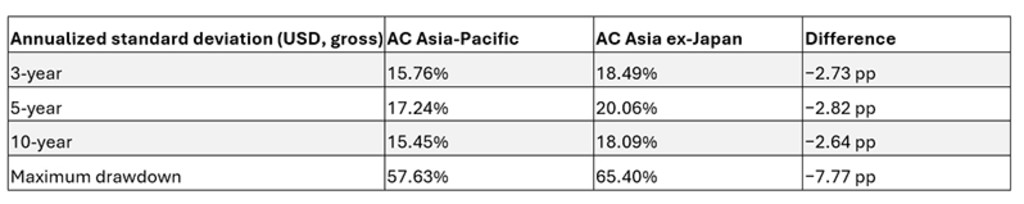
Les performances passées ne préjugent pas des performances futures. La valeur de vos investissements peut fluctuer.
Source : Reportings des indices MSCI AC Asia-Pacific et MSCI AC Asia ex-Japan, 31 août 2026. Les calculs sont fondés sur les performances mensuelles brutes en USD.
L’Asie-Pacifique au sens large agit comme un levier de diversification pour certains investisseurs, car elle combine des expositions aux marchés développés et émergents affichant des moteurs de performance véritablement différents.
Les réformes de gouvernance d’entreprise au Japon ont contribué à la revalorisation du marché actions japonais au cours des deux dernières années, mais des progrès importants restent à accomplir. La pression exercée sur les sociétés dont la valeur de marché est inférieure à leur valeur comptable a conduit à quatre années records consécutives de rachats d’actions, l’exercice 2026 devant dépasser 100 milliards de dollars américains1 , tandis que les réformes du Corporate Governance Code imposent désormais des publications sur la rémunération et l’efficience du capital. L’ampleur et la profondeur du marché japonais ont constitué un excellent terrain de chasse pour des opportunités d’alpha, de sorte que notre stratégie Asia-Pacific Equities a constamment maintenu une surpondération du Japon. Malgré la faiblesse du yen au premier semestre 2026, nous continuons de penser qu’une inflation plus ferme et la normalisation en cours de la politique au Japon soutiennent, au fil du temps, un environnement de change et de taux d’intérêt plus équilibré.
En complément de la domination de l’Asie du Nord dans l’industrie et la technologie, l’Australie apporte une exposition aux ressources naturelles, aux valeurs financières et aux secteurs défensifs à rendement élevé : une exposition au minerai de fer, au cuivre, à l’or et au lithium, liée au cycle des matières premières et de la transition énergétique plutôt qu’à la seule technologie, ainsi qu’une culture de gouvernance adaptée aux investisseurs institutionnels de long terme.
Le moteur de croissance des marchés émergents reste pleinement présent dans cette allocation. La dynamique de la consommation intérieure en Inde, les bénéficiaires de la relocalisation manufacturière dans l’ASEAN ainsi que le leadership technologique de la Corée et de Taïwan restent tous présents, simplement avec des pondérations plus faibles.
L’Asie-Pacifique regroupe des économies à des stades de développement très différents, affichant des taux de croissance, des niveaux de revenus, des structures industrielles, des cultures et des devises variés, ce qui crée un univers complexe riche en opportunités d’alpha. Dans une région aussi diversifiée et hétérogène, nous estimons que la gestion active présente un avantage.
Au sein de l’univers des actions Asie-Pacifique, nous continuons d’identifier des entreprises dont le cours ne reflète pas leur véritable potentiel. Nous cherchons à éviter les titres « growth » survalorisés et les « value traps ». La recherche de terrain en Asie apporte des éclairages locaux différenciés, qui soutiennent un portefeuille « bottom-up » de forte conviction avec une part active élevée. En intégrant une discipline de valorisation, la dynamique bénéficiaire et un horizon d’investissement à long terme, la stratégie vise à générer un alpha différencié sur l’ensemble des cycles de marché.
Avec son exposition à des économies en forte croissance et à un éventail de marchés développés et émergents, l’Asie-Pacifique reste, selon nous, un moyen pertinent de diversifier un portefeuille concentré sur les USA en 2026.
1Les rachats d’actions au Japon dépassent les 100 milliards de dollars, portés par Sony et Hitachi – Nikkei, 24 juin 2026