Portfolio Manager

• Vision
Investir dans la rareté des ressources, l’IA et l’innovation industrielle
L’IA, l’électrification et l’industrialisation stimulent la demande structurelle tout en exerçant une pression sur les ressources et les chaînes d’approvisionnement. Parallèlement, l’innovation dans les matériaux et les procédés de fabrication crée de nouvelles opportunités. En investissant tout au long de la chaîne de valeur, la stratégie Smart Materials cherche à tirer parti des contraintes d’approvisionnement, de l’évolution des échanges commerciaux et des avancées industrielles.
Auteurs

Co-Portfolio Manager
Résumé
- Des tendances structurelles convergent et intensifient la demande de minerais critiques
- La rareté, les goulets d’étranglement et l’innovation font constamment évoluer les moteurs de la croissance
- Tirer parti de la rareté et de l’innovation confère un avantage concurrentiel
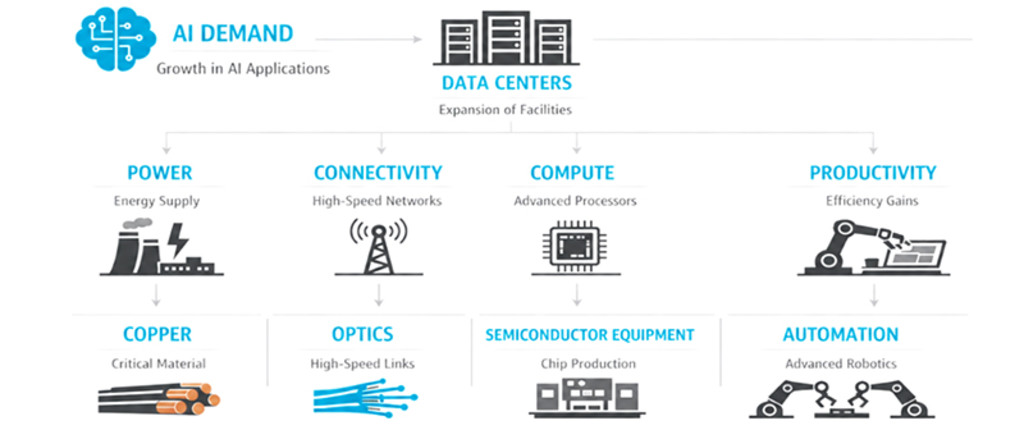
L’économie mondiale entre dans une phase plus gourmande en matériaux, sous l’effet de l’essor de l’IA, qui entraîne des investissements dans les centres de données et les infrastructures numériques. Ces installations nécessitent d’immenses quantités de cuivre pour la distribution électrique, le câblage, les circuits imprimés et les équipements de réseau, ainsi que de l’aluminium et de l’acier pour les structures et les composants électriques. Les systèmes de refroidissement utilisent également du cuivre, de l’acier inoxydable et d’autres alliages spéciaux, tandis que les serveurs nécessitent des semi-conducteurs en silicium, ainsi que de plus petites quantités d’étain, d’argent et d’or.
Les volumes nécessaires atteignent une ampleur sans précédent. Les grands campus de centres de données dédiés à l’IA peuvent contenir jusqu’à 50 000 tonnes de cuivre et 200 000 tonnes d’acier, soit une intensité en matériaux environ trois à dix fois supérieure à celle d’un centre de données traditionnel. 1
Graphique1 - L’intelligence artificielle face à une demande « matérielle »
Source : Robeco
Les métaux indispensables à l’électrification
L’électrification constitue un deuxième puissant moteur de la demande de matériaux. Alors que les transports, l’industrie et les bâtiments abandonnent les combustibles fossiles au profit de l’électricité, les investissements affluent vers les lignes de transport, les transformateurs, les infrastructures de réseau, les batteries, les véhicules électriques et les réseaux de recharge. Les métaux de base comme le cuivre, l’aluminium et l’acier restent au cœur de ce déploiement.
Les câbles en cuivre sont indispensables pour acheminer l’électricité du réseau vers un nombre croissant de centres de données. L’aluminium est de plus en plus utilisé dans les réseaux de transport d’électricité, tandis que les aciers électriques sont essentiels aux transformateurs et aux moteurs. Quant aux systèmes de stockage par batteries, qui complètent la production d’énergie renouvelable, ils nécessitent d’importantes quantités de lithium, de nickel, de cobalt, de graphite et de manganèse.
À long terme, la transition énergétique devrait réduire l’utilisation des ressources. Paradoxalement, la construction des infrastructures nécessaires à cette transition sera toutefois plus gourmande en matériaux. Les experts prévoient une hausse d’environ 50 % de la demande mondiale de cuivre d’ici à 2040.2 L’offre devrait cependant rester très insuffisante, entraînant un déficit de près de 25 % par rapport à la demande. 3
Graphique 2 - Les technologies énergétiques stimulent la demande structurelle de minerais critiques
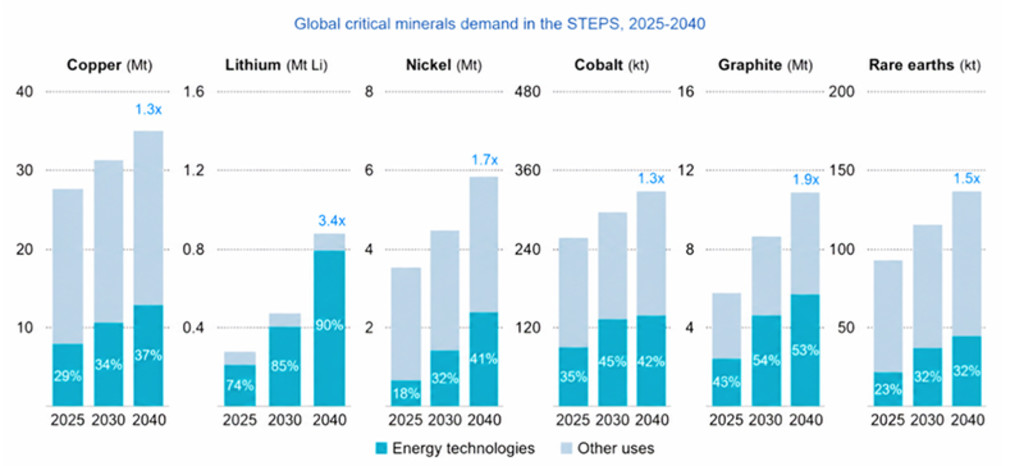
Demande mondiale de minerais critiques selon le Stated Policies Scenario de l’AIE (STEPS). Notes : kt = kilotonnes, Mt = millions de tonnes, STEPS = Stated Policies Scenario. Les chiffres relatifs au cuivre reposent sur la demande de cuivre raffiné (hors déchets directement réutilisés). Les terres rares désignent uniquement les éléments de terres rares utilisés dans les aimants. Les multiplicateurs de croissance (en bleu) portent sur la période 2024-2040. Source : Robeco, AIE, Global Critical Minerals Report, 2026.
De faibles volumes, un impact considérable
Si le cuivre, l’aluminium et l’acier représentent l’essentiel des volumes de matériaux, un groupe plus restreint de métaux de spécialité fait la une et attire l’attention des investisseurs. Les terres rares telles que le néodyme et le praséodyme sont indispensables aux aimants permanents haute performance utilisés dans les véhicules électriques, les drones, les systèmes d’automatisation industrielle et les robots humanoïdes, qui pourraient être à l’origine de la prochaine révolution industrielle.
Par ailleurs, des minerais stratégiques comme le gallium sont utilisés dans les semi-conducteurs de puissance avancés et les technologies radiofréquences, tandis que le germanium entre dans la fabrication des réseaux de fibre optique, des systèmes infrarouges et de certains semi-conducteurs spécialisés. Le tungstène joue également un rôle important. Sa dureté et ses propriétés thermiques le rendent indispensable dans l’aérospatiale, la défense et l’outillage industriel.
Bien que ces matériaux ne représentent qu’une faible part de la demande globale de métaux, ils sont essentiels à de nombreuses industries, dont la défense nationale, ce qui renforce leur valeur économique et stratégique.
Smart Materials D EUR
- performance ytd (31-8)
- 44,46%
- Performance 3y (31-8)
- 16,83%
- morningstar (31-8)
- SFDR (31-8)
- Article 9
- Paiement de dividendes (31-8)
- No
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.Annualisé (pour les périodes supérieures à un an). Les performances s'entendent nettes de frais et en fonction des prix de transaction.
Rareté et déséquilibres accentuent les fluctuations des prix
Les conséquences de la rareté et des déséquilibres entre l’offre et la demande se reflètent déjà dans les prix. Cette année, le cuivre et l’aluminium ont atteint des niveaux records, tandis que les prix de l’acier ont augmenté de 25 % au cours des 12 derniers mois.4,5 En outre, les prix du lithium ont plus que doublé sous l’effet du renforcement de la demande de stockage d’énergie et du resserrement de l’offre. Les prix du tungstène ont été multipliés par six, tandis que les prix à l’importation en Europe du gallium et des terres rares lourdes que sont le dysprosium et le terbium ont atteint environ cinq fois leurs niveaux sur le marché intérieur chinois.6
Graphique 3 - Les prix du cuivre atteignent des niveaux records en 2026 face aux pénuries d’approvisionnement
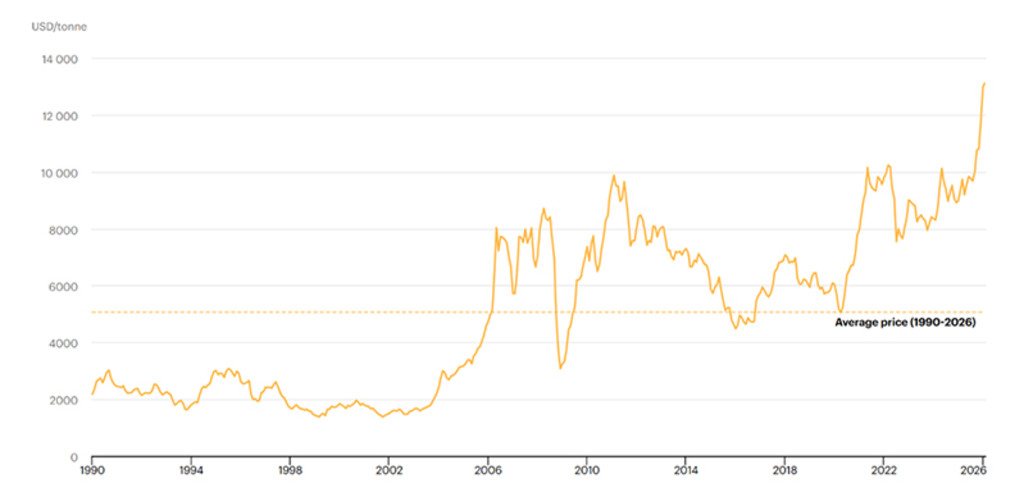
Prix mensuel moyen du cuivre comparé à sa moyenne historique (1990-2026).
Source : Analyse de l’AIE fondée sur les données de S&P Capital IQ, 2026.
Un cycle hors du commun
Quiconque suit les marchés des matières premières peut témoigner du caractère fortement cyclique de leurs prix. Les pénuries peuvent faire monter les prix et stimuler la création de capacités de production supplémentaires. Mais elles peuvent finir par engendrer les excédents de demain, qui exercent une pression à la baisse sur les prix. Les cycles actuels se distinguent par une forte hausse simultanée de la demande, portée par des moteurs structurels qui se renforcent mutuellement dans des domaines aussi variés que l’IA et les centres de données, la défense nationale et la politique industrielle, ou encore l’électrification et la transition énergétique.
L’ouverture de nouvelles mines exige beaucoup de temps et de capitaux : il faut des années pour obtenir les autorisations, réunir les financements et construire les infrastructures. Et la mise en exploitation d’une mine n’est qu’un premier obstacle ; trouver des matières premières de qualité en est un autre. La baisse de la teneur des minerais signifie qu’il peut être nécessaire d’extraire, de concasser et de traiter davantage de roche pour produire la même quantité de métal. L’offre finira par augmenter, mais pas immédiatement : les goulets d’étranglement pourraient donc maintenir les prix à des niveaux élevés.
Les points de dépendance, un risque supplémentaire
Même lorsque les goulets d’étranglement naturels de la production sont levés, d’autres points de blocage peuvent constituer un risque. Le contrôle exercé par la Chine sur le traitement et le raffinage lui confère une position dominante sur une grande partie de la chaîne d’approvisionnement en minerais critiques. Le pays a par ailleurs imposé à plusieurs reprises des restrictions à l’exportation à des fins de pression politique. Ces mesures ont entraîné des tensions sur l’approvisionnement, des flambées des prix et des retards de production dans divers secteurs à travers le monde.7 Selon les estimations de l’AIE, si elles étaient intégralement appliquées, ces restrictions à l’exportation pourraient mettre en péril une production en aval de 6 500 milliards de dollars dans les secteurs de l’automobile, des semi-conducteurs, de l’aérospatiale, de la défense et de l’énergie.8
Pour la stratégie Smart Materials, cette situation crée des opportunités d’investissement dans des entreprises qui proposent des solutions innovantes pour s’affranchir de ces goulets d’étranglement. Il s’agit notamment de raffineurs établis hors de Chine et d’entreprises spécialisées dans la récupération et le recyclage des déchets métalliques.
Graphique 4 - La Chine continue d’imposer des restrictions à l’exportation de minerais stratégiques
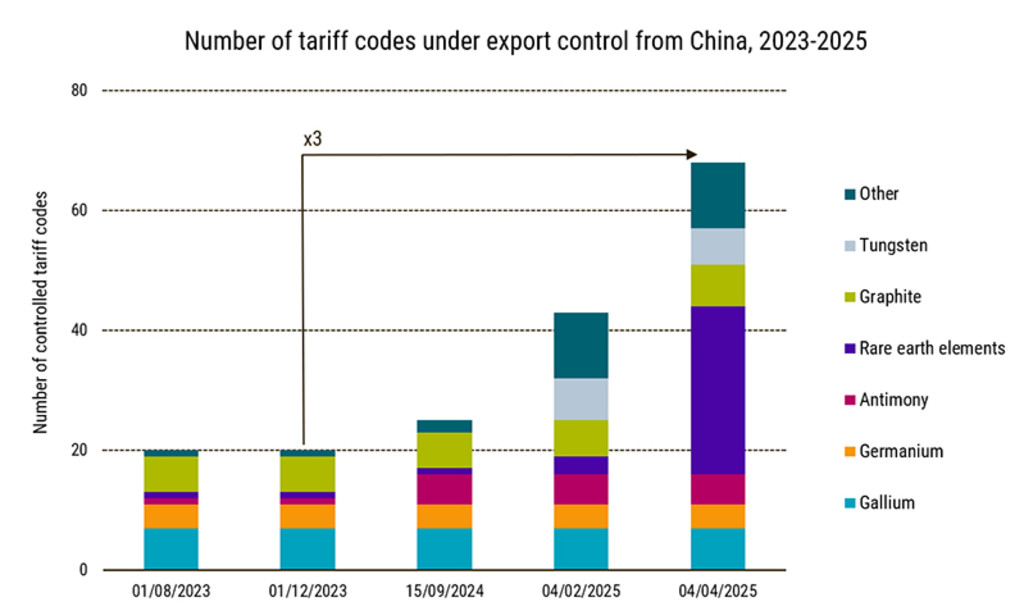
Nombre de codes douaniers soumis à des restrictions à l’exportation depuis la Chine, 2023-2025.
Source : Robeco, analyse de l’AIE fondée sur les données des douanes chinoises. AIE, Global Critical Minerals Outlook, 2026.
Des solutions pour réduire la dépendance
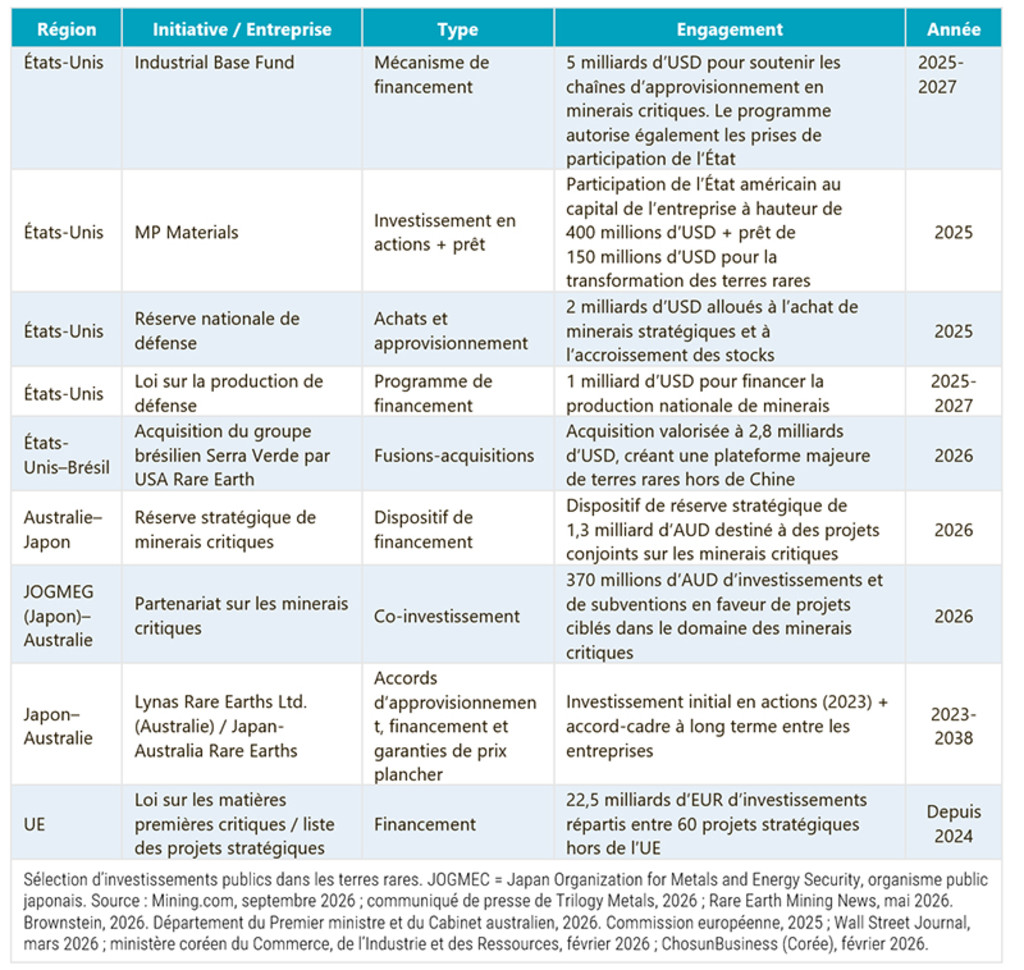
Les minerais sont présentés comme le nouveau pétrole, et les gouvernements intensifient leurs efforts pour sécuriser l’accès à ces ressources critiques. Le règlement européen sur les matières premières critiques fixe pour 2030 des objectifs consistant à extraire 10 %, transformer 40 % et recycler 25 % des besoins de l’UE, tout en limitant à 65 % la dépendance envers un même fournisseur étranger.
De l’autre côté de l’Atlantique, les partenariats public-privé se multiplient également. En 2025, Apple et MP Materials ont annoncé un accord de 500 millions de dollars visant à créer une chaîne d’approvisionnement américaine en aimants à base de terres rares à partir de matières recyclées, avec l’appui du ministère de la Défense, qui détient une participation de 15 %.
Le ministère de l’Énergie a également créé l’Office of Critical Minerals and Energy Innovation, auquel plusieurs milliards de dollars ont été réservés pour l’exercice 2027 afin de renforcer les capacités nationales d’extraction, de raffinage et de recyclage du cuivre, des terres rares et d’autres métaux connexes.9
Tableau 1 – Exemples d’investissements significatifs des gouvernements pour sécuriser l’approvisionnement en minerais stratégiques et relocaliser leur production (liste non exhaustive)
La rareté favorise souvent l’émergence de solutions
La hausse des coûts encourage la substitution des matériaux, le recyclage et l’amélioration de l’efficacité des procédés de transformation. Un exemple bien connu est celui des constructeurs automobiles qui, après une période de déficits persistants et de prix élevés du palladium (2010-2020), sont passés au platine pour leurs pots catalytiques.10 Plus récemment, de grands constructeurs de véhicules électriques adoptent les batteries lithium-fer-phosphate pour réduire leur dépendance au nickel et au cobalt. Et la récente flambée du prix de l’argent incite les fabricants de panneaux photovoltaïques à réduire leur utilisation de ce métal au profit du cuivre. 11
Le manque de savoir-faire et de main-d’œuvre qualifiée peut, lui aussi, créer des goulets d’étranglement aussi importants que ceux liés aux matériaux. Nous l’avons constaté dans le secteur des semi-conducteurs, à mesure que les architectures de puces se complexifient. Les fabricants recourent de plus en plus aux systèmes d’inspection, de métrologie et de test pour améliorer leurs rendements de production et réduire les déchets. Parallèlement, les pénuries de main-d’œuvre et la régionalisation des chaînes d’approvisionnement stimulent les investissements dans l’automatisation des usines et la robotique d’entrepôt.
Pour la stratégie Smart Materials, les technologies qui améliorent la productivité constituent un axe d’investissement important, car elles offrent un autre moyen de tirer parti de la rareté.
Quelles sont les tendances actuelles ?
Abonnez-vous à notre newsletter pour tout savoir sur les dernières tendances en matière d'investissement thématique.
Investir dans la rareté des ressources, l’innovation et les ruptures industrielles
La stratégie Smart Materials de Robeco ne repose pas uniquement sur la demande croissante de ressources rares ou sur la hausse des prix des matières premières ; elle s’intéresse également à la façon dont les secteurs industriels s’adaptent à la rareté. Lorsque des contraintes sur les ressources et des goulets d’étranglement apparaissent, les capitaux se réorientent vers de nouvelles sources d’approvisionnement, le recyclage, les matériaux de substitution et les technologies qui améliorent les rendements de production.
La stratégie investit dans un vaste éventail d’opportunités : elle associe une exposition aux entreprises situées en amont, qui fournissent des matériaux bruts, raffinés, récupérés ou recyclés, à des investissements dans des entreprises situées plus en aval, qui proposent des équipements de fabrication spécialisés, des logiciels, des systèmes d’automatisation et des technologies industrielles. En investissant dans ces différents mécanismes d’adaptation, la stratégie Smart Materials cherche à capter la valeur et la croissance partout où elles émergent dans la chaîne de valeur des matériaux et de l’industrie manufacturière.
Graphique 5 - la stratégie Smart Materials investit dans la rareté et l’innovation
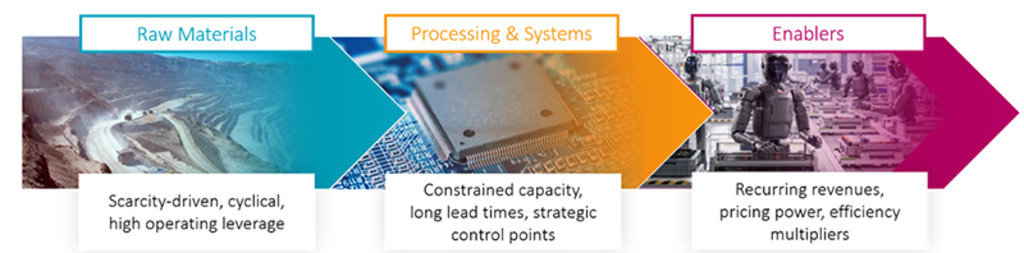
Source : Robeco
Notes de bas de page
1Aviva Metals, « Data Center Copper: Meeting AI-Era Demand », consulté en septembre 2026. ; Forum économique mondial, « Metals at scale for AI at scale: Securing the data centre materials backbone », décembre 2025.
2 S&P Global Energy & Market Intelligence, « Copper in the age of AI: Challenges of Electrification », janvier 2026 ; S.&. P. Global, communiqué de presse intitulé « Substantial shortfall in Copper supply widens… », janvier 2026.
3 S&P Global Energy & Market Intelligence, « Copper discoveries: Expansion over addition as new discoveries lag ». Septembre 2026.
4 AIE, Global Critical Minerals Outlook 2026 ; Bloomberg, « Aluminum Hits $3,000 for First Time Since 2022 on Supply Concern », janvier 2026.
5 Construction Dive, « Data centers are eating up steel… », septembre 2026
6 AIE, Global Critical Minerals Outlook 2026
7 « The impact of China’s new critical mineral export controls ». Wood Mackenzie, octobre 2025. ; « With new export controls, supply concentration risks become reality ». Commentaire de l’AIE, octobre 2025.
8 AIE, Global Critical Minerals Outlook, 2026.
9 Ministère américain de l’Énergie, « Energy Department announces realignment of critical minerals and energy innovation programs ». Janvier 2026.
10 Bloomberg, « Carmakers May Wean Off Dependence on Palladium With Breakthrough », mars 2020 ;
Asia Commodity Exchange, « Platinum vs. Palladium: The Battle of Precious Metals ». Janvier 2025.
11 Mining.com, « Solar thrifting not enough to curb demand ». Juin 2026