Portfolio Manager
Acceda a las perspectivas más recientes
Suscríbase a nuestro newsletter para recibir información actualizada sobre inversiones y análisis de expertos.





La brecha de valoración entre Asia-Pacífico y EE.UU. se ha ajustado, pero creemos que la tendencia aún está en una fase inicial. Eso convierte a la renta variable de Asia-Pacífico en una asignación adecuada para los inversores que buscan diversificación frente a una exposición concentrada en EE.UU.
Para los inversores que buscan diversificación a largo plazo frente a una posición de sobreponderación en EE.UU., la renta variable de Asia-Pacífico presenta una tesis de inversión convincente. La combinación de fortaleza macroeconómica, una amplia mezcla sectorial y factores estructurales de largoplazo está empezando a ser reconocida. La región está superando al mercado en 2025 y 2026.
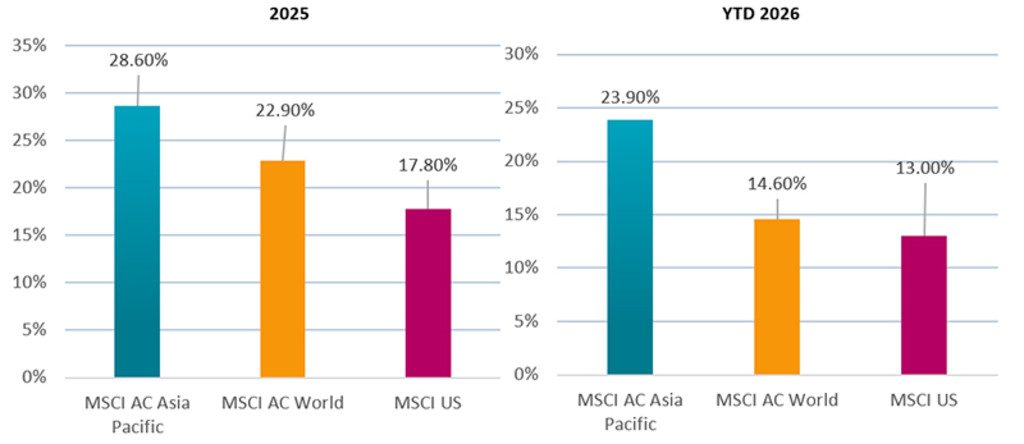
La rentabilidad anterior no es garantía de resultados futuros. El valor de sus inversiones puede fluctuar.
Fuente: MSCI, año completo 2025 (gráfico de la izquierda), del inicio del año al 31 de agosto de 2026 (gráfico de la derecha). Rentabilidad bruta en USD
Las reformas de gobernanza favorables para los accionistas en mercados como Japón y Corea están mejorando los perfiles de rentabilidad, aunque India y la ASEAN se benefician de una sólida demanda interna y de los efectos multiplicadores de las inversiones en infraestructuras y en la cadena de suministro. La región también sustenta la fabricación global vinculada a la IA y a la transición energética, gracias a una sólida base de extracción y procesamiento de materiales que se extiende por Australia, Indonesia y China.
Las valoraciones aportan un segundo pilar importante a la tesis de inversión en Asia-Pacífico (véase el Gráfico 2). Las revisiones de beneficios en Asia-Pacífico están volviéndose positivas, apoyadas por las reformas corporativas, el fortalecimiento de la demanda interna y los beneficios en una fase más avanzada del ciclo derivados de la IA, la expansión de las infraestructuras y el aumento del gasto en defensa. Además, históricamente las TIR por dividendo han sido más atractivas en Asia, lo que aporta a los inversores un componente adicional de rentabilidad total.
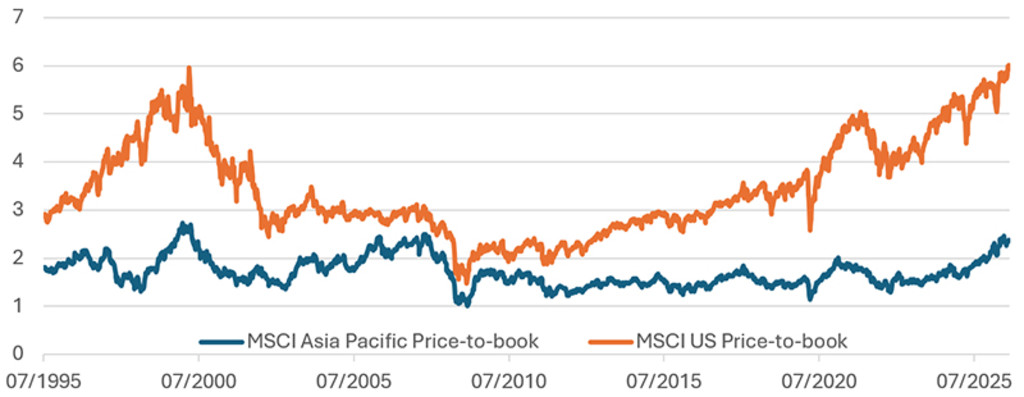
La rentabilidad anterior no es garantía de resultados futuros. El valor de sus inversiones puede fluctuar.
Fuente: Robeco y MSCI, 31 de agosto de 2026.
Suscríbase a nuestro newsletter para recibir información actualizada sobre inversiones y análisis de expertos.
Asia, excluido Japón, sigue siendo un componente institucional habitual a la hora de realizar inversiones en la región, lo que refleja una práctica arraigada de considerar a Japón como una inversión independiente debido a su amplio y líquido mercado de valores y a su perfil económico diferenciado. El índice MSCI AC Asia ex-Japan (rentabilidad bruta en USD, 31 de agosto de 2026) está concentrado en el norte de Asia: Taiwán representa el 30,7%, Corea el 23,3% y China el 23,0%, de modo que aproximadamente tres cuartas partes del índice se asignan a esos tres mercados. Por el contrario, el índice MSCI AC Asia-Pacific (rentabilidad bruta en USD, 31 de agosto de 2026) incorpora Japón y Australia junto con los mercados emergentes asiáticos: Japón representa el 29,6%, Taiwán el 18,9%, Corea el 14,4%, China el 14,2%, Australia el 8,4% e India el 7,8%. El resto se reparte entre Hong Kong, Singapur, los mercados de la ASEAN y Nueva Zelanda, lo que da lugar a una combinación de países más amplia.
Los índices también difieren de forma sustancial en su composición sectorial y en sus características históricas de riesgo. El sector de las tecnologías de la información representa el 46,4% de Asia (excluido Japón), frente al 33,9% del índice general de Asia-Pacífico, lo que refleja la mayor exposición de Asia (excluido Japón) a las compañías tecnológicas y de semiconductores de Taiwán y Corea. Esta distinción puede ser relevante para los inversores que evalúan su exposición agregada al ciclo tecnológico global, también junto con sus posiciones en renta variable de EE.UU. El índice MSCI AC Asia-Pacific registró una volatilidad anualizada de más de dos puntos porcentuales inferior a la del índice MSCI AC Asia ex-Japan en los periodos de tres, cinco y diez años, mientras que su caída máxima fue 7,77 puntos porcentuales menor. Se trata de diferencias históricas, no de indicaciones sobre el riesgo o la rentabilidad futuros, y el índice de referencia adecuado depende de si se pretende que Japón y Australia formen parte de la asignación a Asia del inversor o la complementen.
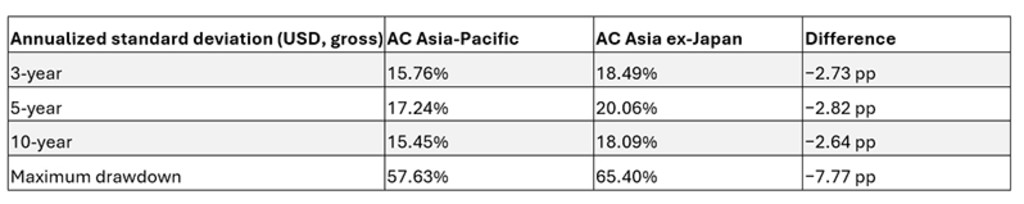
La rentabilidad anterior no es garantía de resultados futuros. El valor de sus inversiones puede fluctuar.
Fuente: Fichas informativas del MSCI AC Asia-Pacific Index y del MSCI AC Asia ex-Japan Index, 31 de agosto de 2026. Los cálculos se basan en rentabilidades brutas mensuales en USD.
Asia-Pacífico en sentido amplio funciona como diversificador para algunos inversores porque combina exposición a mercados desarrollados y emergentes con motores de rentabilidad realmente diferentes.
Las reformas de gobernanza corporativa interna de Japón han contribuido a una reevaluación al alza del mercado bursátil japonés en los dos últimos años, pero aún queda un progreso significativo por hacer. La presión sobre las compañías cuyo valor de mercado es inferior a su valor contable ha dado lugar a cuatro años consecutivos de recompras de acciones que han batido récords, y se prevé que en el ejercicio fiscal 2026 se superen los 100.000 millones de USD1; además, las reformas del Código de Gobierno Corporativo están impulsando ahora la divulgación de información sobre remuneraciones y eficiencia del capital. La amplitud y profundidad del mercado japonés han ofrecido un excelente terreno de búsqueda de oportunidades de alfa, por lo que nuestra estrategia Asia-Pacific Equities ha mantenido sistemáticamente una posición de sobreponderación en Japón. A pesar de la debilidad del JPY en el primer semestre de 2026, seguimos considerando que una inflación más firme y la actual normalización de la política monetaria en Japón favorecen con el tiempo un entorno más equilibrado para la moneda y los tipos.
Como complemento al predominio del norte de Asia en industria y tecnología, Australia aporta recursos, valores financieros y defensivos con alta distribución: exposición al mineral de hierro, el cobre, el oro y el litio vinculada al ciclo de las materias primas y de la transición energética, y no solo a la tecnología, además de una cultura de gobernanza orientada a los inversores institucionales a largo plazo.
El motor de crecimiento de los mercados emergentes de Asia-Pacífico no se pierde en el proceso. La historia del consumo interno de India, los beneficiarios de la relocalización manufacturera en la ASEAN y el liderazgo tecnológico de Corea y Taiwán siguen estando presentes, simplemente con ponderaciones más bajas.
Asia-Pacífico abarca economías en fases de desarrollo muy distintas, con tasas de crecimiento, niveles de renta, estructuras industriales, culturas y divisas variadas, lo que crea un panorama complejo y rico en alfa potencial. En una región tan diversa y heterogénea, creemos que la gestión activa resulta ventajosa.
Dentro del universo de renta variable de Asia-Pacífico, seguimos identificando compañías cuyos precios de las acciones no reflejan su verdadero potencial. Tratamos de evitar las acciones de growth sobrevaloradas y las trampas de valor. La investigación sobre el terreno en Asia aporta conocimientos locales diferenciados que respaldan una cartera bottom-up de alta convicción con un active share elevado. Al integrar disciplina de valoración, momentum de beneficios y un horizonte de inversión a largo plazo, la estrategia busca generar un alfa diferenciado a lo largo de los ciclos del mercado.
Con exposición a economías de rápido crecimiento y una combinación de mercados desarrollados y emergentes, seguimos creyendo que una asignación a Asia-Pacífico en 2026 es una forma adecuada de diversificar frente a un posicionamiento concentrado en EE.UU.
1Las recompras de acciones en Japón se disparan por encima de los 100.000 millones de USD, impulsadas por Sony y Hitachi – Nikkei, 24 de junio de 2026