Head of Multi Asset & Equity Solutions, Co-Head Investment Solutions
• Previsioni mensili
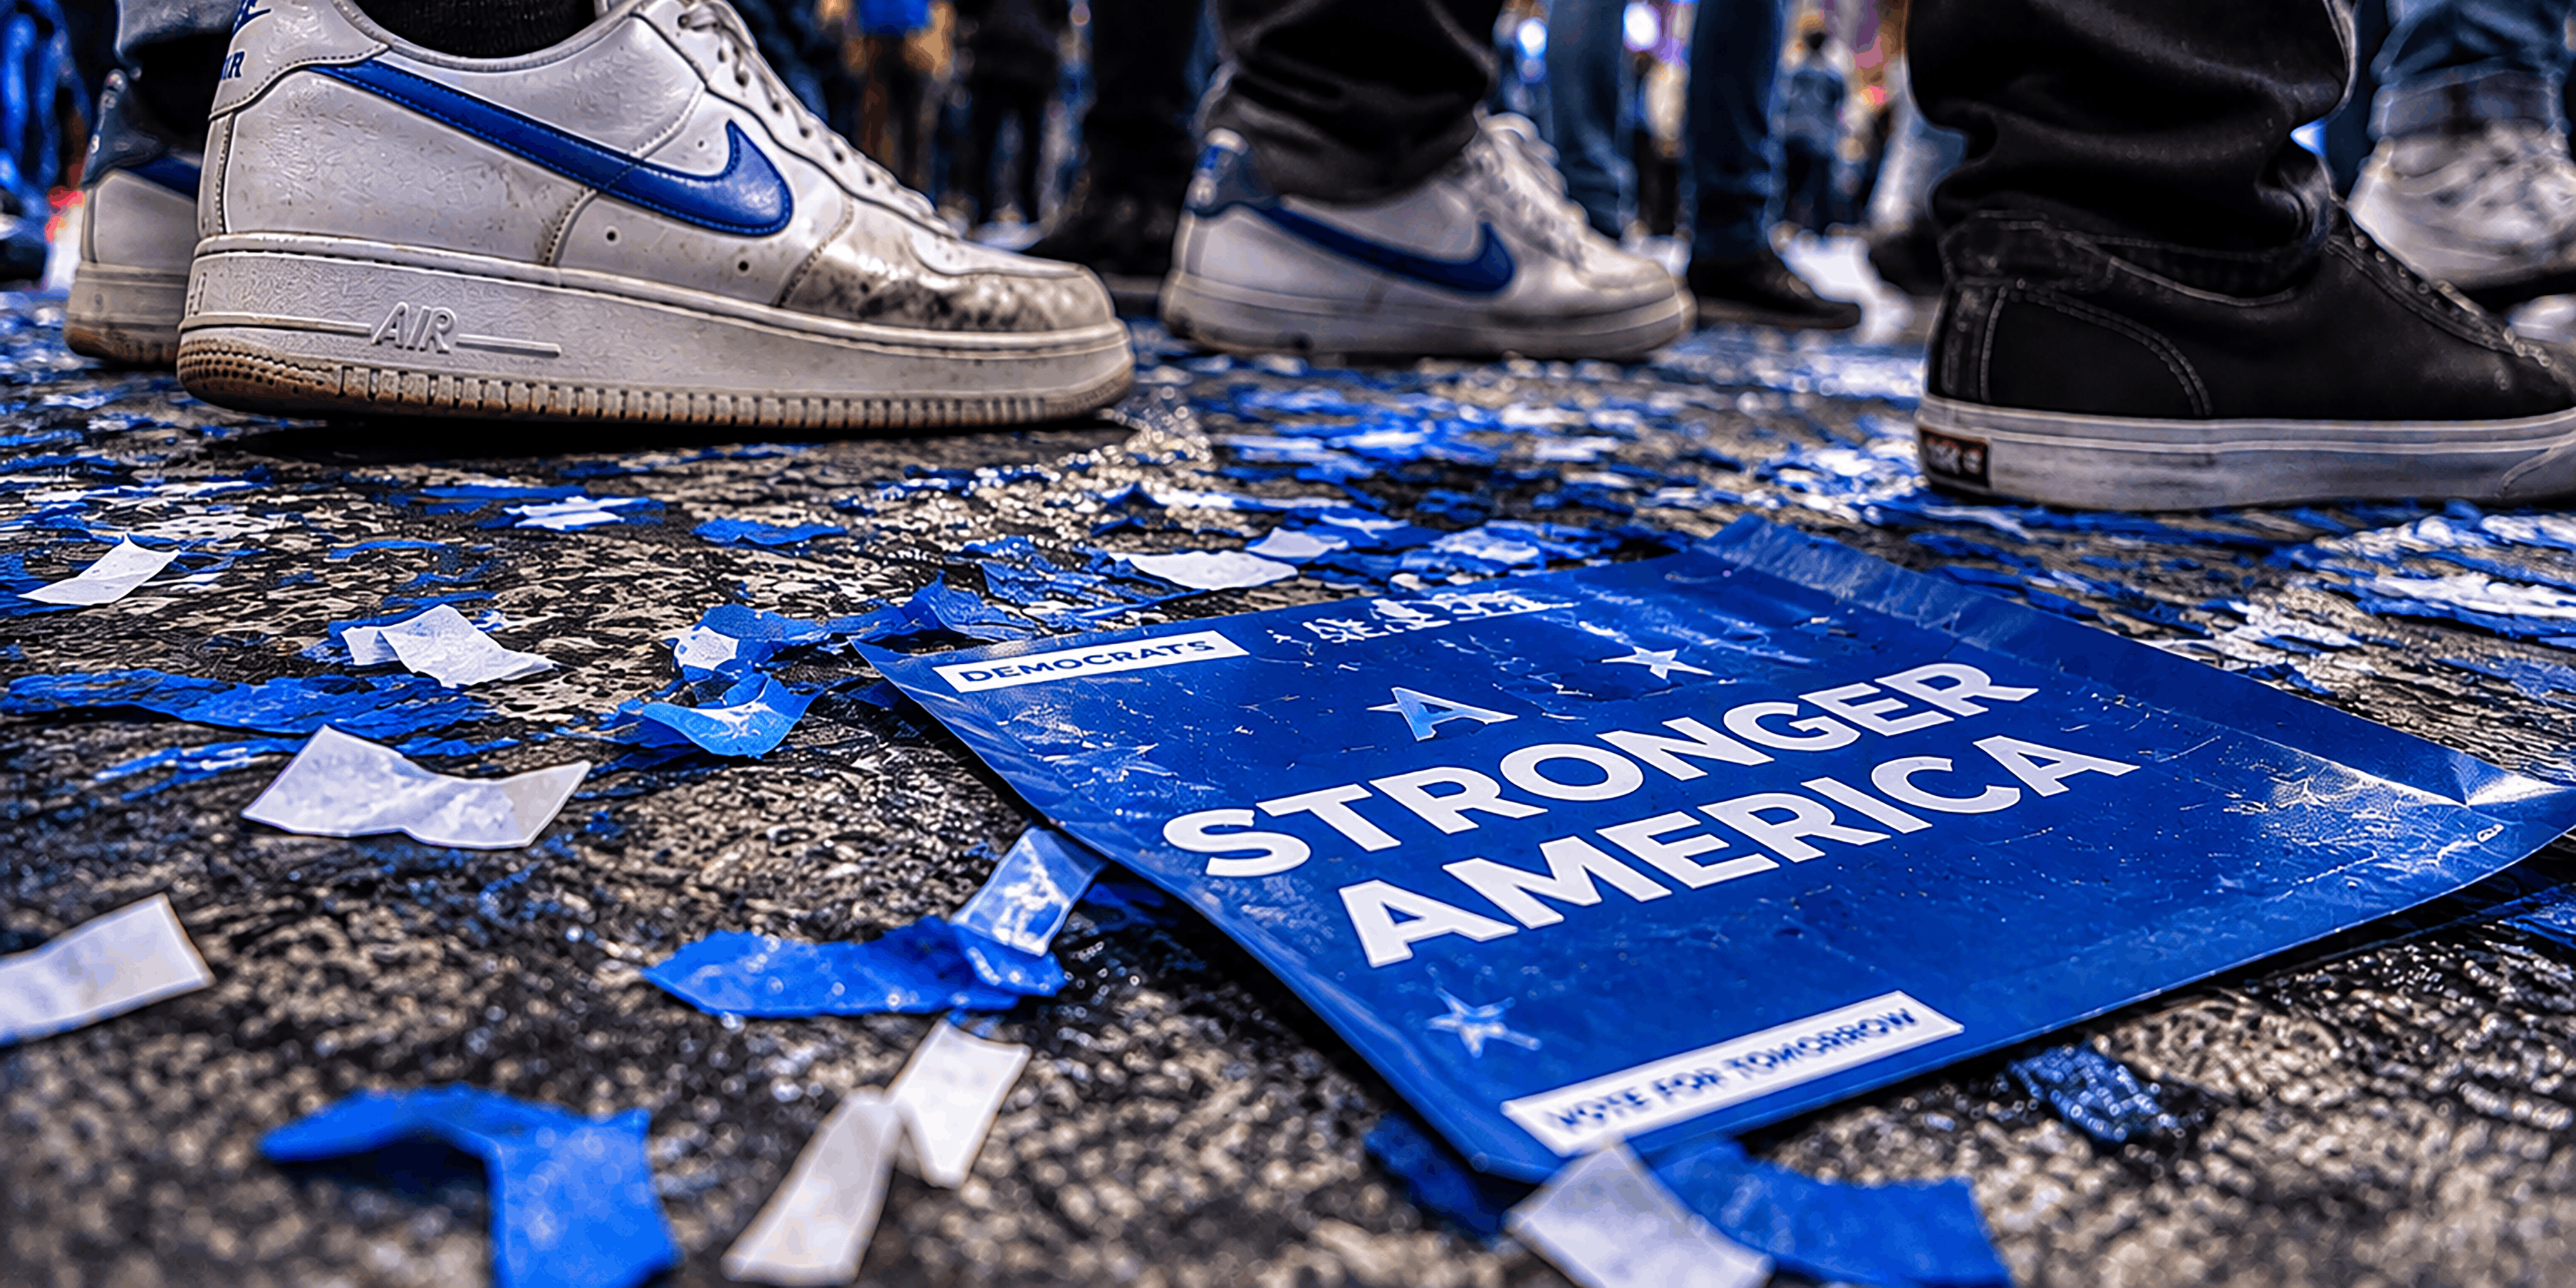
Dopo il trionfo dei Democratici, la rotazione del mercato azionario statunitense si estende oltre l’IA
Secondo gli esperti di Robeco, il trionfo dei Democratici alle elezioni di metà mandato negli Stati Uniti creerà un mercato favorevole alla selezione dei titoli, poiché l’attenzione si sposterà dall’IA ad altri settori.
Relatori
Director of Global Markets Research
Sommario
- L’ampliamento del mercato azionario oltre l’IA gioca a favore dei gestori dediti alla selezione dei titoli
- Gli utili aziendali sostengono le azioni, ma sui mercati obbligazionari si registra volatilità
- I timori sui data center provocano un crollo dei titoli tecnologici, ma la tesi d’investimento nell’IA resta valida
La schiacciante vittoria con cui i Democratici hanno conquistato il controllo di entrambe le camere del Congresso è stata soprannominata “tsunami blu”, o “blunami”, in riferimento al colore dello schieramento e all’entità del successo sui Repubblicani, il partito del Presidente Donald Trump. Due giorni dopo, tuttavia, i titoli tecnologici sono crollati per il timore dell’introduzione di nuove norme volte a frenare la costruzione di nuovi data center per l’IA, salvo poi recuperare terreno.
Sebbene la correzione abbia innervosito gli investitori, l’indebolimento del predominio delle grandi società tecnologiche è un fatto positivo: il resto del mercato offre numerose opportunità ai gestori attivi, afferma Mike Mullaney, Director of Global Markets Research di Boston Partners, consociata di Robeco specializzata nel value investing.
“I due temi principali che stiamo osservando sono la prosecuzione della rotazione del mercato e una maggiore dispersione dei rendimenti”, ha dichiarato Mullaney nel webinar a cui ha preso parte il 5 novembre per discutere i risultati elettorali con Colin Graham, Head of Multi-Asset Solutions di Robeco. “Il mercato continua ad ampliarsi oltre il rally del solo settore tecnologico legato all’IA a cui abbiamo assistito.”
“La dispersione, peraltro, avrà risvolti positivi, perché credo che questo diventerà un mercato in cui la selezione dei titoli sarà decisiva per individuare le società leader e quelle in difficoltà in ciascun settore. Resto sostanzialmente convinto che il mercato azionario possa mantenere un buon andamento nel medio-lungo termine.”
“Credo solo che sarà sempre più un mercato in cui è meno necessario concentrarsi su un unico settore, ovvero quello tecnologico e, in particolare, sulle grandi società tecnologiche.”
Guarda quando vuoi
Azioni e obbligazioni a confronto
Secondo Mullaney, la solidità degli utili aziendali sostiene le azioni, anche se a destare maggiore preoccupazione potrebbe essere la volatilità dei titoli di Stato, mentre i rendimenti dei Treasury USA si mantengono al di sopra del 5%. I rendimenti obbligazionari salgono poiché gli investitori chiedono un premio più elevato per detenere titoli di Stato, in quanto i disavanzi di bilancio e il debito pubblico degli Stati Uniti, pari a 40.000 miliardi di dollari, continuano ad aumentare.
“I risultati del secondo trimestre sono stati eccezionali; gli utili continuano a crescere a ritmi sostenuti, non solo negli Stati Uniti ma ovunque”, afferma. “È solo che negli USA crescono più rapidamente. Se si osserva ciò che sta accadendo, si nota una riduzione dei multipli di valutazione: i prezzi sono saliti un po’, ma gli utili sono aumentati molto più velocemente. Le azioni, quindi, sono in realtà meno care di un anno fa.”
“La volatilità dei singoli titoli è aumentata in modo relativamente marcato e questo crea opportunità. È un aspetto positivo. Guardando alle diverse asset class, terrei d’occhio il mercato obbligazionario, perché lì la volatilità è gradualmente aumentata. C’è infatti una differenza relativamente ampia tra la volatilità implicita del mercato obbligazionario e quella del mercato azionario.”
“Credo che, in definitiva, assisteremo a un aumento della volatilità in generale, perché la volatilità dell’azionario tenderà probabilmente ad avvicinarsi a quella dell’obbligazionario. Nel breve-medio termine, potrebbe essere quest’ultimo a determinare il livello complessivo di volatilità dei mercati.”
Due pilastri fondamentali
Secondo Mullaney, quando si manifesta una volatilità di questo tipo, gli investitori possono sempre fare riferimento a due fattori. “I due principali elementi che determinano l’andamento dei costi azionari nel tempo sono gli utili e i tassi di interesse. Perciò, quando le prospettive sembrano incerte, ci si può sempre concentrare su questi due fattori”, afferma.
“In questa fase, gli utili stanno sostanzialmente sostenendo l’intero mercato azionario. E benché riteniamo che i tassi di interesse rimarranno elevati a lungo, pensiamo che non raggiungeranno livelli tali da deprimere completamente i rapporti prezzo/utili delle azioni.”
“Crediamo che la situazione sia sostanzialmente gestibile. Abbiamo già constatato che, al momento, un rendimento del 5% sul Treasury decennale non ha arrecato danni significativi al mercato azionario.”
BP US Large Cap Equities D EUR
- performance ytd (30-9)
- 19,07%
- Performance 3y (30-9)
- 15,27%
- morningstar (30-9)
- SFDR (30-9)
- Article 8
- Pagamento del dividendo (30-9)
- No
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.Annualizzati (per periodi superiori ad un anno). Le performance si intendono al netto delle commissioni e sulla base dei prezzi delle operazioni.
Drastico riesame della spesa in conto capitale
A danneggiare il mercato azionario è stata invece la convinzione, seppur temporanea, che il boom dell’IA fosse ormai finito. Il 5 novembre ciò ha provocato un brusco calo dei titoli legati all’IA, che il 6 novembre hanno poi recuperato parte delle perdite. Le società tecnologiche continuano a generare gran parte dei rendimenti a doppia cifra registrati dal mercato azionario negli ultimi due anni.
Secondo Graham, gli investitori non devono preoccuparsi dell’ idea sottostante che ha alimentato il boom dell’IA. “L’entità e la concentrazione del ribasso sono indicativi di un drastico riesame degli investimenti nelle infrastrutture per l’IA, anziché di un deterioramento generalizzato dei fondamentali aziendali”, afferma.
“Possiamo ammettere che, sotto i Democratici, gli investimenti saranno probabilmente inferiori e che, in futuro, la realizzazione dei progetti richiederà più tempo. Questa tendenza era in realtà emersa già qualche mese fa, quando gli utili del terzo trimestre sono entrati nel mirino degli investitori e anche i mercati del credito hanno segnalato un probabile rallentamento. I risultati elettorali hanno poi innescato il calo improvviso.”
La tesi strategica sull’IA resta valida
“Sul piano degli investimenti, questo favorisce effettivamente un ulteriore ampliamento del mercato azionario oltre il settore tecnologico, ma gli investitori dovrebbero evitare di rincorrere le posizioni contrarie all’IA dopo il crollo. Il posizionamento del mercato su questi titoli non è cambiato, anche se la volatilità è chiaramente aumentata.”
“La tesi d’investimento strategica sull’IA resta valida, ma il mercato richiede adesso prove più chiare che gli straordinari investimenti attuati finora, pari a centinaia di miliardi di dollari, si tradurranno in flussi di cassa e rendimenti sostenibili.”
Il tema dei rendimenti è stato esaminato in un recente articolo di Boston Partners, “L’IA come ciclo d’investimento: le condizioni necessarie”.
Le opinioni di Colin Graham sulla correzione del mercato sono approfondite in un podcast trasmesso il 6 novembre.
Leggi gli ultimi approfondimenti
Iscriviti alla nostra newsletter per ricevere aggiornamenti sugli investimenti e le analisi dei nostri esperti.