Client Portfolio Manager

• Vision
Revenus du Crédit dans un contexte d’incertitude sur les taux d’intérêt
Une approche flexible du Crédit peut aider les investisseurs à capter du revenu sans dépendre d’une baisse des taux d’intérêt.
Auteurs
Top keywords
Résumé
- Des rendements attractifs, mais des spreads serrés et des taux incertains exigent de la sélectivité
- Une flexibilité mondiale aide à identifier des opportunités de revenu sur les marchés du Crédit
- Qualité, duration plus courte et gestion active contribuent à équilibrer revenu et risque
Les taux du Crédit restent attractifs,1 mais il est devenu plus complexe d’y accéder. Les spreads sont serrés, l’incertitude liée à l’inflation persiste et les obligations de plus longue échéance restent vulnérables aux changements des anticipations de taux. Pour les investisseurs, les performances devraient de plus en plus provenir du revenu disponible sur les marchés du Crédit et d’une sélection rigoureuse des émetteurs, plutôt que d’une baisse des taux ou d’une nouvelle compression des spreads.
Cela renforce l’intérêt d’une approche flexible capable d’ajuster les allocations à mesure que les conditions de marché évoluent.
Alors que la demande provient de plusieurs directions, les investisseurs en liquidités envisagent d’aller au-delà des fonds monétaires pour rechercher un revenu plus élevé, tandis que les investisseurs obligataires traditionnels souhaitent limiter leur exposition aux taux d’intérêt à long terme. Même si leurs points de départ diffèrent, l’objectif est similaire : un revenu régulier sans prendre plus de risque de crédit ou de duration que nécessaire.
L’inflation reste difficile à prévoir, tandis que les évolutions budgétaires et géopolitiques accroissent l’incertitude entourant la politique de taux d’intérêt. La hausse des emprunts publics et de l’offre obligataire peut également exercer une pression haussière sur les taux à long terme. Dans le même temps, le resserrement des spreads de crédit offre moins d’amortisseur face aux revers de marché, ce qui renforce la nécessité de gérer avec soin le risque de crédit et de duration.
La stratégie Robeco Credit Income est positionnée en conséquence. La duration est gérée activement dans une fourchette d’environ 3 à 5 ans et s’établit actuellement légèrement en dessous de 4 ans au 8 septembre 2026. La stratégie privilégie les segments courts et intermédiaires des courbes de taux, ce qui réduit la sensibilité aux mouvements des taux à plus long terme. Le beta du Crédit est également légèrement inférieur à 1 par rapport au marché du Crédit au sens large, conformément à une position prudente vis-à-vis du risque de marché global.
Utiliser cette flexibilité pour trouver des revenus à l’échelle mondiale
La valeur relative varie selon les marchés du Crédit, les conditions économiques et de financement divergent d’une région et d’un émetteur à l’autre. Un mandat flexible permet à la stratégie d’allouer entre le segment mondial Investment Grade, le High Yield et le crédit des marchés émergents. Cette flexibilité est particulièrement importante lorsque les valorisations au niveau des indices sont tendues.
Le positionnement actuel privilégie les financières subordonnées et le crédit noté BB à courte échéance. L’équipe voit également une valeur sélective parmi les émetteurs notés B lorsque le spread supplémentaire compense adéquatement le risque.
Alors que les perspectives d’inflation et de politique monétaire restent incertaines, les investisseurs ont besoin d’une approche capable de s’adapter
L’équipe conserve une vision constructive sur ses secteurs HALO privilégiés (communications, services aux collectivités et mines), où des modèles économiques stables et une dynamique sectorielle favorable apportent un soutien. La stratégie est plus prudente sur les régions importatrices nettes d’énergie et donc plus vulnérables à des coûts énergétiques plus élevés et à un retour des pressions inflationnistes. En dehors des États-Unis, la stratégie a trouvé des opportunités attractives dans le crédit européen et émergent, offrant une diversification entre différents cycles économiques et de taux d’intérêt.
Credit Income IH EUR
- performance ytd (31-7)
- 0,15%
- Performance 3y (31-7)
- 5,41%
- morningstar (31-7)
- SFDR (31-7)
- Article 8
- Paiement de dividendes (31-7)
- No
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.Annualisé (pour les périodes supérieures à un an). Les performances s'entendent nettes de frais et en fonction des prix de transaction.
Distinguer, dans le Crédit, les gagnants et les perdants de l’IA
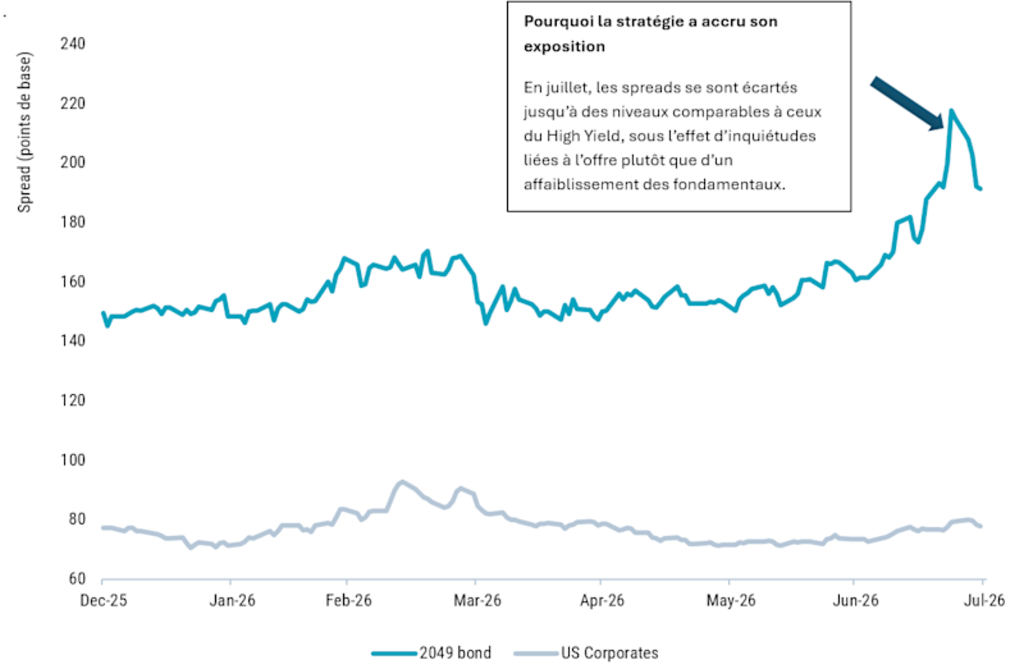
L’essor de l’intelligence artificielle est un autre exemple de l’importance de la sélection bottom-up. Les investissements dans l’IA peuvent créer d’importantes opportunités à long terme, mais ils exigent aussi des dépenses d’investissement substantielles. Pour les obligataires, la croissance future doit être mise en balance avec les risques de financement et d’exécution. La Figure 1 montre comment un élargissement des spreads lié à l’offre sur une obligation de data center notée A a permis à la stratégie d’accroître son exposition.
Figure 1 – Les inquiétudes liées à l’offre élargissent le spread d’une obligation de centre de données notée A. Spread de l’obligation 2049 par rapport à l’indice d’obligations d'entreprise Investment Grade américain (points de base).
Toutes les opinions exprimées sont susceptibles d’être modifiées. Ces informations sont fournies à des fins éducatives et ne doivent pas être interprétées comme une offre, une sollicitation, une recommandation ou une approbation d’un titre, de produits ou de services en particulier. Les positions présentées sur cette diapositive le sont uniquement à des fins d’illustration afin de démontrer la stratégie d’investissement à la date indiquée. Aucune conclusion ne peut être tirée quant à l’évolution future de l’émetteur/de l’émission. Ceci ne constitue aucune recommandation d'achat ou de vente ni aucun conseil d'investissement. Source : Robeco, Bloomberg. Données à fin juillet 2026.
Malgré cette opportunité individuelle, la stratégie conserve une position globalement prudente sur la technologie, où le potentiel haussier pour les créanciers semble limité au regard des risques. L’accent est mis sur la distinction entre les entreprises capables de financer confortablement les investissements liés à l’IA et celles dont la qualité de crédit pourrait se détériorer à mesure que les dépenses augmentent. La même discipline s’applique ailleurs, avec une exposition limitée aux entreprises cycliques ou de moindre qualité lorsque les spreads ne compensent pas suffisamment le risque.
Du revenu sans dépendre d’un seul scénario de marché
Alors que les perspectives d’inflation et de politique monétaire restent incertaines, les investisseurs ont besoin d’une approche capable de s’adapter. L’approche flexible de Credit Income permet à la stratégie de se repositionner à mesure que les conditions évoluent, en s’appuyant sur une recherche bottom-up pour déterminer où le risque mérite d’être pris. Cette capacité d’adaptation rend la stratégie particulièrement pertinente aujourd’hui : elle peut rechercher du revenu là où il est le mieux rémunéré tout en restant disciplinée lorsque les risques augmentent.
Note de bas de page
1Les performances passées ne préjugent pas des performances futures. La valeur de vos investissements peut fluctuer.
Quoi de neuf dans les crédits ?
Gardez une longueur d'avance avec notre newsletter sur les derniers développements en matière d'investissement crédit.