Fondsmanagerin

• Einblick
Circular Economy: eine robuste Strategie für jedes Marktumfeld
Anpassungsfähigkeit ist ein wesentliches Merkmal stabiler Anlagen. Die Strategie Circular Economy hat diese disziplinierte Umsetzung in diesem Jahr unter Beweis gestellt, indem sie die KI-bedingte Marktvolatilität meistert und gleichzeitig auf die langfristigen Treiber einer nachhaltigen Wertschöpfung fokussiert geblieben ist.
Autoren/Autorinnen
Die Marktdynamik verändert sich ständig, da ein Zyklus in den nächsten übergeht. Für Manager ist es frustrierend, dass eine Positionierung, die in einem Umfeld gut funktioniert hat, in einem anderen oft scheitert. Die stabilsten Anlagestrategien lassen eine schnelle Anpassung zu, wenn sich die Märkte weiterentwickeln. Dies ist ein Merkmal, das die Strategie Circular Economy seit ihrer Auflegung im Jahr 2020 weiterhin auszeichnet. Auch wenn die Ansätze unterschiedlich waren, blieb eines konstant, und zwar ihre Fähigkeit, Wertschöpfung zu erschließen, Risiken zu mindern und die Renditen in sehr unterschiedlichen Marktumgebungen zu optimieren.
Der jüngste Beleg für diese Anpassungsfähigkeit ergab sich im späten Frühjahr, als sich erste Risse beim KI-Trend abzeichneten. KI ist ein leistungsstarker Wegbereiter einer Kreislaufwirtschaft. Sie fördert ein besseres Ressourcenmanagement in einer Vielzahl von Branchen. Intelligentere Software, Automatisierung und digitale Tools helfen Unternehmen, mit weniger Ressourcen mehr zu produzieren. Sie verbessern die Produktivität, verringern Abfall, senken Kosten und optimieren den Einsatz von Energie, Materialien und Kapital.
Das Team hat diese starke Ausrichtung genutzt, um Positionen entlang der gesamten KI-Wertschöpfungskette aufzubauen, die zu einer starken Marktrendite beigetragen haben. Als die KI-Begeisterung jedoch zunehmend ein anspruchsvolles Niveau erreichte, begannen wir, anderswo im Universum von Circular Economy nach Chancen zu suchen, wo die Fundamentaldaten stark blieben, die Markterwartungen jedoch moderater waren.
Die KI-Positionen des Portfolios entwickelten sich im ersten Halbjahr größtenteils gut. Im Mai zeigten jedoch Teile der KI-Wertschöpfungskette Anzeichen regelrechter Euphorie, was zu übermäßig stark nachgefragten Titeln und steigenden Bewertungen führte. Da wir erkannten, dass auch die Verlustrisiken zunahmen, begannen wir mit einer Neugewichtung des Portfolios. Dabei reduzierten wir unserer Ansicht nach überbewertete KI-Aktien und stockten Nicht-KI-Aktien auf, die den Aufschwung nicht mitmachten, deren Fundamentaldaten sich jedoch verbesserten. Zu diesen Ergänzungen gehörten hochwertige Beteiligungen aus den Bereichen Industrie, Gesundheitswesen und Grundstoffe. Dieser Prozess setzte sich fort und wurde im Sommer sogar noch intensiviert, als viele KI-bezogene Aktien starke Kursrückgänge verzeichneten.
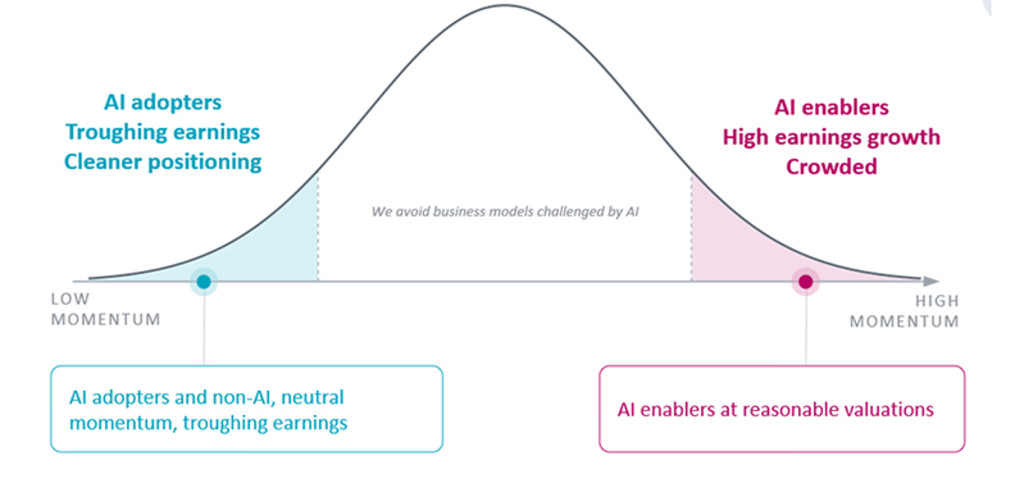
Wir beschreiben diese Neupositionierung gern als unseren „zweigeteilten“ Ansatz, denn genau daran erinnert das Portfolio, wenn seine Aktien nach Gewinndynamik in einer Verteilung gruppiert würden (siehe Abbildung 1). Am einen Ende stehen wachstumsstarke KI-Wegbereiter, am anderen qualitativ hochwertige Nicht-KI-Unternehmen mit niedrigeren Bewertungen, aber attraktivem Gewinnpotenzial. Kombiniert lautet das Ziel, die Beteiligung am anhaltenden strukturellen Wachstum von KI mit einem Engagement in Unternehmen zu verbinden, deren verbesserte Fundamentaldaten vom Markt noch nicht vollständig erkannt werden.
Abbildung 1 – Der zweigeteilte Ansatz in der Praxis: Chancen ausbalancieren und Extremrisiken mindern
Quelle: Robeco, August 2026.
Über KI hinausblicken
Verschiebungen in der Marktführerschaft sind unvermeidlich, selbst bei einer revolutionären Technologie wie KI. Revolutionäre Technologien ziehen naturgemäß erhebliche Begeisterung und erhebliches Kapital von Anlegern an, schaffen aber auch Unsicherheit, Volatilität und nervöse Spekulationen darüber, wie lange dies noch anhalten kann. Der Aufschwung bei Nicht-KI-Aktien spiegelt allerdings auch das ursprüngliche Versprechen von KI wider: Innovation und Wachstum in der gesamten Wirtschaft zu beschleunigen, nicht nur im Technologiesektor.
Es mehren sich die Anzeichen dafür, dass sich KI-Innovationen auf andere Sektoren ausweiten. Anbieter im Gesundheitswesen setzen KI ein, um die Diagnostik und die Effizienz von Arbeitsabläufen zu verbessern. Industrieunternehmen nutzen KI-gestützte Automatisierung, um die Produktion zu optimieren. Unternehmen für Umweltdienstleistungen setzen digitale Tools ein, um die Rückgewinnung von Ressourcen, das Abfallmanagement und die operative Performance zu steigern.
Circular Economy D EUR
- performance ytd (31-8)
- 21,98%
- Performance 3y (31-8)
- 17,99%
- morningstar (31-8)
- SFDR (31-8)
- Article 9
- Ertragsverwendung (31-8)
- No
Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.Annualisiert (für Zeiträume, die länger als ein Jahr sind). Die Performance-Zahlen sind abzüglich Gebühren und basieren auf den Transaktionspreisen.
Drei-Linsen-System
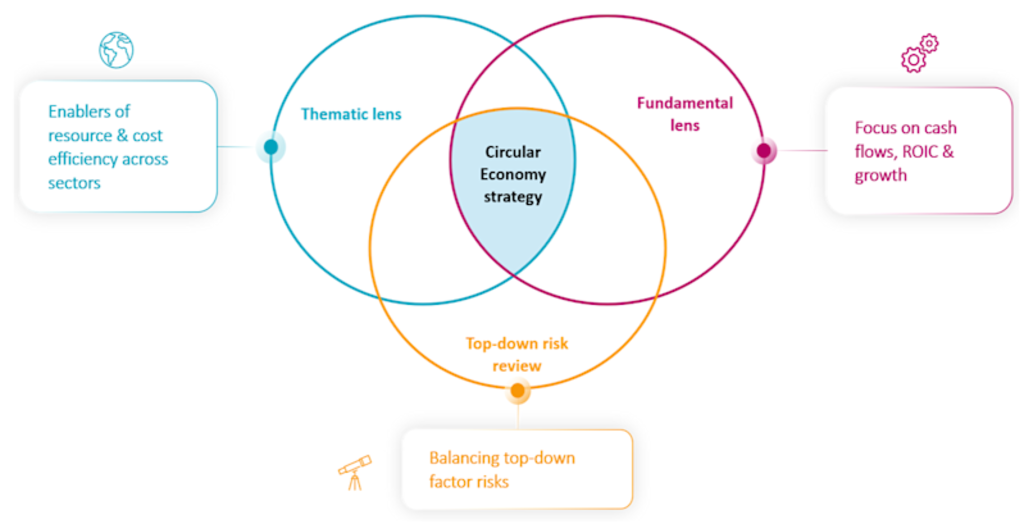
Dieser Ansatz stellt nicht einfach nur eine Übung in Sektorrotation dar. Die Aktienauswahl ist entscheidend, denn nicht jedes Unternehmen ist investitionswürdig. Das Team stützt sich beim Portfolioaufbau auf einen systematischen Drei-Linsen-Prozess. Mit der ersten Linse werden Unternehmen erkannt, die für ihre Kunden Wertschöpfung schaffen, zum Beispiel KI-Wegbereiter, deren Produkte ihren Kunden helfen, Abfall zu verringern und die Effizienz zu verbessern.
Die zweite Linse ist die Fundamentaldatenanalyse. Unternehmen müssen attraktive Renditen auf das investierte Kapital, eine starke Cashflow-Generierung, gesunde Bilanzen und das Potenzial nachweisen, ihre Gewinne mittel- bis langfristig zu steigern. Die dritte Linse ist das Risikomanagement. Dieser mehrschichtige Rahmen hilft dabei, sich verändernde Marktbedingungen zu beobachten, Faktorengagements zu steuern und neue taktische Chancen zu erkennen. Durch diese Linse erkannte das Team frühzeitig Anzeichen von Übertreibungen in Teilen der KI-Wertschöpfungskette sowie Chancen in anderen Marktbereichen.
Abbildung 2 – Drei Linsen für eine stabile Strategie
Quelle: Robeco, August 2026.
Die Risikolinse
Die kontinuierliche Risikoüberwachung war unerlässlich, damit sich das Team an veränderte Marktumfelder anpassen konnte. Sie spielte eine wichtige Rolle dabei, Phasen mit sehr unterschiedlichen Quellen der Marktführerschaft zu bewältigen.
So entfiel über weite Teile des Jahres 2024 und Anfang 2025 ein überproportionaler Anteil der globalen Aktienrenditen auf die Glorreichen 7. Dies war kein ideales Umfeld für ein breit diversifiziertes Portfolio wie Circular Economy, das sich in erster Linie auf Mid-Caps und nicht auf eine enge Gruppe von Mega-Cap-Technologieaktien konzentriert. Dennoch halfen das diversifizierte Engagement der Strategie und ihr disziplinierter Portfolioaufbau dabei, sich in einem Umfeld zu behaupten, das von einer engen Gruppe von Aktien dominiert wurde.
Einen deutlich anderen Ansatz verfolgte das Team bereits 2022 in einer Phase von Lockdowns im Rahmen der COVID-19-Pandemie und sich beschleunigender Inflation sowie später steigender Zinsen als Reaktion darauf. Die Aktienmärkte gaben deutlich nach, und die Gewinner waren meist im Finanz- und Energiesektor zu finden, in die die Strategie nicht investiert. Hier positionierte sich das Team defensiver und investierte in Unternehmen mit stabilen Gewinnen und wiederkehrender Nachfrage, etwa in Reparatur- und Modernisierungsgeschäfte, Abfallmanagement, Umweltdienstleistungen und das Gesundheitswesen. Diese Unternehmen trugen dazu bei, den Portfoliowert während der Pandemie zu erhalten. Ebenso passte sich die Strategie 2023 erneut an, als die Marktführerschaft mit Beginn des KI-Booms in Richtung Technologie wechselte.
Abbildung 3 – Eine disziplinierte Strategie für schnelle Neuorientierung zur Wertschöpfung und zum Schutz von Vermögenswerten
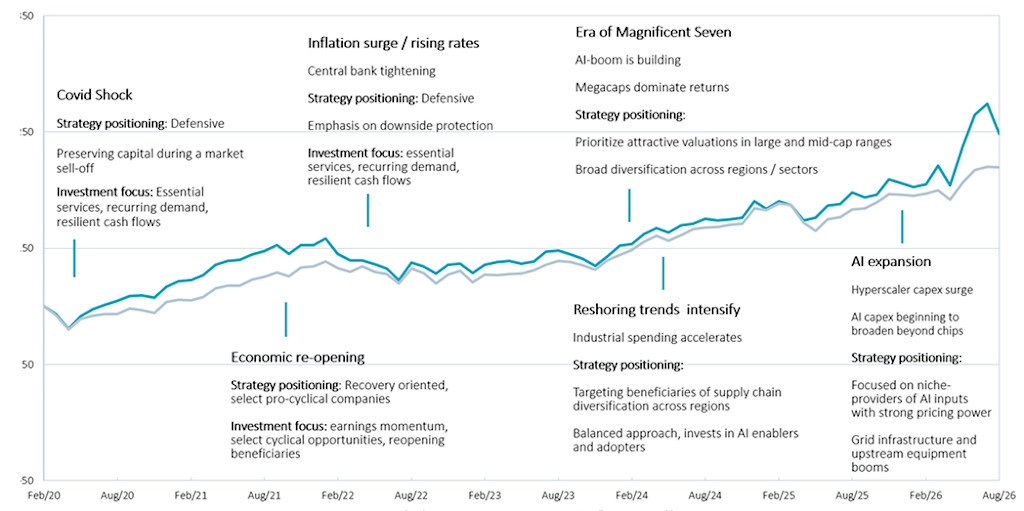
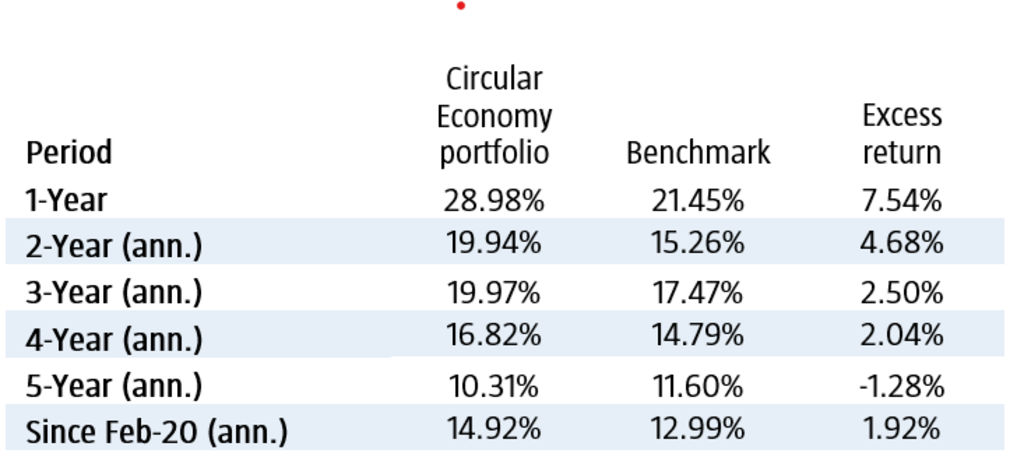
Tabelle 1 – Annualisierte Performance seit Auflegung
Der Wert von Kapitalanlagen kann schwanken. In der Vergangenheit erreichte Ergebnisse stellen keine Garantie für die Zukunft dar.
Die obigen Ergebnisse zeigen die kumulierte Performance (Abbildung 3) und die annualisierte Performance (Tabelle 1) der Strategie Circular Economy in EUR seit der Auflegung am 23. Januar bis zum 31. August 2026. Die Performance basiert auf den Renditen der Strategie. Die Renditen verstehen sich vor Abzug von Gebühren, beruhen auf dem Bruttoinventarwert und werden vor Portfoliogebühren und -kosten berechnet. Die Performance beruht teilweise auf den Berechnungsprozessen von Robeco Switzerland und ab dem 1. Januar 2021 aufgrund der Einbeziehung von Robeco Switzerland in die Unternehmensdefinition auf den Berechnungsprozessen von Robeco Rotterdam. Zum 27. Mai 2024 wurde Composite RobecoSAM Circular Economy Equities in Composite Circular Economy umbenannt. In den obigen Daten ist der MSCI World Index bis zum 15. Juli 2026 die herangezogene Benchmark. Ab dem 16. Juli 2026 ist der MSCI All Country World Index die herangezogene Benchmark. Falls sich die Währung, in der die bisherige Performance angegeben wird, von der Währung des Landes unterscheidet, in dem Sie Ihren Wohnsitz haben, sollte Ihnen bewusst sein, dass die gezeigte Performance aufgrund von Wechselkursschwankungen bei Umrechnung in Ihre lokale Währung zu- oder abnehmen kann.
Quelle: Robeco, Bloomberg, MSCI.
Eine szenariounabhängige Strategie
Für Anleger liegt der Reiz thematischer Anlagen zunehmend in ihrer Fähigkeit, langfristiges Wachstum mit pragmatischer Anpassungsfähigkeit zu verbinden. Konjunkturzyklen beginnen und enden, und jeder bringt sowohl Innovationen als auch neue Gruppen von Gewinnern und Verlierern mit sich. Die Breite des Anlageuniversums von Circular Economy hilft der Strategie, diese Verschiebungen zu bewältigen, und bleibt dabei zugleich in den Themen Ressourceneffizienz und Produktivität von Vermögenswerten verankert.
Mit einem Active Share von mehr als 90 %1 unterscheidet sich die Strategie erheblich von dem globalen Aktienindex, an dem sie gemessen wird. Dadurch hat sie mehr Flexibilität, um Chancen über Sektoren, Regionen und Marktkapitalisierungen hinweg zu nutzen, wenn sich diese ergeben. Diese Agilität können Large-Cap-Portfolios mit Indexfokus möglicherweise nur schwer erreichen.
Ein breites Anlageuniversum hat der Strategie zusammen mit disziplinierter Aktienauswahl und Risikomanagement geholfen, in Phasen der Unsicherheit stabil zu bleiben und zugleich weiterhin die nächsten Wachstumsquellen zu ermitteln.
Das jüngste Marktumfeld unterstreicht diese Erkenntnis.
Fußnote
1„Active Share“ ist eine wichtige Kennzahl zur Beurteilung, wie stark ein Portfolio auf Basis der Bestände und nicht der Renditevolatilität von seiner Benchmark abweicht. Der Active Share der Strategie Circular Economy betrug zum 31. August 2026 92,57 % und lag seit der Auflegung im Januar 2020 durchgehend über 90 %. Der Active Share der Strategie wurde bis zum 15. Juli 2026 gegenüber dem MSCI World Index gemessen. Ab dem 16. Juli 2026 ist der MSCI All Country World Index die herangezogene Benchmark
Welche Trends gibt es?
Für die neuesten Trends im Thematic Investing brauchen Sie nur unseren Newsletter abonnieren.