Portfolio Manager

• Einblick
Systematisches Fixed Income Investing: Diversifikationsvorteile für Credit-Portfolios nutzen
Systematische Credit-Investments machen im Fixed Income-Bereich noch immer einen kleinen Anteil aus, ihre Rolle im Portfolio gewinnt jedoch an Bedeutung. Credit-Anleger können sie für eine disziplinierte und differenzierte Diversifikation nutzen.
Autoren/Autorinnen

Head of Quant Fixed Income and Lead Portfolio Manager
Top-Keywords
Zusammenfassung
- Ein differenzierter Renditestrom für Credit-Allokationen
- Breite Abdeckung zur Identifizierung relativer Gewinner und Verlierer
- Eine Kombination aus systematischer Auswahl, Portfolioaufbau und menschlicher Kontrolle
Systematisches Investing ist ein gut etablierter Ansatz bei Aktienallokationen, im Fixed-Income-Bereich dauerte die Einführung jedoch länger. Bei festverzinslichen Anlagen entfällt auf systematische Investment-Grade-Credits und High-Yield-Credits weiterhin ein relativ kleiner Teil des Produktuniversums. Daten von eVestment auf Basis von Produkten und freiwilligen Angaben zu Anlagestilen zeigen, dass Quant-Strategien im Jahr 2026 nur 6,5 % des verwalteten Vermögens im Fixed-Income-Bereich ausmachten. Systematische Ansätze machen im breiteren Universum festverzinslicher Anlagen also weiterhin einen relativ kleinen Anteil aus, die Daten weisen aber auch auf ein erhebliches Wachstumspotenzial für systematische Credit-Strategien hin.
Dieser Umstand führt zu bedeutenden Chancen, insbesondere da dieselben Vorteile auf breiterer Portfolioebene, die für systematische Aktien-Investments günstig gewesen sind, (z. B. Disziplin, Breite, Diversifikation, Anpassbarkeit und Wiederholbarkeit) auch für systematische Credit-Investments gelten. Aber selbst wenn die zugrunde liegenden Prinzipien für Aktien und Anleihen identisch sind, sollte man die Komplexität der Märkte für Unternehmensanleihen nicht unterschätzen. Modelle und ihre Umsetzung müssen individuell auf die spezifischen Merkmale der Credit-Märkte zugeschnitten werden.
Tabelle 1: Als Quantitative Investing klassifizierter Anteil des verwalteten Vermögens im Fixed-Income-Bereich
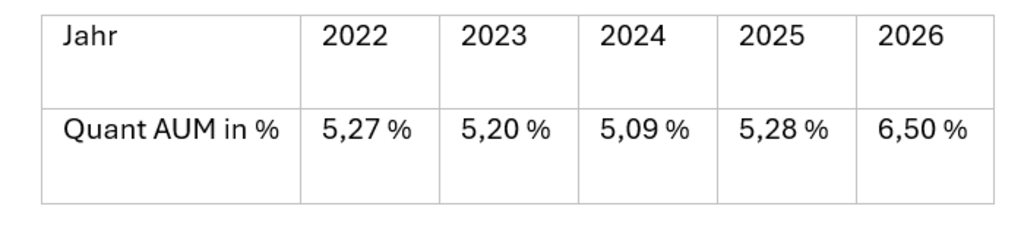
Quelle: eVestment, Juli 2026. *Stichtag ist jeweils der 30. Juni des Jahres.
Der Wert systematischer Credit-Strategien liegt darin, fundamentale Anlageideen und Erfahrungen in Regeln zu übersetzen, die einheitlich und effizient in tatsächlichen Anleiheportfolios angewendet werden können. Dieser Ansatz unterscheidet sich von einem Vorgehen mit einfache Faktoren, die eher aus der Theorie als aus der Praxis abgeleitet werden.
Ein generisches Value-Screening könnte beispielsweise Anleihen mit höheren Spreads identifizieren und daraus schließen, dass sie günstig wirken. Eine präzisere, Credit-spezifische und an der Umsetzung orientierte Frage ist, ob dieser Spread im Verhältnis zum fundamentalen Risikoprofil des Emittenten attraktiv ist, wobei das Rating, die Laufzeit und anderer Merkmale der Anleihe zu berücksichtigen sind.
Durch die Definition und historische Prüfung eines breiten Spektrums von Entscheidungsregeln lassen sich Investmentprozesse entwickeln, die langfristig Mehrwert schaffen. Durch die Kombination getesteter Regeln zu einem Auswahlmodell für Anlageentscheidungen wird eine effiziente Bewertung großer Universen möglich. Damit wird die Auswahl potenzieller Chance erweitert und neue Anlagegelegenheiten können schneller identifiziert und umgesetzt werden als mit traditionellen Ansätzen bei Credit-Anlagen, die stärker auf manuelle Eingriffe angewiesen sind. Ein systematischer, modellbasierter Ansatz unterstützt zudem eine transparente Portfolioüberwachung, weil sich Anlageentscheidungen auf die zugrunde liegenden Entscheidungsregeln zurückführen lassen.
Was gibt es Neues im Credit Investing?
Bleiben Sie mit unserem Newsletter über die neuesten Entwicklungen im Credit Investing auf dem Laufenden.
Wie systematische Credit-Investments in der Praxis funktionieren
Systematisches Investieren sollte nicht als Blackbox betrachtet werden. Im Gegenteil: Unser Ansatz lässt sich als Systematisierung fundamentaler Anlageprinzipien in Form transparenter Entscheidungsregeln verstehen. Zu Beginn werden die Merkmale identifiziert, die eine Anleihe attraktiv machen können, etwa Bewertung, Bilanzqualität, Momentum und Emittentenrisiko. Danach werden diese Regeln einheitlich auf ein breites Universum angewendet. Daraus ergibt sich ein transparenter, wiederholbarer Ansatz bei der Auswahl von Anleihen, der nicht in erster Linie auf individuelle Einschätzungen oder Einzelfallentscheidungen gestützt ist.
In der Praxis lässt sich der Prozess als Zusammenspiel von zwei quantitativen Kernkomponenten innerhalb des breiteren Investmentprozesses verstehen. Die Ranking-Engine bewertet das Anlageuniversum und ordnet Emittenten und Anleihen nach ihrer Attraktivität ein. Die Engine für den Portfolioaufbau setzt diese Rankings anschließend in ein diversifiziertes Portfolio um und berücksichtigt dabei die Benchmark-Konformität, die Liquidität, die Risikogrenzen und kundenspezifische Restriktionen.
Abbildung 1: Investmentprozess
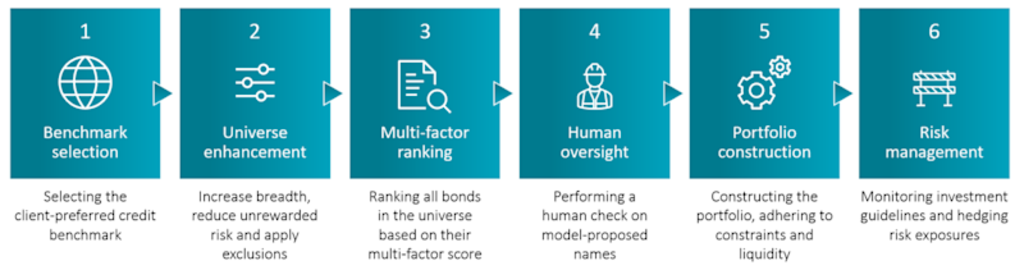
Quelle: Robeco, September 2026.
Warum Breite und Kontrolle wichtig sind
Breite hat in diesem Ansatz zentrale Bedeutung. Ein systematischer Ansatz ist am wirkungsvollsten, wenn das Anlageuniversum groß genug ist, damit ein wiederholbarer Vorteil über viele Entscheidungen hinweg genutzt werden kann. Je nach Mandat kann das systematische Auswahlmodell von rund 1.600 Emittenten und 5.000 Anleihen im globalen High-Yield-Segment bis zu 2.600 Emittenten und mehr als 26.000 Anleihen im globalen Investment-Grade-Segment erfassen. Diese Breite trägt dazu bei, die Anzahl potenzieller Chancen zu steigern und relative Gewinner und Verlierer zu identifizieren, während zugleich ein disziplinierter Rahmen für den Portfolioaufbau gewahrt bleibt.
Ein weiterer wichtiger Bestandteil eines erfolgreichen systematischen Prozesses ist die Kontrolle durch Menschen. Der Ansatz von Robeco bezieht Beiträge von mehr als 20 Analysten ein, die Kaufkandidaten auf wesentliche Risiken prüfen, die dem Modell möglicherweise entgangen sind. An den Märkten für Unternehmensanleihen können sich emittentenspezifische Risiken schnell entwickeln, und das Renditeprofil ist stark asymmetrisch. Eine Anleihe kann attraktiv wirken, weil die Spreads größer geworden sind und die jüngste Bilanz weiterhin solide aussieht. Aber möglicherweise wird ein bedeutender Rechtsstreit, ein regulatorisches Problem, eine große Akquisition oder ein anderes Ereignis außerhalb des Erfassungsbereichs des Modells nicht berücksichtigt. In solchen Fällen können Portfoliomanager und auf Fundamentaldaten abstellende Credit-Analysten das Ergebnis des Modells, wenn das Verlustrisiko nicht angemessen berücksichtigt wurde, hinterfragen.
QI Global Multi-Factor High Yield Z EUR
- performance ytd (31-8)
- 4.01%
- Performance 3y (31-8)
- 6.76%
- morningstar (31-8)
- SFDR (31-8)
- Article 8
- Ertragsverwendung (31-8)
- No
Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.Annualisiert (für Zeiträume, die länger als ein Jahr sind). Die Performance-Zahlen sind abzüglich Gebühren und basieren auf den Transaktionspreisen.
QI Global Multi-Factor Credits FH EUR
- performance ytd (31-8)
- -0.77%
- Performance 3y (31-8)
- 3.07%
- morningstar (31-8)
- SFDR (31-8)
- Article 8
- Ertragsverwendung (31-8)
- No
Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.Annualisiert (für Zeiträume, die länger als ein Jahr sind). Die Performance-Zahlen sind abzüglich Gebühren und basieren auf den Transaktionspreisen.
Ein unterschiedlicher Renditestrom im Bereich der Credit-Investments
Einer der stärksten Gründe, systematisches Credit Investing in Betracht zu ziehen, ist dessen Eignung zur Ergänzung traditioneller, an Fundamentdaten orientierter Credit-Manager. Viele Anleger haben bereits Engagements bei aktiven Managern von Unternehmensanleihen. Einen weiteren traditionellen Manager als Ergänzung hinzuzunehmen, kann zwar für eine gewisse Diversifikation sorgen, aber es kann auch zu Überschneidungen im Investmentprozess, bei der Positionierung und bei den Renditetreibern kommen.
Ein systematischer Ansatz bietet innerhalb derselben Anlageklasse Zugang zu einem anderen Entscheidungsrahmenwerk und sorgt so für eine wertvolle Stildiversifikation.
Für weitere Differenzierung sorgt das Risikoprofil. Viele traditionelle aktive Credit-Manager nutzen ein breites Instrumentarium, darunter ein aktives Credit-Beta sowie Kurven- und Durationspositionierungen. Der systematische Credit-Ansatz von Robeco verfolgt das Ziel, Risiken erster Ordnung wie Zinsen und Credit-Beta nahe an der Benchmark zu halten, sodass die Überschussrenditen in erster Linie durch Credit-Renditen aus der Auswahl von Emittenten und Anleihen nach dem Bottom-Up-Prinzip erzielt werden.
Dadurch eignet sich der Ansatz gut für ähnliche Ziele wie bei Enhanced-Index-Investments, bei denen Anleger ein moderates Alpha-Potenzial bei geringem Tracking Error anstreben und zugleich die Risiken erster Ordnung nahe an der Benchmark halten wollen. Er kann auch als Alternative zu einem passiven Engagement genutzt werden, insbesondere für Anleger, die eine Orientierung an der Benchmark beibehalten möchten, aber gleichzeitig kundenspezifische Aspekte berücksichtigen und eine bessere Rendite als die Benchmark anstreben.
Abbildung 2: Stildiversifikation
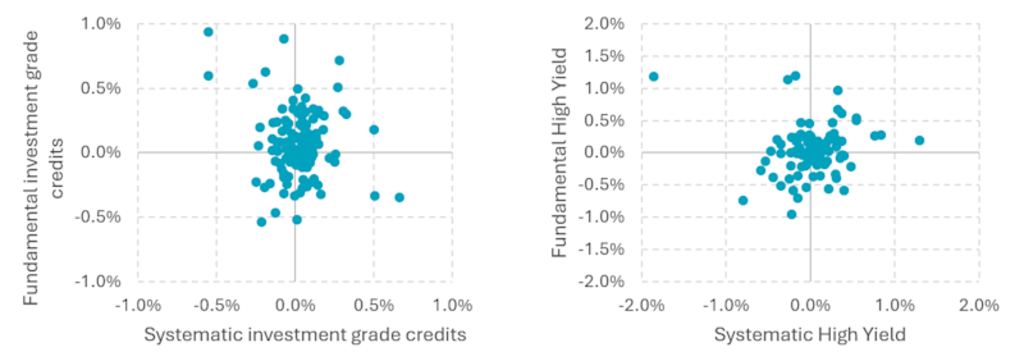
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken. Quelle: Robeco, September 2026
Warum Erfahrung wichtig ist
Während weitere systematische Credit-Manager in den Markt eintreten und quantitative oder systematische Techniken im Credit-Bereich anwenden, sind wir überzeugt, dass Erfahrung entscheidend für den Erfolg ist, weil eine erfolgreiche Umsetzung mehr erfordert als die Konstruktion eines Modells. Der Robeco Quant Fixed Income ist aus zwei etablierten Kompetenzen hervorgegangen: dem fundamentalem Fixed Income Investing und dem Quantitative Investing in Aktien. Robeco verfügt über eine der längsten durchgängigen Erfolgsbilanzen für systematisches Credit Investing am Markt. Die Multi-Factor High Yield-Strategie reicht bis 2018 zurück, der Multi-Factor Credits bis 2015 und das Investing in langlaufende US-Credits bis 2021. In einem Markt, in dem viele systematische Credit-Strategien noch relativ neu sind, liefern diese realen Erfahrungen Belege für die Umsetzung der Prozess unter unterschiedlichen Marktbedingungen.