Head of Multi Asset & Equity Solutions, Co-Head Investment Solutions
• Maandelijkse vooruitblik
Waarom aandelen kunnen blijven gedijen als de obligatierente stijgt
Door de stijgende staatsobligatierente begonnen sommige beleggers te twijfelen of zij nog risico moeten nemen met aandelen. Toch blijven de bedrijfswinsten een sterke troef voor aandelen, zegt multi-assetbelegger Colin Graham.
Auteurs
Samenvatting
- Amerikaanse Treasuries met AAA-rating die als benchmark dienen, bieden nu een rente van meer dan 5%
- Aandelen kunnen blijven stijgen dankzij sterke onderliggende bedrijfswinsten
- Vergelijkingen met 2022 gaan niet op zolang de inflatie beheersbaar blijft
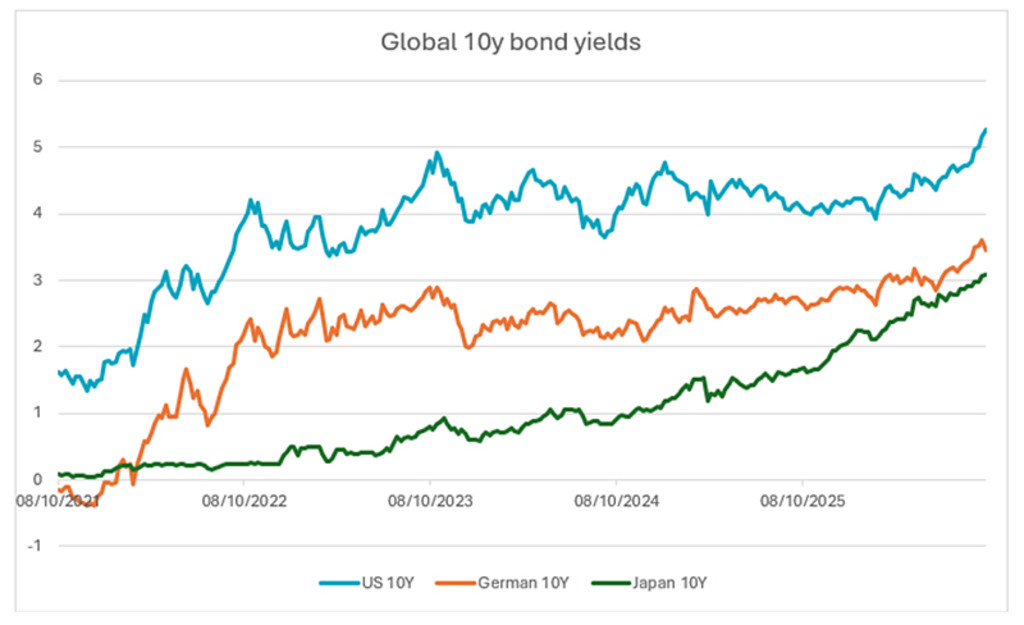
De rente op staatsobligaties in belangrijke markten zoals de VS en Frankrijk is opgelopen tot 5,26%,1 het hoogste niveau sinds obligaties in 2022 onder druk kwamen te staan door de sterk oplopende inflatie na de bestedingsgolf die op de coronapandemie volgde, en door de Russische invasie van Oekraïne.
Nu staatsobligaties met een AAA-rating zo'n hoge rente bieden, rijst de vraag waarom beleggers het risico zouden nemen om kapitaal te verliezen op aandelenmarkten die als hoog gewaardeerd worden gezien, mede door een AI-hausse die mogelijk niet houdbaar is. Volgens Graham, hoofd Multi-Asset bij Robeco, is dat niet zo.
“Jarenlang konden beleggers een eenvoudig deuntje volgen: obligaties boden magere rendementen, waardoor aandelen de enige optie leken, volgens de bekende TINA-gedachte: ‘There Is No Alternative’. Maar de laatste tijd klinkt er een nieuwe, verleidelijke melodie uit de obligatiemarkt.”
Waarom zou je je zuurverdiende geld op het spel zetten op de aandelenmarkt als je gegarandeerd 5% kunt krijgen zonder risico?
“Nu de 10-jaarsrente op Amerikaanse Treasuries rond een opvallende 5,26% schommelt, fluisteren veilige staatsobligaties beleggers toe: ‘Waarom zou je je zuurverdiende geld op het spel zetten op de aandelenmarkt als je gegarandeerd 5% kunt krijgen zonder risico?’”
“Dit is de klassieke sirenenzang van een hogere obligatierente. In de Griekse mythologie bonden zeelieden zich vast aan de mast om de fatale lokroep van de sirenen te weerstaan: wezens met het hoofd van een vrouw en het lichaam van een vogel, die zeevaarders met hun betoverende gezang naar een verdrinkingsdood lokten. Vandaag vragen beleggers zich af: Kunnen onze aandelenportefeuilles deze verleiding veilig voorbijvaren, of stevenen we af op de rotsen?”
Figuur 1: De stijging van de obligatierente in de VS, Duitsland en Japan
In het verleden behaalde resultaten bieden geen garantie voor de toekomst. De waarde van je beleggingen kan fluctueren.
Bron: Robeco, Bloomberg, oktober 2026.
Dit is anders dan in 2022
De werkelijkheid is echter anders, dankzij de sterke bedrijfswinsten achter de aanhoudende rally op de aandelenmarkt. Ook is er dit keer geen sprake van de inflatieverwachtingen die de obligatiemarkt in 2022 ontregelden, zegt Graham.
“Een rente van 5% betekent zeker geen sirenenzang die de aandelenmarkt fataal wordt”, zegt hij. “Volgens de traditionele vuistregel van Wall Street moeten aandelen kelderen als de obligatierente plotseling stijgt. Een hogere rente betekent hogere financieringskosten en een hogere rekenrente voor toekomstige winsten, waardoor aandelenwaarderingen rekenkundig dalen.”
“Geavanceerde modellen, zoals een Discounted Cash Flow-analyse, laten echter een verrassende wending zien: een stijging van de financieringskosten met 100 basispunten (één heel procentpunt) brengt de meeste grote aandelenmarkten verrassend weinig directe schade toe, al kan het effect op smallcapindices ingrijpend zijn. Er waren rentestijgingen van 200 basispunten nodig om de omstandigheden te creëren voor de beurskrach van 1987, toen aandelen 25% daalden.”
“Het echte gevaar zit niet alleen in de rekensom achter schulden, maar ook in de concurrentie om kapitaal. Als veilige obligaties met een AAA-rating 5% tot 6% opleveren, eisen beleggers een hogere aandelenrisicopremie om het aanhouden van volatiele aandelen te rechtvaardigen. Als dat vereiste rendement ook maar een beetje oploopt, kunnen de koersmultiples dalen – tenzij de bedrijfswinsten snel genoeg groeien om de hogere kosten te compenseren. De meeste beleggers zullen het erover eens zijn dat een stijging van de obligatierente met 100 basispunten de kloof met de winstgroei nauwelijks verkleint.”
Global Bonds FH EUR
- performance ytd (31-8)
- -2,08%
- Performance 3y (31-8)
- 1,67%
- morningstar (31-8)
- SFDR (31-8)
- Article 8
- Dividenduitkerend (31-8)
- No
In het verleden behaalde resultaten bieden geen garantie voor de toekomst. De waarde van uw beleggingen kan fluctueren.Geannualiseerd (voor periodes langer dan een jaar). De performance is gebaseerd op de koers na aftrek van kosten.
De inflatie is structureel anders
Volgens Graham is het ook belangrijk om onderscheid te maken tussen de gebeurtenissen tijdens de laatste sterke rentestijging in 2022 en de huidige marktdynamiek.
“Als je nog steeds nachtmerries hebt van de inflatieschok van 2022, haal dan diep adem”, zegt hij. “We benadrukken dat de inflatie nu structureel heel anders is dan in 2022.”
“Ten eerste is de vraagschok voorbij: de uitbundige bestedingen na de coronapandemie en de omvangrijke fiscale stimulering die de inflatievrees in 2022 aanwakkerden, zijn weggeëbd. De inflatie van nu wordt vooral veroorzaakt door druk aan de aanbodzijde, zoals het conflict in het Midden-Oosten, en niet door ongebreidelde consumentenvraag.”
Dat blijkt uit recente cijfers over zowel de loon- als de prijsinflatie. De Atlanta Fed Wage Growth Tracker is in augustus 2026 gedaald tot 4,1%, tegenover 6,7% vier jaar eerder. De kerninflatie volgens de consumentenprijsindex (exclusief de sterker schommelende prijzen van voedsel en energie) bedroeg 2,4% – het laagste niveau sinds de pandemie. De headline-inflatie ligt met 3,4% hoger door de gestegen energiekosten.
De sterke troef die aandelen overeind houdt
De sterke troef waardoor aandelen overeind blijven en ondanks de aantrekkingskracht van een hogere rente aantrekkelijk blijven, is eenvoudig: de bedrijfswinsten laten volgens Graham “indrukwekkende cijfers” zien.
“Historisch gezien ging een forse stijging van de obligatierente gepaard met zwakke bedrijfsprestaties”, zegt hij. “Nu groeien de bedrijfswinsten in de VS over de afgelopen twaalf maanden echter met een stevige 28% jaar-op-jaar. Kortom, de kracht van de bedrijfswinsten weegt ruimschoots op tegen de druk van de hogere rekenrente.”
Robeco voorspelt in zijn recente 5-year outlook Expected Returns dat aandelen uit ontwikkelde en opkomende markten de komende jaren de hoogste rendementen blijven opleveren.2 Voor aandelen uit ontwikkelde markten wordt een rendement van 7,0% per jaar (geannualiseerd) in euro's verwacht, aanzienlijk meer dan de 3,25% die binnenlandse staatsobligaties volgens de prognose zullen opleveren, ondanks de recente rentestijging.
De zee van de sirenen kan onstuimiger worden
Volgens Graham betekent dit dat aandelen verder kunnen stijgen, zolang de inflatieverwachtingen niet sterk oplopen. Daarvoor moet de loondruk goed beheersbaar blijven en moet de winstgroei sneller zijn dan de stijging van de kapitaalkosten.
“Al met al kan de zee wat onstuimiger worden nu een obligatierente van 5% in beeld is, en is er binnen een risicoprofiel gericht op hoge groei ruimte om de allocatie naar obligaties te vergroten. Maar zolang sterke bedrijfswinsten het schip voortstuwen, ligt er voor aandelen voorlopig nog een duidelijke koers vooruit.”
Voetnoten
1 In het verleden behaalde resultaten bieden geen garantie voor de toekomst. De waarde van je beleggingen kan fluctueren.
2 De verwachte performance biedt geen garantie voor toekomstige resultaten. De waarde van je beleggingen kan fluctueren. De weergegeven scenario’s zijn een schatting van de toekomstige performance op basis van gegevens uit het verleden over hoe de waarde van deze belegging schommelt en/of de huidige marktomstandigheden. Het is geen exacte indicator. Wat je terugkrijgt hangt ervan af hoe de markt presteert en hoelang je de belegging/het product in bezit houdt.
Ontvang de nieuwste inzichten
Meld je aan voor onze nieuwsbrief voor beleggingsupdates en deskundige analyses.