


Portfolio Manager
• Einblick
Was Anleger aus 20 Jahren defensiven Aktien lernen können
Seit 20 Jahren gibt es inzwischen Conservative Equities. Aus einer konträren Idee entstand eine bedeutende Strategie von Robeco mit starker langfristiger Erfolgsbilanz. Für die Zukunft überzeugt uns der Mehrwert dieser Strategie in Kundenportfolios als nützliches Instrument für Diversifikation und Alpha.
Autoren/Autorinnen


Head of Conservative Equities and Chief Quant Strategist
Zusammenfassung
- Nachweis: positives Alpha seit Auflegung bei allen drei führenden Strategien von Conservative Equity vor Abzug von Gebühren
- Geduld: defensive Anlagen können in starken Bullenmärkten über längere Zeit zurückbleiben
- Potenzial: nützliche Portfolio-Diversifikation bei steigender Marktkonzentration
Wie bei jeder eigenständigen aktiven Aktienstrategie lief dies nicht immer reibungslos. Gerade in starken und langen Bullenmärkten wird die Geduld der Anleger mal strapaziert. Aus 20 Jahren Erfahrung resultiert ein wertvoller Blick auf die Erfolge, die Geduld und das Potenzial defensiver Anlagen.
Alle drei führenden Strategien von Conservative Equities generierten seit Auflegung vor Abzug von Gebühren ein positives Alpha1 gegenüber dem breiten Markt und übertrafen Benchmarks mit minimaler Volatilität. Diese Ergebnisse basieren auf zwei Faktoren: geringere Verluste in Abwärtsmärkten sowie firmeneigene Alpha-Signale für höhere Renditen. Auch gegenüber Indizes mit minimaler Volatilität boten die Strategien einen Mehrwert.
Abbildung 1 – Kumulierte Renditen der drei führenden Strategien von Conservative Equities – 30. September 2026
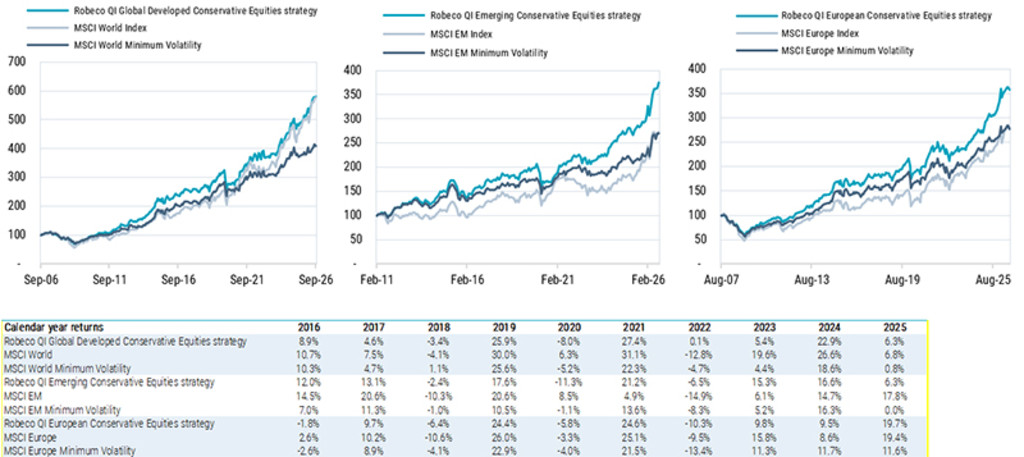
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: Robeco. Angaben vor Abzug von Gebühren, auf Basis des Bruttoinventarwerts, in EUR. Falls sich die Währung, in der die bisherige Performance angegeben wird, von der Währung des Landes unterscheidet, in dem Sie Ihren Wohnsitz haben, sollte Ihnen bewusst sein, dass die gezeigte Performance auf Grund von Wechselkursschwankungen bei Umrechnung in Ihre lokale Währung zu- oder abnehmen kann. Hier angegebene Werte und Renditen vor Abzug von Kosten. In den Zahlen zur Performance sind bei der Ausgabe und Rücknahme von Anteilscheinen anfallende Gebühren und Kosten nicht berücksichtigt. Diese wirken sich nachteilig auf die angegebenen Renditen aus. Weitere wichtige Angaben entnehmen Sie bitte dem Anhang. Stand: 30. September 2026. Auflegungsdaten: Strategie Robeco QI Global Developed Conservative Equities – September 2006; Strategie Robeco QI Emerging Conservative Equities – Februar 2011; Strategie Robeco QI European Conservative Equities – August 2007. Für eine bessere Vergleichbarkeit wurden ungesicherte Erfolgsbilanzen verwendet. Tatsächlich waren die Strategie Robeco QI Global Developed Conservative Equities und die Strategie Robeco QI European Conservative Equities bis Juni 2012 währungsgesichert.
Dank eines breiteren Anlageuniversums mit Hunderten Aktien außerhalb der Benchmark und weniger Beschränkungen können Portfolios stärker auf firmeneigene Alpha-Signale setzen. Die kontinuierliche Innovation auf der quantitativen Aktienplattform von Robeco umfasst Signale zum Handelszeitpunkt sowie auf maschinellem Lernen basierende Notsignale.
Die Geduld
Defensive Anlagen können einsam wirken, wenn Märkte rasch steigen. Im vergangenen Jahrzehnt erlebten globale Aktien einen starken Bullenmarkt, der die Märkte der Schwellenländer und Europas weit übertraf. 20 Jahre Erfahrung belegen, dass es in starken Bullenmärkten kein Fehler ist, hinterherzuhinken, sondern zum Konzept der Strategie gehört.
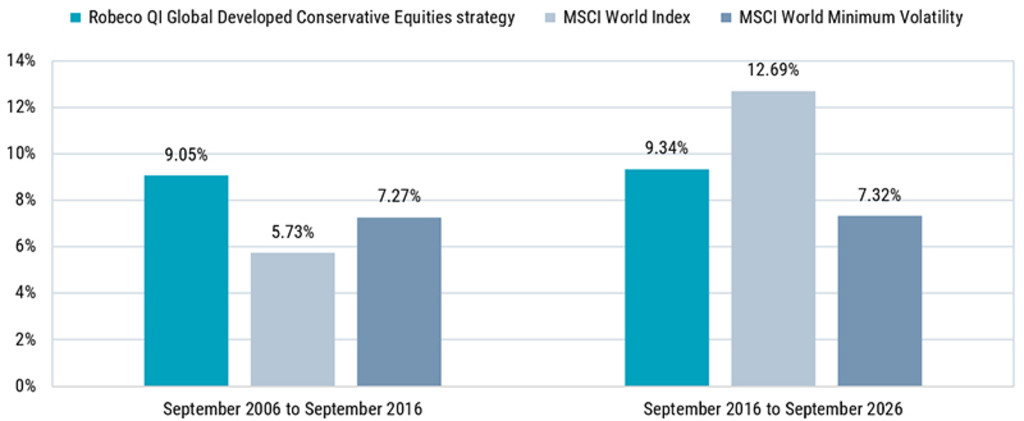
Abbildung 2 unterteilt die 20-jährige Historie der globalen Strategie in zwei Zeiträume. Das erste Jahrzehnt begünstigte den Schutz in Abwärtsphasen. Das zweite brachte einen von US-Technologieaktien angeführten Bullenmarkt. Die annualisierten Renditen waren auffallend konstant: Vor Abzug von Gebühren – 9,1 % im ersten und 9,3 % im zweiten Jahrzehnt. Doch die Wahrnehmung war völlig anders. Im ersten Jahrzehnt übertraf die Strategie sowohl den Markt als auch den Minimum Volatility Index. Im zweiten schlug sie erneut den defensiven Index, hinkte aber dem breiten Markt hinterher.
Abbildung 2 | Zwei Jahrzehnte mit ähnlichen Renditen, aber unterschiedlicher Wahrnehmung
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: Robeco. Angaben vor Abzug von Gebühren, auf Basis des Bruttoinventarwerts, in EUR. Falls sich die Währung, in der die bisherige Performance angegeben wird, von der Währung des Landes unterscheidet, in dem Sie Ihren Wohnsitz haben, sollte Ihnen bewusst sein, dass die gezeigte Performance auf Grund von Wechselkursschwankungen bei Umrechnung in Ihre lokale Währung zu- oder abnehmen kann. Hier angegebene Werte und Renditen vor Abzug von Kosten. In den Zahlen zur Performance sind bei der Ausgabe und Rücknahme von Anteilscheinen anfallende Gebühren und Kosten nicht berücksichtigt. Diese wirken sich nachteilig auf die angegebenen Renditen aus. Stand: 30. September 2026. Auf Basis monatlicher Daten zum Bruttoinventarwert des repräsentativen Portfolios der Strategien von Robeco Institutional Conservative Equity, in EUR. Die 10-jährigen Erfolgsbilanzen – Abbildung 1.
Die Ausnahme von „Gewinnen durch weniger Verluste“ bildete 2020, als Technologieaktien mit hohem Beta ungewöhnlich defensiv wirkten und defensive Aktien das Verlustrisiko nicht senkten. Ein Jahrzehnt hinter dem Gesamtmarkt zurückzubleiben ist extrem lang, selbst für langfristig orientierte Anleger.
Das Potenzial
Starke Märkte können die Portfolioabsicherung weniger dringlich erscheinen lassen, bieten aber oft auch die beste Gelegenheit, sie aufzubauen. Nach Jahren mit zweistelligen Renditen sollten Anleger überlegen, ob das nächste Jahrzehnt dem vergangenen überhaupt ähneln wird. Zunehmende Indexkonzentration und dominierende Technologieaktien verstärken die Abhängigkeit von wenigen Marktführern.
Figure 3 | Defensive style out of favor in tech rally: we have been here before
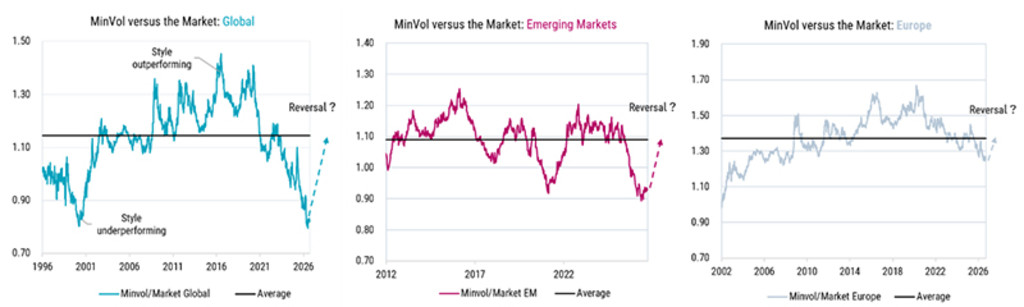
Quelle: MSCI, Bloomberg, Robeco. Datum ab: 30. September 2026. „MinVol versus the Markt“ ist das Verhältnis der kumulierten Gesamtrendite des MSCI Minimum Volatility Index geteilt durch den standardmäßigen breiten MSCI Marktindex (MSCI World, MSCI Emerging Markets, MSCI Europe). Die horizontale Linie zeigt das historische Durchschnittsverhältnis im gewählten Zeitraum. Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse.
Anleger müssen nicht die nächste Korrektur oder Stilrotation vorhersagen, um den Wert einer stärkeren Diversifikation zu erkennen. Unsere defensiven Aktienstrategien bieten mehr Ausgewogenheit durch Beschränkungen für Einzelaktien und bis zu 20 % in Aktien außerhalb der Benchmark. Mit einem Beta von rund 0,70 sind sie Marktschwankungen weniger stark ausgesetzt. Die Risikosteuerung erfolgt explizit auf Aktienebene durch Notsignale sowie auf Portfolioebene über Korrelationen und Konzentrationsgrenzen.
Die Performance von Anlagestilen variiert zyklisch, und der Katalysator ist schwer absehbar. Historisch folgten auf anhaltende Schwächephasen defensiver Aktien oft kräftige Erholungen. Die Vergangenheit zeigt zwar nicht, wann die Führung wechselt, aber sie beweist den Wert, vor Beginn einer Trendwende investiert zu bleiben.
Blick nach vorn
„Konservativ“ im Namen bedeutet nicht statisch in der Praxis. Dank besserer Daten, Erkenntnisse und Rechenleistung entwickelten sich die Strategien weiter. Ihre Philosophie blieb unverändert: kein unbelohntes Risiko einzugehen und attraktives Wertpotenzial zu suchen. Anlegern, die ein nennenswertes Aktienengagement halten und zugleich die Resilienz ihres Portfolios stärken möchten, bietet Conservative Equities nach wie vor einen ganz eigenen defensiven Ansatz.
Fußnote
1Alpha bezieht sich auf die Überschussrendite einer Anlage im Vergleich zu einem Benchmark-Index und ist ein Maß für die Performance.


