Head of Multi Asset & Equity Solutions, Co-Head Investment Solutions
• Monatsausblick
Warum Aktien trotz steigender Anleiherenditen boomen können
Steigende Renditen von Staatsanleihen haben einige Anleger dazu veranlasst, ihre Aktienrisiken zu hinterfragen. Doch Unternehmensgewinne bleiben eine besondere Stärke von Aktien, sagt Multi-Asset-Anleger Colin Graham.
Autoren/Autorinnen
Zusammenfassung
- US-Staatsanleihen mit AAA-Rating bieten nun eine Rendite von über 5 %
- Aktien können dank starker Unternehmensgewinne weiterhin zulegen
- Vergleiche mit 2022 greifen nicht, solange Inflation unter Kontrolle bleibt
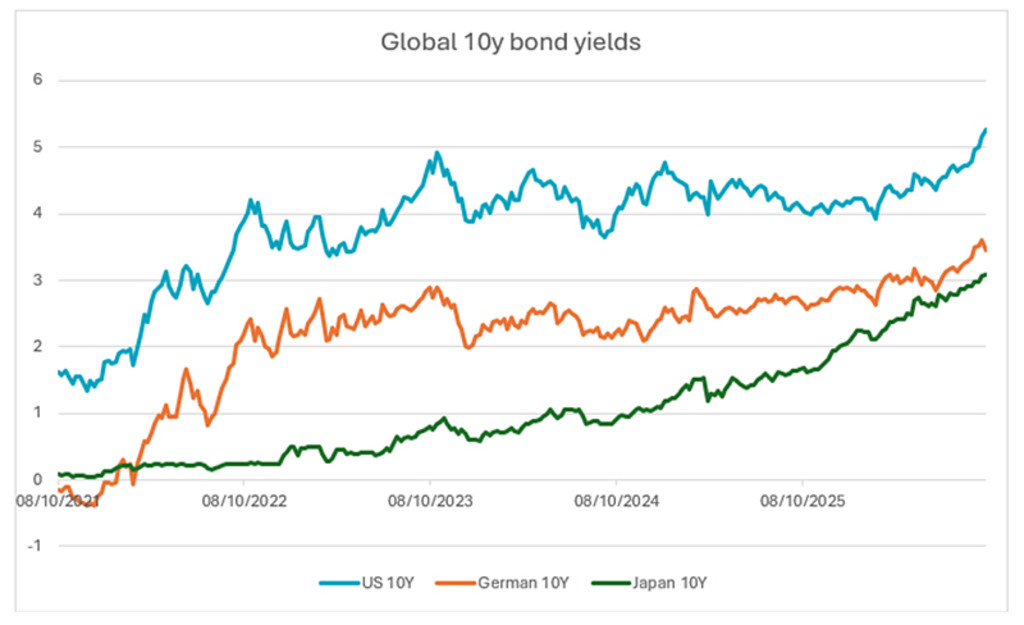
Die Renditen wichtiger Staatsanleihen wie in den USA und Frankreich stiegen auf bis zu 5,26 %1 – die höchsten Erträge, seit das Ausgabenhoch nach der COVID-19-Pandemie mit grassierender Inflation und die russische Invasion in der Ukraine 2022 den Anleihenmarkt verschreckten.
Bei derart hohen Renditen für AAA-Staatsanleihen fragen sich Anleger, warum sie Kapital am Aktienmarkt riskieren sollten, der durch einen potenziell nicht nachhaltigen KI-Boom auf Höchstständen steht. So einfach ist es nicht, bemerkt Graham, Head of Multi-Asset bei Robeco.
„Jahrelang genossen Anleger eine einfache Melodie – Anleihen boten nur magere Renditen, sodass Aktien alternativlos waren – ganz im Sinne der Denkweise: ‚Es gibt keine Alternative‘. Doch neuerdings hallt eine neue, verlockende Melodie vom Anleihenmarkt herüber.“
Warum mühsam verdientes Geld am Aktienmarkt riskieren, wenn man risikofrei garantierte 5 % bekommen kann?
„Bei Renditen 10-jähriger US-Staatspapiere von bemerkenswerten 5,26 % flüstern sichere Staatsanleihen den Anlegern zu: ‚Warum mühsam verdientes Geld am Aktienmarkt riskieren, wenn man risikofrei garantierte 5 % bekommen kann?‘“
„Das ist der klassische Sirenengesang höherer Anleiherenditen. In der griechischen Mythologie fesselten sich Seefahrer an Masten, um dem tödlichen Gesang der Sirenen zu widerstehen – Vögel mit Frauenköpfen, die Seemänner mit betörender Musik in ein nasses Grab lockten. Heute fragen sich Anleger: Können unsere Aktienportfolios dieser Versuchung widerstehen oder steuern wir auf die Klippen zu?“
Abbildung 1: Wie die Anleiherenditen in den USA, Deutschland und Japan gestiegen sind
Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
Quelle: Robeco, Bloomberg, Oktober 2026.
Anders als 2022
Die Realität sieht laut Graham anders aus: Dank hoher Unternehmensgewinne steigt der Aktienmarkt weiter, und Inflationserwartungen wie 2022, die damals den Anleihenmarkt einbrechen ließen, bleiben aus.
„5 % Rendite sind gewiss kein tödlicher Sirenengesang für den Aktienmarkt“, sagt er. „Laut Wall-Street-Lehrbuch gilt: Je höher die Anleiherenditen steigen, desto tiefer fallen Aktien. Höhere Renditen bedeuten höhere Kreditkosten und Abzinsungssätze auf künftige Gewinne, was Aktienbewertungen mathematisch schrumpfen lässt.“
„Fortschrittliche Modelle wie die Kapitalwertmethode zveranschaulichen jedoch eine faszinierende Wendung: Ein Anstieg der Kreditkosten um 100 Basispunkte (1 Prozentpunkt) schadet den meisten großen Aktienmärkten direkt überraschend wenig, kann sich aber dramatisch auf Small-Cap-Indizes auswirken. Erst 200 Bp. Zinserhöhung schufen das Umfeld für den Crash von 1987, als Aktien um 25 % einbrachen.“
„Die wahre Gefahr ist nicht die reine Zinsrechnung, sondern der Wettbewerb um Kapital. Wenn sichere Anleihen mit AAA-Rating 5 % bis 6 % einbringen, verlangen Anleger eine höhere Aktienrisikoprämie, um volatile Aktien weiter zu halten. Steigt diese geforderte Rendite auch nur leicht, drückt das die Bewertungskennzahlen – es sei denn, die Unternehmensgewinne wachsen schnell genug, um das auszugleichen. Die meisten Anleger dürften zustimmen, dass ein Anstieg der Anleiherenditen um 100 Bp. den Abstand zum Gewinnwachstum kaum verringert.“
Global Bonds FH EUR
- performance ytd (31-8)
- -2.08%
- Performance 3y (31-8)
- 1.67%
- morningstar (31-8)
- SFDR (31-8)
- Article 8
- Ertragsverwendung (31-8)
- No
Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.Annualisiert (für Zeiträume, die länger als ein Jahr sind). Die Performance-Zahlen sind abzüglich Gebühren und basieren auf den Transaktionspreisen.
Inflation weist strukturelle Unterschiede auf
Graham zufolge ist es außerdem wichtig, zwischen den Ereignissen beim letzten Renditesprung 2022 und der heutigen Marktdynamik zu unterscheiden.
„Falls Ihnen der Inflationsschock von 2022 noch Alpträume bereitet, atmen Sie tief durch“, sagt er. „Wir betonen, dass sich die heutige Inflation strukturell stark von der von 2022 unterscheidet.“
„Der Nachfrageschock ist vorbei: Der wilde Ausgabenboom nach COVID-19 und die massiven Konjunkturprogramme, die die Inflation 2022 anheizten, sind verflogen. Die heutige Inflation wird primär durch Angebotsdruck wie den Nahostkonflikt getrieben, nicht durch eine ausufernde Verbrauchernachfrage.“
Dies zeigen die jüngsten Zahlen zur Lohn- und Preisinflation. Der Atlanta Fed Wage Growth Tracker sank im August 2026 auf 4,1 % verglichen mit 6,7 % vier Jahre zuvor, während der Kernverbraucherpreisindex (ohne volatile Lebensmittel/Energie) bei 2,4 % lag – der tiefste Stand seit der Pandemie. Die Gesamtinflation ist wegen der höheren Energiekosten mit 3,4 % höher.
Die besondere Stärke, die Aktien stützt
Die besondere Stärke, die Aktien trotz hoher Renditen attraktiv hält, ist simpel: Unternehmensgewinne erzielen weiterhin absolut ‚epische Zahlen‘“, so Graham.
„Historisch ging ein massiver Anstieg der Anleiherenditen mit einer schwachen Performance von Unternehmen einher“, kommentiert er. „Heute jedoch wachsen die US-Gewinne im rückblickenden Jahresvergleich um robuste 28 %. Kurz gesagt: Die enorme Kraft der Unternehmensgewinne überwiegt die Belastung durch höhere Abzinsungssätze.“
Im jüngsten 5-Jahres-Ausblick „Expected Returns“ von Robeco wird prognostiziert, dass Aktien aus Industrie- und Schwellenländern in den kommenden Jahren weiterhin die höchsten Renditen erzielen werden.2 Für Aktien aus Industrieländern wird eine annualisierte Rendite von 7,0 % pro Jahr in EUR erwartet. Damit dürften sie die für inländische Staatsanleihen prognostizierten 3,25 % trotz des jüngsten Renditesprungs klar übertreffen.
Das Meer der Sirenen ist vielleicht rauer
Laut Graham bedeutet dies, dass Aktien weiter steigen können, solange die Inflationserwartungen nicht in die Höhe schießen, der Lohndruck gut kontrolliert bleibt und das Gewinnwachstum die steigenden Kapitalkosten übertreffen kann.
„Insgesamt mag die See mit 5 % Anleiherenditen rauer sein, und ein wachstumsstarkes Risikoprofil bietet Raum, die Allokation in Anleihen zu erhöhen. Doch da starke Unternehmensgewinne das Schiff steuern, genießen Aktien vorerst weiterhin freie Fahrt.“
Fußnoten
1 Die bisherige Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken.
2 Die erwartete Performance bietet keine Garantie im Hinblick auf zukünftige Ergebnisse. Der Wert von Kapitalanlagen kann schwanken. Die vorgestellten Szenarien sind als Schätzung der künftigen Performance anhand der Erkenntnisse aus der Vergangenheit, wie sich der Wert einer Anlage verändert, und/oder der aktuellen Marktbedingungen anzusehen, und nicht als exakter Indikator. Das Ergebnis hängt davon ab, wie sich der Markt entwickelt und wie lange Sie die Anlage/das Produkt halten.
Holen Sie sich die neuesten Einblicke
Abonnieren Sie unseren Newsletter, um aktuelle Anlageinformationen und Analysen durch Sachverständige zu erhalten.